Авансовый отчет. Форма АО-1 – это документ первичной бухгалтерской отчетности, отображающий целевое использование подотчетных сумм денежных средств, выданных ранее авансом с приложением документов, являющихся доказательством их расходования. Форма отчета унифицирована, утверждена Постановлением Госкомстата РФ от 01.08.2001 №55 и кодом по ОКУД 0302001. Для бюджетных организаций предусмотрена другая форма, № , утвержденная приказом Минфина России от 30.03.2015 N 52н.
Целью составления авансового отчета является последующая проверка расходования средств, выданных авансом, подтверждение руководителем организации их использования, а также последующее списание производственных расходов. Документ заполняется лицом, получившим средства авансом под отчет.
Список лиц, имеющих право получать деньги под отчет, утверждается приказом о подотчетных лицах, который должен быть в наличии в бухгалтерии организации. Денежные средства выдаются через кассу предприятия по , в котором должно быть указано целевое предназначение этой суммы. Срок, на который предоставляется аванс, также утверждается соответствующим приказом по предприятию.
Предоставление командировочных средств осуществляется на основании приказа руководителя или командировочного удостоверения. По окончании командировки, подотчетное лицо обязано предоставить отчет с приложением документов, подтверждающих целесообразность понесенных расходов. Бланк авансового отчета заполняется в одном экземпляре с обеих сторон. Лицевая сторона заполняется подотчетным лицом и содержит следующие данные:
- наименование организации, дату заполнения отчета и его номер;
- фамилию, имя, отчество подотчетного лица, его табельный номер (при наличии), отдел, в котором он числится.
В левом нижнем углу подотчетное лицо заполняет таблицу, которая отображает сведения о предыдущих выданных ему авансах, суммах денежных средств, полученных им в данный момент, их расходе, перерасходе, остатке. На обратной стороне бланка вносится перечень документов, подтверждающих расходование денежных средств (квитанции, чеки ККМ, транспортные документы, командировочное удостоверение и т.п.), а также суммы затрат по каждому из них (графы 1-6). Документы, служащие приложением к отчету, нумеруются в нем в порядке их записи.
В случае, когда аванс был выдан в иностранной валюте, заполняются: строка 1а лицевой стороны, а также графы 6 и 8 оборотной. После заполнения документа подотчетным лицом, он передается на проверку правильности заполнения главному бухгалтеру. Если документ заполнен правильно, бухгалтер ставит отметку, свидетельствующую о том, что отчет утвержден согласно соответствующей сумме (цифрами и прописью), а на лицевой стороне заполняет расписку и передает ее подотчетному лицу.
После проверки бухгалтером авансовый отчет передается на утверждение руководителю, после чего принимает к учету с целью списания соответствующей суммы расходов. Если подотчетное лицо имеет задолженность по ранее выданным авансам, выдача ему последующих сумм осуществлена быть не может.
В бухгалтерском делопроизводстве. Главным его назначением является подтверждение израсходованной подотчетным лицом суммы.
Двухсторонняя унифицированная форма № АО-1 - единый бланк для каждого юридического лица любой формы собственности. Исключением являются только бюджетники, пользующиеся с 2002 года специальным бланком «0504049».
Обязанность по оформлению авансового отчета ложится на каждого работника, получившего денежные средства для командировки или приобретения какого-либо материала или товара (например, канцелярские товары или продукты питания).
Авансовый отчет командированного сотрудника
Как правильно оформлять авансовый отчет, если сотрудник направлялся организацией для выполнения какого-либо задания в другой город?
Командировкой называют поездку работника с целью выполнения своих должностных обязанностей вне места расположения компании. Она никогда не обходится без расходов, которые подлежат компенсации сотруднику в соответствии с действующим законодательством.
К командировочным тратам можно относить:
- Проезд туда и обратно, но только в том случае, если работник располагает билетами.
- Аренду жилплощади (чеки или квитанции обязательны к предъявлению).
- Дополнительные траты, входящие в состав суточных.
- Телефонные переговоры, почтовые отправления, обмен валюты, транзитный и комиссионный сбор, багажный билет и любое другое мероприятие, без выполнения которого не будет достигнута основная цель поездки.
Все вышеназванные расходы должны подтверждаться документально. Если говорить о суточных, то их размер обычно оговаривается в приказе или в положении о командировке, издаваемых на каждом предприятии. Сумма может отличаться в зависимости от того, куда поехал сотрудник: внутри региона, в другой субъект Российской Федерации или за границу.
Законодательство не устанавливает предельный размер суточных, но если их величина внутри страны превышает 700 руб., а за ее пределами - 2500 руб., то они должны облагаться НДФЛ. Проблемы с тем, как правильно оформлять авансовый отчет после возвращения из командировки, не должны возникать. Срок сдачи документа - не более трех дней с момента прибытия. Если подотчетная сумма была потрачена не полностью, то разницу необходимо вернуть в кассу посредством приходного кассового ордера, а если, наоборот, произошел перерасход, то работнику компенсируется все при помощи расходного кассового ордера.
Какие последствия влечет неправильно оформленный авансовый отчет?
Правильно оформить работник должен в течение трех дней, в противном случае контролирующий орган может рассмотреть эту сумму как доход, на который должен быть начислен НДФЛ и страховые взносы.

Кстати, принятие новой редакции закона № 290-ФЗ от 03 июля 2016 года, вводит некоторые корректировки, например, серьезный штраф за предоставление ненадлежащего чека. Также планируется начать использовать для оплаты командировочных расходов специальные банковские карты, соответствующие международному стандарту Visa и MasterCard.
Общие правила
Как правильно оформлять авансовый отчет? Нужно просто соблюдать каждый из следующих пунктов:
1. Отчет должен быть составлен не позднее трех рабочих дней с того момента, как:
- истек срок, указанный работников в заявлении о выдаче денежных средств;
- сотрудник вышел на работу, если истечение периода, на который выдавались деньги, пришлось на отпуск или болезнь;
- работник вернулся из командировки.
2. Для оформления отчета следует использовать унифицированную форму № АО-1 или форму, принятую предприятием.
3. Работник, совместно с бухгалтером, которому известно, как правильно оформлять авансовые отчеты (пример однозначно имеется в используемой программе), должны заполнить документ.
4. За утверждение отчетной бумаги отвечает руководитель.
5. Любой авансовый документ должны сопровождать чеки, счета, билеты и другие бумаги, которые подтверждают, что человек действительно потратил подотчетные средства.
Порядок заполнения
Как правильно оформлять авансовый отчет?
Первая или лицевая часть должна быть заполнена бухгалтером. Нельзя обойтись без указания реквизитов документа (номера и даты), сведений о предприятии и подотчетных лицах, о сумме выданного аванса, сводной информации: израсходованные средства и бухгалтерские счета, на основании которых можно судить о движении и списании. Кроме того, здесь следует указать перерасход или возвернутый неиспользованный аванс.
Вторая часть представляет собой отрывную расписку о том, что авансовый отчет принят на проверку. После заполнения бухгалтер должен отрезать ее и выдать подотчетному сотруднику.
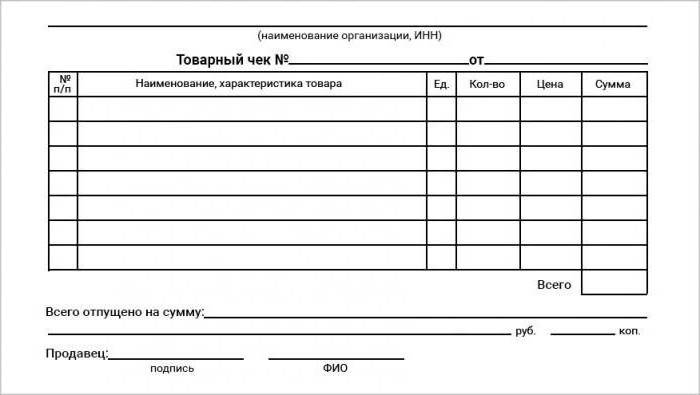
Третью часть (оборотную сторону формы АО-1) необходимо заполнять коллективно. Задача подоотчетного работника - отразить реквизиты и приложить каждый правильно оформленный товарный чек для авансового отчета. Бухгалтеру останется заполнить сумму и бухгалтерский счет, на котором отразятся израсходованные деньги.
На документе должны стоять подписи работника, бухгалтера и главного бухгалтера. Только после этого его может утвердить руководитель.
Обоснованный перерасход
Как правильно оформить перерасход по авансовому отчету? Для начала нужно убедиться в его обоснованности:
- траты средств выше выделенных потребовало выполнение задания по поручению начальства;
- сотрудник располагает подтверждающими бумагами.
Если хотя бы одно условие не соблюдено, то денежная сумма не подлежит возмещению.
Порядок компенсации перерасхода по кассе
В случае перерасхода средств перед бухгалтером встает вопрос: авансовый отчет - как правильно оформить. № КО-2 легко можно найти на бескрайних просторах интернета. Реквизиты данного документа необходимо указать в отчете - строка «Перерасход выдан по кассовому ордеру».

Срок компенсации перерасходованных сотрудником средств не установлен законодательством. Следовательно, если бухгалтер не указал сразу сведения о расходном ордере в авансовом отчете, это не повлечет никаких штрафных санкций.
Условия компенсации перерасхода на зарплатную карту
В настоящее время практически все организации перечисляют сотрудникам заработную плату на банковскую карту. А можно ли перерасходованную по авансовому отчету сумму вернуть сотруднику таким же способом?
Законодательство не располагает однозначным ответом. Сам документ предполагает только одну форму возмещения перерасходованной подотчетной суммы - наличные деньги.
Таким же мнением в 2006 году поделился Центральный банк России в своем письме № 36-3/2408. При этом его же письмо, но от 24 декабря 2008 г. № 14-27/513 содержит информацию о том, вопрос: можно ли использовать банковскую карту для расчета по подотчетной сумме не является компетенцией Центрального Банка. То сеть предприятие должно самостоятельно разбираться со своими проблемами в данном случае. А чтобы у контролирующего ведомства не возникали лишние вопросы, рекомендуется пользоваться кассой.
Как компенсировать личные деньги сотрудника?
Работник организации может сам отправиться за приобретением необходимых товаров (работ, услуг) за свои собственные средства. В данном случае нет необходимости заполнять авансовый отчет. Как правильно оформить вышеописанные действия?
Вполне достаточно будет заявления и подтверждающих покупку чеков, накладных, бланков строгой отчетности, проездных документов и т. д.).
Оформление авансового отчета в 1С
Каждый бухгалтер должен быть знаком с таким документом, как авансовый отчет. Как правильно оформить в 1С? Местом расположения документа в программе является раздел «Банк и касса».
В созданном окне следует сначала указать информацию об организации и подотчетных лицах. Кнопка «Добавить» сделает доступной таблицу, в которой необходимо отразить всю информацию о выданных средствах.
Аванс бывает трех видов:
- При этом учитываются авиа- и железнодорожные билеты, путевки, почтовые марки и прочее.
- Наличные средства. Основной целью документа является списание наличной денежной суммы.
- Расчетный счет. Документ необходим для того, чтобы учесть списание безналичной денежной суммы с расчетного счета компании.
Чтобы сформировать сведения о выдаче наличных, необходимо начать с создания нового расходного кассового ордера. После заполнения документ следует распечатать и передать подотчетному лицу, чтобы последний заполнил строку о получении денежных средств и расписался. Только после этого можно сохранить и провести документ.
В табличной части расходного кассового ордера следует указать информацию о товарах и материалах, приобретенных подотчетным лицом. Если покупка товара сопровождалась выдачей счет-фактуры, то необходимо поставить флаг СФ, выбрать Поставщика и заполнить его реквизиты.
Раздел «Возвратная тара» требует заполнения информации о таре, которую Поставщик ждет назад.
Раздел «Оплата» фиксирует суммы, уплаченные поставщику за ранее приобретенный товар. Выданный аванс отражается проводкой Д 60.02 К 71.01.
Закладка «Прочее» предназначена для учета других расходов подотчетного лица (командировка, проезд, топливные расхода и т. д.).
Для учета затрат, которые совершил сотрудник компании в период командировки. Он применяется также в случаях расходования средств компании ее сотрудниками.
Авансовый отчет имеет унифицированную форму под номером АО-1. Несмотря на то, что законодательство разрешает юридическим лицам использовать собственноручно разработанные бланки, использование бланка по унифицированной сумме представляется более предпочтительным.
Дорогие читатели! Статья рассказывает о типовых способах решения юридических вопросов, но каждый случай индивидуален. Если вы хотите узнать, как решить именно Вашу проблему - обращайтесь к консультанту:
ЗАЯВКИ И ЗВОНКИ ПРИНИМАЮТСЯ КРУГЛОСУТОЧНО и БЕЗ ВЫХОДНЫХ ДНЕЙ .
Это быстро и БЕСПЛАТНО !
Руководитель компании должен подписать приказ, в котором указываются лица, имеющие право получать подотчетные суммы. До недавнего времени это могли быть только сотрудники компании, имеющие трудовые договоры с данной компанией.
С 2019 года подотчетные средства разрешено выдавать лицам, с которыми организация заключила гражданско-правовой договор. В приказе должны быть указаны цели, на которые могут быть израсходованы выданные суммы, их величина и период.
Если сотрудник компании направляется в служебную поездку, то денежные средства он может получить на основании приказа о командировке или командировочного удостоверения.
Сотрудник, получивший средства на расходы в период командировки либо иные цели, должен передать авансовый отчет в бухгалтерскую службу в трехдневный срок после истечения периода, указанного в приказе руководителя компании. Так как этот документ является основанием для отражения затрат, то к нему должны быть приобщены документы, свидетельствующие о целевом характере использования подотчетных сумм.
Особенности
Для отчета об использовании полученной суммы сотрудник должен заполнить авансовый отчет. Данный бланк необходимо заполнить с двух сторон. Правильность заполнения проверяет бухгалтер компании. После этого он передается на утверждение руководителю.
Законодательством предусмотрено, что данный первичный документ оформляется в одном экземпляре.
Необходимо отметить, что изменился номер авансового отчета в Общероссийском классификаторе управленческой документации (ОКУД). До 2019 года он имел номер формы 0504049, который в дальнейшем был изменен Приказом Минфина России № 52н от 30.03.2015г. В 2019 году авансовый отчет имеет новый номер ОКУД 0504505.
В бланке авансового отчета присутствует отрывная часть, которая передается после проверки бухгалтером на корректность его заполнения сотрудником компании и заполнения им своих граф бланка.
Общие правила составления бланка авансового отчёта
Федеральным законодательством установлено, что компания может самостоятельно разработать бланк авансового отчета. Главным условием при этом является наличие в документе обязательных реквизитов.
А именно:
- номер авансового отчета;
- дата авансового отчета;
- наименование компании;
- сумма аванса;
- израсходованная сумма;
- перечень приобщенных к авансовому отчету документов.
Юридические лица могут использовать форму АО-1, применение которой прошлые периоды было обязательным.
Авансовый отчет может быть оформлен традиционным способом, т.е. документально (от руки или на компьютере). Основным условием является наличие личных подписей должностных лиц.
Также он может быть представлен в электронном виде. Такой документ подписывается посредством цифровых подписей должностных лиц. Последний вариант возможен при наличии в компании системы электронного документооборота.
Руководитель, принимая решение о выдаче денежных средств, должен подписать соответствующий приказ. При заполнении бланка авансового отчета необходимо проверить, чтобы строка «Назначение аванса» повторяла формулировку, указанную в приказе руководителя компании.
Условия при отправлении в командировку
Коды проводки
В бухгалтерском учете затрат, произведенных сотрудником в период командировки, используются счета расчетов с персоналом, финансовые счета, счета учета затрат и т.д.
Если аванс на командировку выдается наличными средствами, то производится следующая запись: Дт сч. 71 Кт сч. 50. Данная запись производится на основании корректно оформленного расходного кассового ордера.
Если денежные средства перечисляются с расчетного счета организации на банковскую карточку сотрудника, то в бухгалтерском учете производится следующая запись: Дт сч. 71 Кт сч. 51. Для осуществления данной операции бухгалтер должен оформить платежное поручение для банка.
После прибытия должностного лица из служебной командировки, он должен представить оформленный авансовый отчет в бухгалтерскую службу.
На основании этого документа и приобщенных к нему подтверждающих документов могут быть произведены следующие записи:
Если у сотрудника осталась сумма неизрасходованного аванса, он должен вернуть ее компании. В случае возврата в кассу – Дт сч. 50 Кт сч. 71. В случае перечисления на расчетный счет – Дт 51Кт сч. 71.
Если выданной под отчет суммы оказалось недостаточно, то сотруднику компенсируются произведенные расходы: Дт сч. 71 Кт сч. 50 «Касса» или Дт сч. 71 Кт сч. 51.
Иногда возникают ситуации, когда сотрудник не может представить оправдательные документы. Например, вследствие их утери или невозможности представления из-за траты подотчетной суммы на личные нужды. В таком случае для отражения затрат используется счет 94.
В бухгалтерском учете производится запись: Дт сч. 94 Кт сч. 71 — отражена недостача денежных средств. В дальнейшем эта недостача удерживается из заработной платы сотрудника: Дт сч. 70 Кт сч. 94.
Сопроводительные документы
При документальном оформлении командировочных расходов бухгалтеру необходимо руководствоваться Постановлением № 749 от 13.10.2008г. В соответствии с данным постановлением сотруднику должно быть выдано командировочное удостоверение, форма которого установлена законодательно. Обязательными реквизитами командировочного удостоверения являются даты выбытия и прибытия сотрудника, заверенные печатью и подписями уполномоченных лиц.
Все расходы, произведенные в командировке, должны быть подтверждены билетами, чеками, квитанциями, которые сотрудник должен передать в бухгалтерскую службу вместе с авансовым отчетом и командировочным удостоверением. Кроме того, сотрудник должен составить отчет по командировке, который утверждается руководителем компании.
В целях минимизации претензий налоговиков все документы должны быть оформлены в соответствии с требованиями законодательства. Поэтому бухгалтер может отказать в принятии к учету некорректно оформленных документов.
Как правило, к авансовому отчету прилагаются кассовые и товарные чеки, иные бланки строгой отчетности. Данные документы целесообразно наклеить на лист бумаги формата А4, а для избегания утери данных вследствие быстрого выцветания чернил – сделать их ксерокопию. Это позволит компании подтвердить затраты, произведенные в период командировки, при проведении налоговой проверки.
Нюансы оформления
При направлении сотрудника в командировку за пределы Российской Федерации необходимо учитывать некоторые моменты. Так, сотруднику не выдается командировочное удостоверение. Связано это с тем, что даты прибытия и выбытия указываются в загранпаспорте сотрудника.
После принятия решения о зарубежной командировке, руководитель должен подписать соответствующий приказ, в котором указываются цель командировки, должность и фамилия должностного лица, направляемого в командировку, а также место назначения.
Размер суточных расходов компания может устанавливать самостоятельно. Как показывает практика, он остается на уровне суммы, которая не облагается НДФЛ.
Сотруднику оплачивается проезд до места назначения, данная сумма затрат должна быть подтверждена проездными документами, затраты на проживание на основании предоставленных квитанций и чеков, а также затраты на государственную пошлину, консультационные услуги и т.п.

На титульной стороне авансового отчета указывается наименование компании, наименование службы, в которой трудится сотрудник, отчитывающийся о тратах, его должность, цель, на которую были израсходованы подотчетные средства, номер и дата документа. Табличная часть используется для отражения данных о денежных средствах, которые были получены сотрудником ранее, о сумме полученного аванса и сумме затрат. Здесь же подводится итог, произошел ли перерасход денежных средств или осталась неизрасходованная сумма.
Оборотная сторона бланка авансового отчета предназначена для обобщения информации о первичных документах, свидетельствующих о целевом характере произведенных расходов. К ним относятся проездные документы, товарные чеки, накладные, акты выполненных работ, квитанции и т.п. Данные документы систематизируются, нумеруются в хронологическом порядке и приобщаются к авансовому отчету.
Оформив авансовый отчет сотрудник передает его бухгалтеру, который должен проверить целевой характер произведенных расходов, корректность приобщенных первичных документов. Бухгалтер также записывает счета, на которые будут отнесены затраты по данному отчету и размер этих затрат.
Проверенный авансовый отчет подписывают подотчетное лицо и бухгалтер и передают его на утверждение руководителю юридического лица.
Если у подотчетного лица осталась неизрасходованная сумма аванса, то он должен вернуть ее компании. Если же возник перерасход, то он должен его получить в кассе компании. В случае же имеющейся задолженности сотрудника по ранее выданным авансам, сумма перерасхода ему не выдается.
Как следует из вышеуказанного, заполнение авансового отчета – процесс довольно простой. Однако если у сотрудника организации возникли сложности, то он может обратиться в бухгалтерию для консультации по возникшим вопросам, либо скачать в любой информационно-правовой системе или сети Интернет образец заполнения данного отчета. Данный образец можно скачать бесплатно в ворде, а можно воспользоваться бланком, созданным посредством электронной таблицы excel.
Работа с бумагами в 1С
Если компания в целях бухгалтерского учета использует программу 1С, то бухгалтер может оформить авансовый отчет в программе, а затем распечатать его для подписи уполномоченными лицами. Для этого в ней предусмотрена соответствующая форма.
Форму авансового отчета можно создать непосредственно в журнале операций или воспользовавшись вкладкой «Касса» на главном меню. В открывшемся электронном документе необходимо заполнить шапку, присвоить номер и дату, выбрать сотрудника.
В электронной форме авансового отчета имеется несколько закладок. При заполнении закладки «Авансы» необходимо ввести документы, на основании которых сотрудник получил денежные средства. Например, расходный кассовый ордер или выдача билетов.

В закладке «Товары» необходимо заполнить информацию о товарах, которые были приобретены за счет подотчетных сумм. Закладка «Тара» используется для отражения сведений о таре, которую необходимо вернуть контрагенту.
В закладке «Оплата» отражается информация об оплатах поставщикам, которые были произведены подотчетным лицом.
Закладка «Прочее» используется для учета всех остальных затрат, которые не могут быть отражены в предыдущих закладках. Это могут быть командировочные затраты, различные общехозяйственные расходы, расходы на ГСМ и т.п.
На основании электронной формы «Авансовый отчет» в программе формируются бухгалтерские проводки. Данный документ может быть распечатан. В программе 1С предусмотрена форма АО-1.
Сдача в бухгалтерию
Сотрудник компании, получивший деньги, должен отчитаться об их использовании в течение 3-х дней после завершения периода, указанного в приказе о выдаче средств. Данный период определяет руководитель организации. Это правило указано в п. 6.3 Указаний № 3210-У от 11.03.2014г.
Если сотрудник отсутствовал на рабочем месте в связи с очередным отпуском или временной нетрудоспособности, то представить авансовый отчет в бухгалтерию он обязан не позднее 3-х рабочих дней после выхода его на работу.
Если сотрудник был направлен в командировку, то авансовый отчет представляется в бухгалтерию в течение 3-х дней после прибытия (п. 26 Постановления № 749 от 13.10.2008г.).
Хранение документов
После того, как авансовый отчет был проверен, отражен в бухгалтерском учете и были произведены все расчеты с сотрудником компании, он передается на хранение.
Вопрос о сроке хранения возникает в связи с тем, что в федеральном законодательстве указано несколько сроков хранения документов для юридических лиц:
- в соответствии со ст. 29 Федерального закона № 402-ФЗ первичная учетная документация должна храниться не менее пяти лет;
- в соответствии с п. 8 ст. 23 НК РФ документы, на основании которых формируется налогооблагаемая база, должны храниться не менее четырех лет;
- согласно п. 4 ст. 283 НК РФ документы, подтверждающие произведенные затраты и приведшие к образованию убытков, должны храниться в организации не менее десяти лет, в течение которых они могут уменьшать налогооблагаемую базу.
Авансовый отчет, как было указано выше, заполняют сотрудник компании, ответственный за полученные денежные средства, и бухгалтер. Бухгалтер должен тщательно проверить корректность предоставленной информации и предоставить сотруднику расписку о том, что авансовый отчет принят к учету. Расписка представляет собой отрывной бланк в форме АО-1, в котором указывается номер и дата отчета, должность и фамилия сотрудника, которому были выданы подотчетные суммы, размер принятых к учету затрат, количество приложений к авансовому отчету.
Если авансовый отчет оформлен некорректно, то бухгалтер имеет право не принимать его. В этом случае сотрудник компании становится должником по отношению к компании. Если он отказывается вернуть сумму перерасхода, то в соответствии со ст. 137 ТК РФ руководитель может удержать эту сумму из заработной платы.
Авансовый отчёт – один из документов, который входит в бухгалтерскую отчётность. Он нужен для подтверждения расходования денежных средств, которые выдаются сотрудникам в виде аванса. Но на этом правила и особенности документа не заканчиваются.
Сам авансовый отчёт имеет форму бланка, заполняемого с лицевой и оборотной сторон. В заполнении должны принимать участие два подотчётных лица: бухгалтер и второй сотрудник.
Унифицированная форма бланков содержит поля, где проставляет подписи каждый из ответственных сотрудников.
Закрепляет всё руководитель. Эти поля надо предусмотреть даже тем, кто занимается разработкой собственных форм.
Сотрудник должен прикладывать к отчёту все документы, способные служить доказательствами и оправданиями. Рекомендуется наклеить их на плотный лист картона, тогда хранения будет более удобным.
Где можно скачать бесплатный образец в формате word?
Скачать бесплатный образец авансового отчёта в формате word можно .
Напротив итоговой строки пишут суммы как в российской валюте, так и в зарубежных.

Каких правил должен придерживаться бухгалтер?
Бухгалтер должен составить расписку о принятом пакете документов в присутствии подотчётного лица. Это делается сразу после оформления отчёта первым. В расписке надо обязательно указать дату, когда документы были получены бухгалтером.
На утверждение руководству документ передаётся только после тщательной проверки. И согласия с тем, что ошибки отсутствуют.
Руководитель знакомится с содержанием документа. Если ничего не вызывает сомнений, он ставит свою подпись, подтверждая факт наличия самих расходов, а так же их соответствия закону.
Открытие цветочного магазина – хорошая идея собственного бизнеса. смотрите по ссылке.
Что нужно знать, чтобы заполнить этот документ?
Бухгалтер должен выполнить ряд определённых действий после получения отчёта с подписью руководителя .
- Требуется заполнить поле, где написано «Израсходовано». Здесь указывается сумма по расходам, которые официально утверждены руководством, основываются на приложенных документах.
- Отдельно заполняется графа «Остаток\Перерасход». Используют несложную формулу для того, чтобы заполнять это поле. Для чего пользуются так же авансовым отчётом, составленным в предыдущий раз. Ставится знак с плюсиком, если сотрудник потратил не все деньги, которые ему были предоставлены. Отрицательное значение у числе будет в том случае, если ответственное лицо осталось должно руководству.
- Есть раздел так называемого «Документального дополнения». Здесь пишут, сколько документов послужили приложением к отчёту для доказательства по израсходованным суммам.
- Значения рассчитываются для графы, которая называется «Остаток внесён\Перерасход компенсирован». Это необходимо для определения самого факта внесения остатка, средств, которые не были израсходованы. Принимают их в кассе. Кассир отвечает за проверку того, насколько правильно заполнен пункт. Его подпись подтвердит отсутствие ошибок.
Бланк можно оформлять не только на бумаге, но и с использованием программы 1C, в электронном виде.

В какие сроки ответственное лицо должно подать правильный авансовый отчёт?
Предельный срок подачи отчёта равен 5 дням, если подотчётному лицу выдавались именно наличные средства, и если это произошло в кассе предприятия. Срок отсчитывается с того дня, когда у работника закончилась командировка.
Другое дело – если произошла выдача средств в виде корпоративного электронного платёжного устройства.
- Когда форма расчётов безналичная, сдача отчёта происходит до окончания десятого банковского дня.
- С наличными средствами время сокращается до конца 3 банковского дня, следующего за последним командировочным днём.
Использование личных платёжных средств приводит к тому, что правила становятся одинаковыми, для наличного и безналичного расчёта.
Бухгалтер должен получить отчёты максимум за три дня.

Какие документы могут играть роль приложения?
Без подтверждающих документов отчёт просто не будут принимать. От вида первичных документов зависит и то, сможет ли бухгалтер принять к вычету «входные» разновидности НДС.
Открыть свой бизнес по франшизе намного проще, чем с нуля. Всё – по ссылке.
Есть несколько видов документов, которые прилагаются к авансовому отчёту:
- При покупки мелочёвки в магазинах. Можно обратиться в обычные магазины, чтобы приобрести канцтовары, другие подобные мелочи. Тогда покупателям выдаются чеки, кассовый с товарным. От продавца не обязательно требовать предоставления товарного чека, если в кассовом уже пишут о наименовании с количеством и стоимостью. Но в этом случае бухгалтера не принимают «входной» НДС. В данном случае требуется получение счёта-фактуры.
- Мелкие оптовые приобретения за наличные средства. В этом случае сотрудники не покупают что-то в розницу. Тогда его просят предоставить доверенность, выданную руководством предприятия. Представителю надо сказать, чтобы он требовал от продавца такие бумаги: квитанция к приходному ордеру; накладная; счёт-фактура. Это особенно важно для ценностей, которые облагаются НДС.
- Приобретение ГСМ. Актуальна для водителей, которые приобретают что-то на газозаправочных станциях. Правила для них действуют такие же, что и при приобретении в розницу. Водителям отдают кассовые чеки на самих заправках. В этом документе описывают сумму с ценами, количество литров вместе с разновидностью используемого топлива. При этом отсутствует счёт-фактура. В затраты без выделения НДС включается вся сумма, потраченная на приобретение бензина.
В расчётный день поставщик передаёт отчёт о выборке топлива вместе со счёт-фактурой, если организация заключает договор с топливной компанией, вносит аванс за ГСМ по безналичному расчёту.
При каждой заправке водителю тогда просто выдают чек, подтверждающий, что топливо было получено. Работник должен отчитаться не за полученные средства, а за то, какое количество топлива пришлось использовать.
Без авансовых отчётов водителей взаиморасчёты с поставщиками усложняются.
Авансовый отчёт – документ, облегчающий взаимодействие не только между сотрудниками, но и с поставщиками различных товаров.
Как вести журнал учёта рабочего времени? Образец и правила заполнения вы найдёте .
Благодаря этому документу у руководства на счету будет буквально каждая копейка. А сотрудники будут более ответственно относиться к денежным средствам, полученным на текущие расходы.
О порядке заполнения авансового отчёта в 1С Бухгалтерия вы узнаете из данного видео:
Авансовые отчеты – относятся к категории документов первичного учета, что применяются в бухгалтерии для учета финансовых затрат, совершенных работником предприятия в течение командировки . Также данный документ используется в случае расхода материальных средств предприятия наемным персоналом. В данной статье мы предлагаем рассмотреть правила заполнения авансового отчета.
Командировкой считается направление сотрудника на небольшой срок на переговоры в другую организацию, филиал с проверкой и иные мероприятия, находящиеся вне расположения рабочего местаПредназначение документа
Рассматриваемый бланк обладает унифицированной формой No «АО-1» Следует обратить внимание на то, что юридические лица имеют законное право на использование самостоятельно разработанных бланков . Однако, применение бумаг с учетом унифицированной формы — более предпочтительно. В задачу руководства организации входит создание приказа, содержащего сведения о должностных лицах, имеющих право получения подотчетных финансовых средств. До 2018 года, такие полномочия могли быть возложены только на тех работников предприятия, с кем были заключены трудовые соглашения.
На сегодняшний день, допускается выдача подотчетных средств лицам, с кем заключено гражданско-правовое соглашение.
Следует упомянуть, что в содержании приказа должны раскрываться цели расходования полученных средств, их максимальный объем и конкретный промежуток времени. В том случае, когда работник предприятия ссылается в командировку, выдача материальных средств производится в соответствии с приказом о служебной поездке или на основе командировочного листа.
Сотруднику, получившему финансовые средства для покрытия расходов на протяжении всей служебной поездки, необходимо предоставить отчетность в бухгалтерский отдел. Срок подачи авансового отчета составляет три дня, после истечения срока, фиксируемого на страницах приказа от руководства предприятия. Данный документ является одним из обоснований целесообразности траты финансовых средств компании, что означает необходимость приложения документов, подтверждающих целевой характер использования подотчетных средств.
Нюансы и тонкости
Для того чтобы подтвердить целесообразность использования подотчетных сумм, работнику необходимо заполнить авансовую отчетность. Такой документ заполняется с обеих сторон, после чего направляется в бухгалтерию для проверки. Проверенный отчет, отправляется руководству организации для утверждения. Согласно текущему законопроекту, этот документ первичного учета заполняется в единственном экземпляре.
 Расходование денег, выдаваемых сотруднику авансом, подтверждается с помощью первичного учетного документа - авансового отчета
Следует обратить внимание на то, что номер авансового отчета в ОКУД (Общероссийский Классификатор Управленческой Документации) был изменен в 2015 году. Ранее данная форма носила номер «0504049». 30 марта 2015 года Министерство Финансов РФ выпустило приказ под номером пятьдесят два, о присвоении данной форме нового номера. На сегодняшний день, номер авансового отчета – ОКУД «0504505». Ниже, вы можете ознакомиться, как выглядит бланк авансового отчета форма по ОКУД 0504505. В этом документе имеется отрывная часть, что должна передаваться работнику предприятия, после проведения бухгалтерской проверки.
Порядок составления бланка АО-1
Согласно действующему законодательству, каждое предприятие имеет полное право самостоятельно составить рассматриваемый документ. Однако существует четкий регламент, который предусматривает обязательные реквизиты, что должны присутствовать в подобных бумагах. К таким реквизитам относятся:
- регистрационный номер и дата составления;
- название предприятия;
- сумма полученных и израсходованных финансовых средств;
- список приложений к основному документу.
Авансовая отчетность заполняется в рукописной или машинописной форме (на компьютере). Одним из важных критериев является заверение документа подписью должностного лица с необходимыми полномочиями. В случае с электронным вариантом документа, необходимо наличие цифровой подписи руководителя. Данный вид составления первичной документации допускается только в том случае, когда внутри предприятия используется электронная система документооборота.
При принятии решения о выдачи подотчетной суммы сотруднику предприятия, руководителю необходимо издать соответствующий приказ. Одним из важных этапов написания отчета, является проверка строки «Назначение аванса» . Данная строка должна в точности соответсвовать формулировке, имеющейся в приказе руководства предприятия.
Ниже представлен авансовый отчет, образец заполнения.
 Если срок предоставления авансового отчета подотчетным лицом не был соблюден, это считается нарушением кассовой дисциплины
Проводка в бухгалтерском учете
В книге бухгалтерского учета расходов, что были выполнены работником фирмы за срок служебной поездки, применяются счета расчетов с наемными сотрудниками, счета учета расходов и другие типы документов. В том случае, когда сумма выдается в виде наличности, необходимо сделать данную отметку: «Дт сч.71 Кт сч.50». Подобные отметки фиксируются на основании правильно составленного расходного кассового ордера.
В том случае, когда финансовые средства зачисляются на банковскую карту работника предприятия, в книге бухгалтерского учета делается вот такая пометка: «Дт сч.71 Кт Сч.51». Для совершения подобных операций, бухгалтеру необходимо заполнить платежку для финансового учреждения. После возвращения сотрудника из служебной поездки, в его обязанности входит предоставление в бухгалтерию корректно оформленного авансового отчета.
На основании данного листа и соответствующих приложений, в книге бухучета фиксируются следующие записи:
- «Дт сч.10 Кт сч.71» - в той ситуации, когда подотчетная сумма была потрачена на приобретение материально-производственных запасов.
- «Дт сч.41 Кт сч.71» - в случае приобретения товарно-материальных ценностей.
- «Дт сч.20, 23, 25,26 Кт сч.71» - в случае с тратами на нужды структурных подразделений предприятия.
- «Дт сч.44 Кт сч.71» - в той ситуации, когда траты производились торговым предприятием.
В той ситуации, когда у работника предприятия остаются неизрасходованные финансовые средства, ему необходимо передать их руководству компании. При возврате в кассу, указывается код: «Дт сч.50 Кт сч.71». При обратном переводе с банковской карты на банковский счет предприятия, фиксируется код: «Дт сч.51 Кт сч.71». В том случае, когда подотчетная сумма оказалась недостаточной для выполнения определенных операций, предприятие компенсирует сотруднику финансовые траты. В случае с выплатой через кассу указывается код «Дт сч.71 Кт сч.50», а при банковском переводе «Дт сч.71 Кт сч.51».
В некоторых случаях, сотрудник не может предоставить необходимые документы, подтверждающие целесообразность расходов. Такая ситуация может возникнуть при потере документации или невозможности предоставления чеков, в связи с тратами на личные нужды. В этом случае, используется код под номером 94. В книге бухгалтерского учета делается отметка «Дт сч.94 Кт сч. 71», что отражает недостачу финансовых средств. Далее сумма недостачи удерживается из зарплаты сотрудника в соответствии с кодом проводки «Дт сч.70 Кт сч.94».
 Авансовый отчет подразумевает под собой двухсторонний унифицированный бланк, который в обязательном порядке должен быть заполнен ответственным сотрудником и бухгалтером
Используемые термины:
- Дт (дебет) – акт передачи финансовых средств.
- Кт (кредит) – акт полного или частичного возврата подотчетной суммы.
- Сч – счет.
Сопроводительная документация
Во время оформления расходов, связанных со служебной поездкой, бухгалтер должен основываться на Постановлении No 749 от 13 октября 2008 года. Данный документ говорит о том, что работник, отправляющийся в служебную поездку, должен получить командировочное удостоверение. Следует отметить, что существует регламент, касаемо формы удостоверения. В нем должны указываться сроки командировки, а также стоять подписи и печати руководства компании.
Сумма расходов считается по чекам, билетам и квитанциями, предоставляемыми в бухгалтерский отдел. Данные, подтверждающие документы, являются неотъемлемой частью авансового отчета. По возвращении из служебной поездки, сотрудник обязан сдать выданное удостоверение. После этого, составляется отчетность, для передачи на утверждение руководству. Для того, чтобы сократить риск появления претензий от налоговых органов, необходимо подойти к заполнению бумаг с повышенной ответственностью. При некорректно заполненном отчете, бухгалтер имеет право отказа в приеме документации.
В задачу сотрудника входит сбор всех кассовых и товарных чеков, а также других бланков строгой отчетности. Все вышеперечисленные документы прикрепляются к бумажному листу формата А4. Подобные действия позволяют сократить риск потери важных приложений к авансовому отчету. Некоторые бухгалтеры рекомендуют сотрудникам делать ксерокопию каждого документа, для того, чтобы снизить риск потери документации из-за выцветания чернил. Подобные приложения к отчету позволяют компании доказать целесообразность финансовых затрат в ходе служебной командировки, в период проведения проверок со стороны налоговых органов.
Тонкости заполнения отчета
Рассматривая вопрос о том, как правильно оформить авансовый отчет, следует отметить некоторые тонкости, связанные с процессом отправки работника в служебную поездку за пределы РФ. В данном случае, нет необходимости в выдаче командировочного удостоверения, так как все необходимые даты фиксируются на страницах заграничного паспорта.
 Унифицированная форма отчета относится к документации, которая подлежит строгой отчетности, предназначенная для передачи налоговому органу
После того как будет выбрано должностное лицо для зарубежной командировки, задачей руководства компании становится подготовка необходимого приказа, где фиксируется назначение служебной поездки, должность, фамилия и инициалы сотрудника, а также пункт назначения. Допускается самостоятельная установка размеров суточных расходов. По данным статистики, суточные расходы не превышают сумму, облагаемую налогом на доходы физических лиц. Со стороны компании производится оплата перелета до пункта назначения. В задачу должностного лица, отправленного в служебную командировку, входит подготовка документов, подтверждающих расходы на проживание, перелет, оплату государственных пошлин и услуги переводчиков.
Правила заполнения авансового отчета
Итак, давайте рассмотрим пример заполнения авансового отчета по командировке. На главном листе бланка следует указать название предприятия и отдела, где осуществляется трудовая деятельность сотрудника, вернувшегося из служебной поездки. Далее указывается должность, цель поездки, регистрационный номер бланка и дата заполнения бумаг.
В табличной части отражаются сведения о финансовых средствах, что были выданы должностному лицу. Здесь же фиксируется сумма полученного аванса и финансовые затраты, совершенные за время командировки. Далее проводится подведение итогов, где выявляется, остались ли неизрасходованные средства. На обратной стороне рассматриваемого документа приводится обобщение сведений о первичной документации, подтверждающей факт целевого характера имеющихся трат. К данному виду документов относятся товарные и кассовые чеки, квитанции, акты и накладные. Важно обратить внимание, что данные должны систематизироваться и фиксироваться в хронологическом порядке. После упорядочивания сведений они прикрепляются к основному документу.
После заполнения всех необходимых бумаг, готовая отчетность передается в бухгалтерский отдел для проверки целесообразности расходования суммы. Также рассматривается корректность заполнения документации. После проведения проверки бухгалтер фиксирует счета, которые прилагаются к отчету о затратах. После этого производится подпись документов подотчетным лицом, что далее передаются на утверждение руководству компании.
В том случае, когда у человека, вернувшегося из командировки, остаются неизрасходованные средства, необходимо вернуть оставшуюся сумму в кассу или бухгалтерский отдел. В случае с перерасходом средств, компания должна восполнить убытки сотрудника. В той ситуации, когда сотрудник имеет задолженность по ранее выданному авансу, личные расходы не компенсируются. Процесс заполнения подобных бланков довольно прост, однако необходимо учитывать различные нюансы.
Для того чтобы избежать ошибок при составлении документа, следует получить консультацию бухгалтера.
 Документ может быть составлен в бумажном либо электронном виде, с обязательным заверением подписью непосредственного руководства компании
Авансовая отчетность заполняется лицом, прибывшим из командировки и представителем отдела бухгалтерии. В задачу проверяющего входит анализ корректности предоставляемых сведений. Помимо этого, сотруднику должна быть выдана бухгалтерская расписка, подтверждающая факт постановления отчета на учет. Распиской является отрывная часть бланка, где указывается регистрационный код, дата написания отчета, фамилия и инициалы должностного лица, кем были получены подотчетные средства. Далее указывается размер учтенных финансовых трат и количество дополнительных вложений к отчету.
В том случае, когда отчетность составлена некорректно, за бухгалтерским отделом остается право в отказе принятия документов . В этой ситуации, должностное лицо становится должником предприятия. При отказе возмещения задолженности, руководство организации имеет полное право удержания необходимых средств из зарплаты сотрудника, в соответствии со статьей сто тридцать семь ТК Российской Федерации. Следует обратить внимание на то, что удержание финансовых средств осуществляется с согласия работника . Данный факт должен быть засвидетельствован в документальном виде. В том случае, когда работник отказывается покрыть сумму расходов, возникший конфликт решается в судебном порядке.
-