Зачастую основные средства предприятия, к примеру, те, которые могут участвовать в создании основного производственного цикла на протяжении года или более. Таким средством можно вполне по праву считать станок, который будет изготавливать детали необходимые при производстве продукции.
Как списать пришедшие в негодность средства частной компании
Но, не стоит относить все предметы предприятия к таковым, так как к примеру швабра будет принадлежать к оборотным финансовым потокам. У основных средств своеобразный подход к налоговому учету и законодательным нормам, поэтому их списание будет весьма нелегким.
Стоит отметить, что также этот процесс будет по-разному отображен в компаниях, имеющих частное руководство или же государственное. К примеру предприниматель в праве списывать все имущество, которое он посчитает устарело или износилось и приносит уже больше расходов в виде налога на имущество. Этот процесс он может проводить согласно внутренним установленным правилам компании.
Однако возникает при этом возникает здравый вопрос: как же можно провести процесс списания основным средств, за которые отчисляются налоги в государственную казну, но при этом они пришли в негодность?
Необходимо придерживаться определенного плана действий, для того, чтобы провести весь процесс удачно:
- Уполномоченное лицо должно составить на имя генерального директора соответствующий документ, в котором подробно указана причина и необходимость в таком шаге;
- После ознакомления с данной запиской директор в случае согласия составляет и издает специальный приказ создающий специальную комиссию;
- Созданная комиссия внимательно изучает данный вопрос и дает свое экспертное мнение;
- Во время списания бухгалтерский отдел должен составить все необходимые документы.
Стоит отметить, что для данного процесса не существует строго регламентируемых законных порядков. Но, для него уже сложился действующий порядок делопроизводства. При этом если при составлении таких документов, будет отсутствовать хоть одна подпись на документе, указывающем на причины списания имущества, или же в нем будут приведены неверные примеры, то это может вызвать осложнение этого процесса.
Первым делом разберем составление самого первого документа, а именно докладной записки Она, как правило, составляется заместителем по АЧХ, его непосредственным руководителем или же другим уполномоченным лицом, имеющим право составлять такой документ.
В нем необходимо отразить следующие положения:
- Фамилию, имя, отчество должностного лица, составившего записку;
- Занимаемую им должность;
- Подробное описание причин и сложившейся ситуации с устаревшим имуществом;
- В случае если это должностное лицо обладает информацией, то необходимо также отобразить балансовую и остаточную стоимость.
После правильного составления такая должностная записка подается секретарю главного руководителя предприятия. Далее она доходит и до самого начальника. После его ознакомления с ней и его согласием с изложенными положениями, он составляет и подписывает приказ по списанию средств с производства.
Приказ директора, разберем подробнее что необходимо отразить
Как правило, в предприятиях существует уже созданная на такой случай общая форма такого приказа. В ее шапке необходимо отразить полное наименование организации, а также город в котором она располагается и дату заключения. Кроме того, необходимо отразить еще и следующие положения:
- В названии документа казать следующие данные: «О создании специальной комиссии»;
- Мотивационный раздел (здесь нужно предписать указания и работу для членов созданной комиссии);
- Прописать состав такой комиссии (здесь нужно отобразить инициалы каждого члена и написать еще занимаемую им должность);
- Указать кто будет занимать должность председателя такой комиссии.
После заполнения основных положений, генеральному директору нужно поставить свою роспись и печать предприятия. После чего созываются члены комиссии и читают данный приказ, впоследствии они должны поставить так же свои росписи для подтверждения своего ознакомления с документом.
Отметим важность того, чтобы в комиссию входил представитель бухгалтерии, который будет рассчитывать амортизационные расходы этого оборудования.

Функционирование комиссии
После создания комиссии, ее деятельность регламентирует ряд документов, согласно которым они должны:
- Изучать физическое состояние основного средства;
- Его пригодность к дальнейшему использованию, если таковое возможно;
- Устарело ли оно морально. Довольно часто бывает так, что оборудование лежит на складе предприятия более пяти лет. Оно все еще пригодно к эксплуатации, но за это время появилось более совершенное оборудование. Которое позволит добиться лучшего качества продукции, а также меньшего потребления энергоресурсов. Поэтому устанавливать хранящееся на складе уже не будет иметь никакого смысла;
- Бухгалтер должен подсчитать и сверить его начальную стоимость, амортизацию и остаточную стоимость;
- Также необходимо выяснить дату приобретения и время, когда оно было введено в эксплуатацию.
Стоит отметить, что, если показатель амортизации составляет 100% все равно нельзя произвести списание без надлежащей уставом предприятия и законом процедуры. Кроме того, перед тем как начать оформлять списание нужно изучить возможность ремонта или же продажи оборудования.
Бухгалтерское оформление
Для того, чтобы оформить все надлежащее документальное оформление необходимо:
- Снять основное средство с учета;
- Рассчитать его показатели амортизации;
- Подсчитать его остаточную стоимость.
- При списании основного средства предприятие в любом случае понесет убыток. Однако, если показатель амортизации достиг 100%-ой отметки, то он останется на нулевой отметке.
Государственное имущество – все очень сложно
В случае если основное средство принадлежит государственной компании, то здесь процесс его списания становиться гораздо сложнее. Однако, довольно часто в каждой государственной компании на балансе числится определенный объем основных средств, приходящих в негодность
Этот процесс значительно затрудняется из-за борьбы с хищением у государства соответствующими органами. Порядок такой процедуры подробно расписан в постановлении правительства Российской Федерации №834.

Что можно списывать?
Стоит отметить, что законом государственному предприятию не запрещается списывать любое основное средство, числящееся на его балансе. Кроме того, существует специальная упрощенная процедура списания, правда она может быть применена в случае если стоимость этого оборудования не превышает отметку в три тысячи рублей. Однако даже в этом случае некоторые основные средства не могут использовать эту процедуру:
- Материальная ценность, которая уже была списана из оборота компании. Нельзя изъять дважды одну и ту же вещь;
- Различные музейные ценности и находящиеся в архиве бумаги, хранящиеся в специально обустроенных фондах. Для этой процедуры необходимо созвать комиссию министерства культуры;
- Активы, которые находятся на данный момент за границей. На этот пункт действуют нормы, установленные международным правом.
Процедура списания государственного и муниципального имущества
В целом она во многом похожа на то, как проводится списание в частном предприятии. Однако, существуют и различия. К примеру комиссия состоит из чиновников, занимающихся вопросами по государственному имуществу, они могут быть как федеральные, так и муниципальные в зависимости от размеров и значения компании. Также отличием является и то, что после созыва комиссии решение будет вынесено на протяжении двух недель со дня подписания приказа.
Важным пунктом является и процедура согласования, которая не позволяет директору списать активы, которые превышают стоимость в три тысячи рублей. Однако, здесь существует один нюанс. Если необходимо списать несколько основных средств, но их общая стоимость превышает значение в три тысячи рублей, то тогда директор может создать для каждого объекта отдельную процедуру списания.
Однако без соответствующего согласования не получится произвести списание предмета стоимость которого превышает установленную норму, даже в случае если его амортизационный показатель достиг 100% значения.
В деятельности практически любой , имеющей собственное имущество, может наступить ситуация, когда необходимо будет снять с учета основное средство. Как правильно документально оформить данное мероприятие и на что необходимо обратить внимание? Рассмотрим такой вопрос более детально.
Документальное оформление списания основных средств
Как и любой другой факт производственно-хозяйственной деятельности предприятия, списание основного средства должно быть обязательно задокументировано. Именно на основании этой документации будет приниматься решение о том, действительно ли необходимо списывать объект основного средства, какие мероприятия для этого нужно будет произвести и какой возможный доход компания может получить при ликвидации объекта.
Для отображения данной информации имеется установленная законодательством документация, к которой относятся ОС-4 и ее два подвида ОС-4а и ОС-4б. Хотя данные акты установлены и регламентированы законодательством, их использование не является абсолютно обязательным. Организация имеет право использовать унифицированные формы документов при списании основного средства либо разработать самостоятельно иные формы, которые должны быть отражены в учетной политике предприятия и содержать все основные необходимые сведения.
Когда проводится процедура списания основного средства, на данную процедуру комиссией составляется соответствующий акт, который обязательно утверждается и подписывается руководителем компании. Правильно оформленный акт списания передается сотрудникам бухгалтерии, которые на его основании формируют . Кроме того, на основании данного акта вносятся записи в на объект, которая будет храниться на предприятии в течение пяти лет.
Акт о списании
 Акт о списании основных средств — это первичный документ, в котором фиксируется факт хозяйственной деятельности предприятия в части выбытия объекта основного средства. Именно на его основе будут составляться соответствующие проводки в бухгалтерском учете и проводиться дальнейшие действия по ликвидации объекта.
Организация имеет право воспользоваться предложенными в законодательстве актами на списание основных средств либо на их основе разработать собственные бланки. При втором варианте необходимо учитывать, что в нем должны содержаться все основные сведения, необходимые для грамотного отображения процедуры. К таким данным относятся наименование основного средства и его инвентарный номер, причины списания, дата постановки и списания с бухгалтерского учета.
Особо необходимо отметить следующий момент: в обязательном порядке в акте следует указывать причину выбытия основного средства с баланса предприятия. Эта информация будет вноситься в автоматизированную программу по бухгалтерскому учету, а затем на ее основе будут формироваться соответствующие проводки. Будь то халатное отношение к объекту, его порча или хищение, результат воздействия чрезвычайной или стихийной ситуации, простое моральное устаревание или физический износ — причина должна быть обязательно указана.
Списание основных средств описано в видео ниже:
Форма ОС-4
Основным актом является форма ОС-4, предназначенная для списания основных средств (кроме ). В этом документе указываются сведения о состоянии объекта на момент его списания (инвентарный номер, дата выпуска, фактический период эксплуатации, первоначальная и , сумма начисленных амортизационных отчислений), а также индивидуальные характеристики, присущие этому объекту (наименование, количество, содержание драгоценных металлов).
В конце акта записывается заключение комиссии о том, что объект необходимо списывать по той или иной причине. Отдельно помечается информация о том, какие работы необходимо произвести при ликвидации объекта, какие затраты при этом предприятие понесет и что можно получить от ликвидации объекта.
Скачать бесплатно бланк акта можно .
Пример заполнения ОС-4
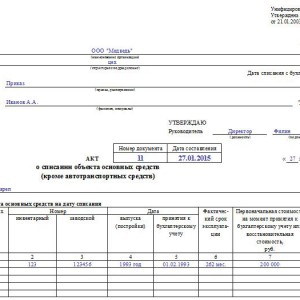
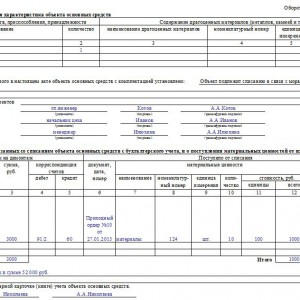
Акт о списании подписывается всеми членами комиссии и ее председателем, а затем утверждается руководителем организации.
Формы ОС-4а и ОС-4б
Акт по форме ОС-4а предназначен для списания автотранспортных средств, состоящих на балансе организации. Заполнение его аналогично тому, как формируется акт ОС-4, с тем лишь отличием, что автомобиль, естественно, будет иметь индивидуальные характеристики и параметры.
Скачать данную форму в MS-Excel можно .
Образец оформления ОС-4а
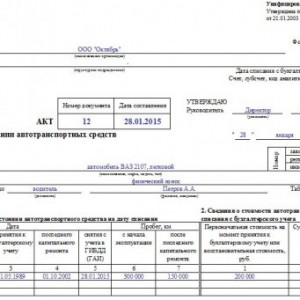

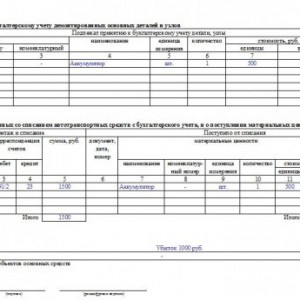
Акт по форме ОС-4б предназначен для того, чтобы списывать не один объект основных средств, а целую группу однородных предметов. Параметры и графы данного акта аналогичны, как и в первых двух вариантах, только каждый объект необходимо включать по отдельности.
Образец заполнения ОС-4б
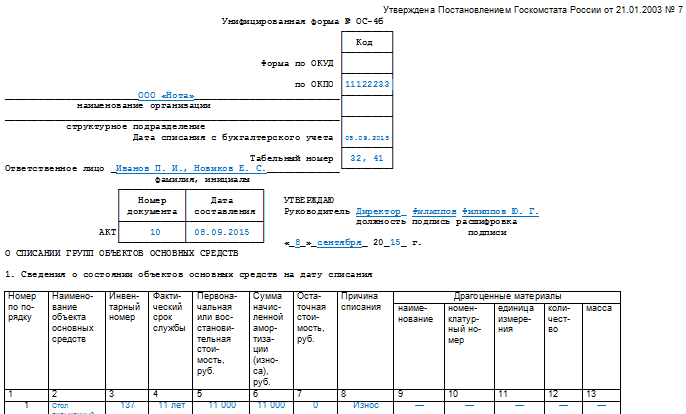
Все эти акты можно скачать в специальном законодательном документе — Постановлении «Об утверждении унифицированных форм» от 21.01.2003 № 7. Их используют либо в первоначальном виде без изменений, либо вносят необходимые коррективы.
Проводки по списанию описаны в видео ниже:
Протокол заседания комиссии
После того как акт на списание основного средства составлен, необходимо оформить протокол заседания комиссии, который представляет собой документ, содержащий информацию о проводимом мероприятии и принятом по нему решении. Данный протокол подписывается всеми членами комиссии и ее председателем и содержит основные положения о том, кто выступал и по какому вопросу, и какое решение было принято.
Протокол по списанию основного средства может выглядеть следующим образом:
ПРОТОКОЛ
заседания комиссии по списанию основных средств
«Звезда»
04.08.2017г. № 4
Присутствовали:
- Симонов С.А. – генеральный директор АО «Звезда»;
- Свердлов К.С. — главный инженер;
- Иванов П.В. – начальник отдела материально-технического снабжения;
- Никифорова Т.И. — главный бухгалтер;
- Медведева А.В. — секретарь комиссии по списанию.
Повестка дня
Списание станка с числовым программным управлением для изготовления труб ТБСУ.
Свердлова К.С.
— на комиссию по списанию основного средства представлены документы на списание станка с ЧПУ «Верона», 1997 года выпуска, инв. №10480683, 3,5 млн. руб.;
Основное средство осмотрено на месте его расположения. Оно в наличии, имеет 100% физический и моральный износ. Согласно заключению специалистов — ремонтников (акт технической экспертизы от 01.06.2017 г.) в результате длительной интенсивной эксплуатации оборудование выработало свой физический ресурс, а потому подлежит списанию.
Постановили: разрешить списание станка с ЧПУ «Верона», 1997 года выпуска, инв. №10480683, первоначальной стоимостью 3,5 млн. руб.
Председатель комиссии С.А.Симонов
Главный инженер К.С.Свердлов
Начальник отдела МТС П.В.Иванов
Главный бухгалтер Т.И.Никифорова
Секретарь комиссии А.В.Медведева
Заключение комиссии по списанию
 Заключение комиссии по списанию объекта основного средства может быть включено в акт на списание, а может быть оформлено в виде отдельного документа или приложения к акту. Законодательством не установлено, как именно должно оформляться такое заключение, а потому организация имеет полное право самостоятельно разрабатывать его форму.
В заключении полностью прописывается информация о том, какие мероприятия были проведены, на основании чего составлялся акт на списание, кто виновен в непригодности основного средства. В конце обязательно должно быть указано, как пример, что заключение комиссии следующее: «основное средство должно быть списано с баланса предприятия, поскольку его в дальнейшем его использование невозможно».
Еще больше полезной информации о списании ОС найдете в видео ниже:
Евгений Маляр
Навигация по статье
- Как списать основные средства с баланса
- Особенности списания в бюджетных структурах
- Общая логика действий
- Действия бухгалтера
- Приказ о списании
- Причины списания
- Акт о списании основных средств
- Таблицы формы акта о списании
- Протокол списания основных средств
Все основные средства рано или поздно приходят в негодность. Станки, оборудование, да и сами капитальные здания ветшают и больше не могут использоваться по прямому назначению. В конечном счёте судьба этих внеоборотных фондов – быть списанными с баланса. О том, как правильно это сделать, будет рассказано в этой статье.
Как списать основные средства с баланса
К основным фондам относятся дорогостоящие средства производства, служащие более года. Они списываются с баланса предприятия по следующим возможным причинам:
- Фонды устарели (физически или морально), то есть отслужили свой срок эксплуатации;
- Их продали стороннему субъекту;
- Их обменяли на что-то полезное, для чего заключён договор мены;
- Подарили какому-то юридическому или физическому лицу;
- Оборудование или прочее имущество безнадёжно вышло из строя в результате аварии;
- Оно преждевременно износилось;
- Его украли (чаще бухгалтеры и юристы употребляют слово «похитили», впрочем, от этого суть не меняется).
В каждой из перечисленных ситуаций требуется документальное оформление, предусматривающее фиксацию на бумаге причин, и отражение в бухгалтерской отчётности соответствующих хозяйственных операций.
Согласно пункту 28 Правил бухгалтерского учёта (ПБУ 6/01), списанию подлежат основные фонды, использование которых не может приносить предприятию финансовой выгоды.

Особенности списания в бюджетных структурах
В бюджетных учреждениях порядок списания устаревших, уничтоженных или похищенных внеоборотных активов несколько отличается от норм, действующих для коммерческих структур. Обусловлено это тем, что собственником основных фондов в данном случае является государство, и потому во многих случаях требуется разрешение вышестоящей инстанции на право распоряжения особо ценным имуществом, стоящим на балансе (перечень позиций приведен в Законе № 7-ФЗ, статья 9.2 п. 11). Есть объекты, списать которые руководители бюджетных организаций могут и сами, если они при этом не вносятся в уставной капитал других фирм. Общий принцип снятия с баланса, тем не менее, остаётся одинаковым.
Общая логика действий
В ситуации, когда списание пришедшего в негодность имущества, стоящего на балансе, становится актуальной задачей, вопрос об исполнении решает руководитель предприятия, издающий приказ о создании ликвидационной комиссии.
В свою очередь, комиссия, выполняя это распоряжение, составляет акт. О том, как должны проходить эти процессы, рассказ впереди, однако следует понимать, что именно они дают основание бухгалтерии делать проводки. Всё остальное – «дело техники».
План счетов в 2019 году изменений не претерпел, и есть основания предполагать, что в ближайшее время он останется неизменным. Заключение комиссии состоит в констатации фактического состояния имущества, оценке целесообразности его дальнейшего использования и обоснованности ликвидации. В некоторых случаях (когда прийти к каким-то выводам самостоятельно трудно или невозможно) приглашаются сторонние эксперты.
Списание основных средств производится согласно установленной для каждого конкретного случая формы, утвержденной Минфином. Если при заполнении бланков возникают сложности, можно использовать образец.
Скачать образец
Действия бухгалтера

В зависимости от причины, по которой имущество требуется снять с баланса, меняются корреспондентские счета, участвующие в данной операции. Наиболее распространённые типы проводок рассмотрены ниже.
Имущество частично или полностью изношено
Самый простой случай – когда объект «умер естественной смертью», то есть полностью исчерпал свой срок эксплуатации, а после этого благополучно вышел из строя. В этом случае он не обладает никакой ценностью в стоимостном выражении, так как полностью амортизирован. После того как акт составлен и подписан членами комиссии, а затем завизирован руководителем, бухгалтерия может снимать актив с учёта, не нарушая при этом баланса, проводя запись между субсчётом 01.1 (по первоначальной стоимости) и 01.2 (сумма полной амортизации).
При преждевременном моральном или физическом износе задача усложняется. На активе баланса числится полная сумма начальных затрат на приобретение объекта (субсчёт 01.1), с другой же стороны амортизация начислена неполная, то есть списанию подлежит объект с остаточной стоимостью, определить которую очень просто (нужно отнять от начальной стоимости сумму амортизации). Проводка будет выглядеть так:
По кредиту сч. 01–1 списывается полная стоимость ликвидируемого актива на дебет 01.2. Затем списывается амортизация со сч. 02. Затем следует проводка сумм амортизации (Дт 02 – Кт 01.1). В результате на счёт 01.2 попадает остаточная стоимость имущества (разница между дебетом и кредитом счёта 01.2). «Недоамортизированная» часть учитывается как расходы и списывается на счёте 91.2 (Дт 91.2 – Кт 01.2). Счёт закрыт.
Актив продан
Основанием для списания служат два документа – акт ликвидационной комиссии и договор купли-продажи. Проводки следующие:
- Дт01 – Кт01.1 – заносится первоначальная стоимость имущества;
- Дт02 – Кт01 «Выбытие» – на сумму амортизации;
- Дт91.2 – Кт01 – на остаточную стоимость объекта продажи;
- Дт62 – Кт91.1 – выручка (сумма договора);
- Дт91.2 – Кт68.2 – начисляется НДС.
Имущество перешло в уставной капитал другой фирмы (паевой взнос)
Имущество, не представляющее ценности для одного владельца, может быть нужным для другого. Если списанный актив приобретает качество паевого взноса, бухгалтерия пользуется счётом 58. Проводки:
- Дт01 – Кт01.1 – на первоначальную стоимость;
- Дт02 – Кт01 – на накопленную амортизацию;
- Дт91.2 – Кт01– на остаточную стоимость;
- Дт58 – Кт01 – сумма взноса в уставной капитал предприятия, получающего актив.
НДС не начисляется, так как паевой взнос – это не реализация.
Объект передан безвозмездно (подарен)
Да, такое может быть, но важно, чтобы за актом безвозмездной помощи не стояла скрытая продажа (за наличные), что является нарушением закона. Порядок списания примерно такой же, как и при продаже или износе (НДС начисляется исходя из рыночной цены актива), с той разницей, что выполняется проводка Дт99 – Кт91.9 на сумму финансового результата (фактически жертвуемого убытка).
Частичная ликвидация
Чаще всего эта ситуация возникает в отношении недвижимости. Что-либо другое сложно списать не полностью, а вот часть строений, к примеру, внутри завода, действительно можно снести. При этом основная часть цехов остаётся и функционирует, но общая стоимость активов и суммы их амортизационных отчислений снижаются. Операции отражаются в счёте 91.

Приказ о списании
Процедура списания основных фондов не предусматривает приказа как такового. Руководство, издавая такой документ, выражает своё намерение ликвидировать какой-либо дорогостоящий объект, «висящий» на балансе, а заодно назначает исполнителей, что, вероятно, и составляет важнейшую часть текста подобного распоряжения. Основанием для действий бухгалтерии служит не приказ, а договор (если речь идёт о мене, дарении, продаже или любом другом способе отчуждения) или акт о полной непригодности объекта к эксплуатации.
Тем не менее, на многих фирмах действует практика, согласно которой инициация списания выражается приказом. Какой-либо строгой утверждённой его формы нет (в отличие от акта), но примерный образец может выглядеть так:
Образец приказа
В документе кратко обосновывается решение о ликвидации названного объекта, чаще всего экономической нецелесообразностью дальнейшей эксплуатации и (или) ремонта, а также:
- Назначается комиссия, в которую, как правило, входит кто-то из руководителей предприятия (замдиректора, главный инженер), начальник подразделения, для нужд которых использовался актив, представитель бухгалтерии (чаще главбух) и т. д.;
- Формулируется цель;
- Устанавливается председатель комиссии, отвечающий за её работу.
Приказ подписывают все лица, упомянутые в нем, для чего в нижней части листа печатаются их фамилии с «полочками».

Причины списания
Процесс списания основных средств на любом предприятии неизбежен. Мало того что оборудование закономерно стареет, появляются новые его типы, но случаются и аварии, и стихийные бедствия, в результате которых имущество, движимое и недвижимое, приходит в негодность. Многочисленные примеры того, как фонды выходят из строя преждевременно и неожиданно, могут занять не одну страницу убористого текста. Нередки случаи, когда автомобили, совсем ещё новые, разбиваются в ДТП до такой степени, что ремонтировать нечего, и хорошо, если при этом не страдают люди. Из-за перепадов напряжения или других нарушений условий нормальной эксплуатации портится электронное и электрическое оборудование. Есть и такое явление, как моральное устаревание, часто случающееся внезапно, когда ещё не износившаяся физически техника оказывается ненужной или предназначенной для производства более невостребованного товара.
Наиболее распространённой и целесообразной причиной списания основных фондов является невозможность их дальнейшего коммерческого использования, а затраты на восстановление при этом неоправданно велики.
В последние годы появились новые термины, обозначающие ранее не учитываемые причины для досрочного вывода оборудования:
Экологическое старение. Под ним понимается несоответствие новым природозащитным требованиям, принятым на законодательном уровне. Если, к примеру, очистные сооружение предприятия не отвечают установленным стандартам, их следует менять, а старые списывать вместе с расходами на демонтаж;
Социальный износ. В этом случае причиной списания может стать принятие законодательных актов, отображающих более жёсткие требования к производственным отношениям, и, как следствие, основным фондам.
Акт о списании основных средств
Требования к оформлению актов списания основных фондов жёсткие. В утверждённых Госкомстатом РФ (Постановление 7 от 21 января 2003 г.) формах допустимы (при необходимости) дополнения, но любое редактирование возможно по письменному разрешению руководителя организации и должно быть обосновано, исключать же какие-либо графы нельзя.
Однотипный бланк ОС-4 является наиболее универсальным и потому используется чаще других. Его легко можно скачать бесплатно на нашем сайте:
Скачать бланк ОС-4
Эта форма предполагает возможность утилизации пригодных деталей, механизмов или узлов и служит основанием для их оприходования на склад, а также дальнейшего полезного использования в производственных целях или продажи.
Форма акта ОС-4 предназначена для списания широкого спектра активов, но для снятия с баланса автотранспорта используется другая, ОС-4а (или ОС-4б для нескольких объектов) которая выполняется в трёх экземплярах (один предназначен для снятия машины с государственного учёта в ГИБДД).
Если имущество отчуждается по причине безвозмездной передачи другому собственнику или продаётся, то следует применять форму акта ОС-1 (приёма-передачи).

В любом случае документ содержит ряд общих обязательных для заполнения пунктов:
- Причины ликвидации имущества;
- Описание технического состояния объекта, выявленного в результате произведенного комиссией обследования;
- Возможность и целесообразность восстановительных работ;
- Степень пригодности работоспособных комплектующих узлов, частей или деталей объекта и их цена в денежном выражении;
- Обоснованная аргументация списания ОС;
- Дефектный акт в случае выхода из строя по причине естественного эксплуатационного износа с перечислением всех имеющихся изъянов.
При моральном износе дефектный акт к форме ОС-4 не нужен, а вместо него прилагается приказ руководителя.
Таблицы формы акта о списании
Главная обязанность членов ликвидационной комиссии состоит в заполнении трёх таблиц, содержащихся в бланках форм ОС.
- Первая из них предназначена для внесения информации, содержащейся в акте приема-передачи, на основании которого оборудование использовалось в производстве в течение предшествовавшего списанию срока, общие сведения о нём (срок эксплуатации и начисленная амортизация);
- Вторая таблица должна содержать сведения о списываемом имуществе, наличии в его деталях драгметаллов и другую информацию из актов ОС-1, ОС-1а и ОС-1б.
- В третьей части фиксируются издержки на разборку и утилизацию объекта с целью извлечения полезных компонентов, а также их стоимость.
За исключением формы ОС-4б, все остальные выполняются в двух экземплярах, один из которых передаётся бухгалтеру и служит основанием для проводок, а второй вручается сотруднику, назначенному ответственным за сохранность списываемых основных средств, который сдаёт утилизированные изделия на склад.
Протокол списания основных средств
Венчает процесс списания объектов, относящихся к основным фондам (сейчас их чаще называют внеоборотными активами) заседание ликвидационной комиссии. Её ориентировочный состав уже перечислялся, и остаётся лишь добавить, что он может собираться отдельно при каждом подобном случае или быть постоянным, но в любом случае включает представителей руководства, бухгалтерии и производственных подразделений.

Результат заседания комиссии оформляется протоколом с прилагаемым к нему пакетом документов, которые составляются в произвольной форме. При этом, протокол должен соответствовать нескольким обязательным условиям, указанным в Постановлении Правительства РФ № 834 от 14 октября 2010 года и более поздних приложениях к нему, а именно:
- Наличие кворума (не менее 2/3 состава комиссии);
- Решение принято простым большинством присутствующих членов комиссии.
Типовой образец протокола комиссии по списанию ОС в расширенном виде содержит:
- Полное название предприятия или организации;
- Слово «Протокол»;
- Номер и дату составления;
- Место проведения заседания (обычно достаточно названия населённого пункта);
- Состав комиссии с указанием присутствовавших;
- Повестка дня (то есть списание какого именно имущества обсуждается);
- Информация о прениях («слушали»);
- Итог («постановили»);
- Результат голосования;
- Подписи членов комиссии.
После этого, в случае достижения согласия, процесс списания можно считать успешно завершённым.
ОС-1 применяется для оформления и учета операций приема, приема-передачи объектов основных средств (кроме зданий, сооружений)
Бланк формы Акт ОС-1. Инструкция по заполнениюБланк формы ОС-1а. Акт о приеме-передаче зданий (сооружений)
Акт приемки-передачи по форме ОС-1а применяется для оформления и учета операций приема, приема-передачи зданий (сооружений) в организации или между организациями для включения объектов в состав основных средств и учета их ввода в эксплуатацию, поступивших по:
- договорам купли-продажи, мены имущества, дарения, финансовой аренды;
- путем приобретения за плату денежными средствами;
- изготовления для собственных нужд и ввода в эксплуатацию;
- выбытия из состава основных средств при передаче (продаже, мене и пр.) другой организации.
Форма ОС-1б. Акт о приеме-передаче групп объектов основных средств (кроме зданий, сооружений)
Акт приемки-передачи по форме ОС-1б применяется для оформления и учета операций приема, приема-передачи групп объектов основных средств (кроме зданий, сооружений) в организации или между организациями для включения объектов в состав основных средств и учета их ввода в эксплуатацию, поступивших по:
- договорам купли-продажи, мены имущества, дарения, финансовой аренды;
- путем приобретения за плату денежными средствами;
- изготовления для собственных нужд и ввода в эксплуатацию;
- выбытия из состава основных средств при передаче (продаже, мене и пр.) другой организации.
Форма ОС-2. Накладная на внутреннее перемещение объектов основных средств.
Документ используется для оформления операций перемещения объектов основных средств внутри организации из одного подразделения в другое. Форма ОС-2 выписывается передающей стороной (сдатчиком) в трех экземплярах, подписывается ответственными лицами структурных подразделений получателя и сдатчика. Данные о совершенном перемещении вносятся в инвентарную карточку учета объектов основных средств.
Бланк формы Акт ОС-2. Инструкция по заполнениюФорма ОС-3. Акт о приеме-сдаче отремонтированных, реконструированных, модернизированных объектов основных средств
Применяется для оформления и учета приема-сдачи объектов основных средств из ремонта, реконструкции, модернизации.
Подписывается членами приемочной комиссии или лицом, уполномоченным на приемку объектов основных средств, а также представителем организации (структурного подразделения), проводившей ремонт, реконструкцию, модернизацию. Утверждается руководителем организации или уполномоченным им лицом и сдается в бухгалтерию.
Если ремонт, реконструкцию и модернизацию выполняет сторонняя организация, акт составляется в двух экземплярах. Первый экземпляр остается в организации, второй экземпляр передается организации, проводившей ремонт, реконструкцию, модернизацию.
Данные ремонта, реконструкции, модернизации вносятся в инвентарную карточку учета объекта основных средств (форма N ОС-6).
Бланк формы Акт ОС-3. Инструкция по заполнениюФорма ОС-4. Акт о списании объекта основных средств (кроме автотранспортных средств)
Документ по форме OC-4 предназначен для оформления операций по списанию и выбытию пришедших в негодность объектов основных средств. Является основной формой подтверждающей выбытие. Составляется в двух экземплярах, подписывается членами комиссии, которая назначается руководителем организации, утверждаются руководителем или уполномоченным им лицом.
Бланк формы Акт ОС-4. Инструкция по заполнениюФорма ОС-4а. Акт о списании автотранспортных средств
С помощью этого документа производится оформление операций по списанию и выбытию пришедших в негодность автотранспортных средств. Форма составляется в двух экземплярах, которые подписываются членами комиссии, назначаемой руководителем организации, документ подписывается руководителем или уполномоченным лицом.
Бланк формы Акт ОС-4а. Инструкция по заполнениюФорма ОС-4б. Акт о списании групп объектов основных средств
Документ предназначен для оформления групповых операций по списанию и выбытию пришедших в негодность основных средств. Форма составляется в двух экземплярах, которые подписываются членами комиссии, назначаемой руководителем организации, документ подписывается руководителем или уполномоченным лицом.
Бланк формы Акт ОС-4б. Инструкция по заполнениюФорма ОС-6. Инвентарная карточка учета объекта основных средств
Инвентарная карточка по форме ОС-6 применяется для организации учета наличия и движения объекта основных средств внутри предприятия. Карточка заводится на каждый инвентарный объект на основании акта приема передачи по форме ОС-1 (ОС-1а,ОС-1б). В этом документе регистрируются вся информации о приеме, перемещении, ремонте, модернизации и иных изменениях объекта основных средств.
Бланк формы Карточка ОС-6. Инструкция по заполнениюФорма ОС-6а. Инвентарная карточка группового учета объектов основных средств
Инвентарная карточка по данной форме используется для учета наличия объектов основных средств, а также учета их движений его внутри организации. Документ ведется в единственном экземпляре бухгалтерией предприятия на группу объектов. Инвентарная карточка заводится на группу объектов в момент принятия к учету этих объектов на основании актов о приеме-передаче объектов основных средств и сопроводительных документов (технических паспортов заводов-изготовителей и др.).
Бланк формы Карточка ОС-6а. Инструкция по заполнениюФорма ОС-6б. Инвентарная книга учета объектов основных средств
Данная форма учета основных средств может использоваться на малых предприятиях. Записи об объектах основных средств вносятся бухгалтером на основании первичных документов подтверждающих: поступление, перемещение, ремонт, выбытие и иные виды хозяйственных операций. Такими документами могут являться: Форма ОС-1 "Акт о приеме-передаче объекта основных средств", Форма ОС-2 "Накладная на внутреннее перемещение объектов основных средств" и другие.
Бланк формы Книга ОС-6б. Инструкция по заполнениюФорма ОС-14. Акт о приеме (поступлении) оборудования
Данный акт применяется для оформления поступившего на склад оборудования с целью последующего использования его в качестве объекта основных средств и служит основанием для отражения в бухгалтерском учете этих операций. Документ составляется комиссией, уполномоченной на прием основных средств, в двух экземплярах.
Бланк формы Акт ОС-14. Инструкция по заполнениюФорма ОС-15. Акт о приеме-передаче оборудования в монтаж
Этот документ используется при передачи оборудования в монтаж. Форма ОС-15 составляется в двух экземплярах: первый передается в бухгалтерию, второй - передается уполномоченному представителю монтажной организации.
Бланк формы Акт ОС-15. Инструкция по заполнениюФорма ОС-16. Акт о выявленных дефектах оборудования
Документ предназначен для отражения выявленных в процессе монтажа дефектов. Количество заполняемых экземпляров данного документа зависит от от количества сторон подписывающих акт. Как правило, ими являются: заказчик, монтажная организация и завод изготовитель.
Одним из видов бухгалтерской отчетности является акт списания групп ОС. Его используют в тех случаях, когда требуется списать целую группу материальных средств, относимых к ОС предприятия.
Документ составляется на предприятии в количестве 2 экземпляров, заверены подписями членов комиссии, директора, а затем передается для дальнейшей учетной работы бухгалтеру.
Акт о списании групп объектов основных средств является разновидностью документа, составляемого по форме ОС-4б, и учитываемого бухгалтерией в качестве более непригодных для эксплуатации объектов. Документ применяется наравне с другими актами: по объектам основных средств (форма ОС-4) и по автотранспортным средствам (форма ОС-4а).
Предназначение формы
ОС-4б относится к унифицированным формам, и утверждена Постановлением Госкомстата №7 от 21.01.2003г. Подлежит обязательному использованию при списаниях.
В отличие от ОС-4, данный акт предполагает введение информации о групповых объектах. После составления акта о списании групп объектов основных средств, прежде, чем передать его бухгалтеру, форма должна быть подписана специально созданной комиссией и утверждена директором организации.
Если один экземпляр подлежит передаче в работу бухгалтеру для дальнейшего учета, то второй поступает на хранение ответственному сотруднику, в чьих полномочиях контроль за сохранностью ОС. Сотрудник на основании данного документа может сдать указанные в нем группы на склад, реализовать материальные ценности и металлолом.
Списание производится в ситуации, когда часть ОС юридического лица признана изношенной с точки зрения физических и моральных показателей. Объекты списания не могут быть далее использованы, и их эксплуатация в будущем является экономически нецелесообразной.
Основанием для проведения процедуры списания служит отдельный приказ о ликвидации за подписью руководителя, а также составленный комиссией акт о недопустимости последующего использования указанных ОС в деятельности компании.
Образец акта о списании групп объектов ОС:


С бухгалтерской точки зрения формой ОС-4б подтверждается факт выбытия группы объектов, а также списание указанных ОС с соответствующего счета 01. Подписание акта служит для бухгалтера поводом прекращения начисления сумм по , а также корректировки базы для расчета , начиная с месяца, последующего за процедурой списания.
По результатам списания в организации могут возникнуть материалы, годные для дальнейшего использования в процессе обеспечения деятельности предприятия. Примером служит использование отдельных деталей, которые после списания ОС, признаны годными. При наличии таковых оформляется приход данных комплектующих по предполагаемым ценам. Приемка документируется по форме М-11.
Сведения о произошедшей ликвидации должны быть занесены в инвентарные карточки ОС-6 или отражены в книге ОС-6б (используются организациями, относимыми к категории малого бизнеса).
Правильное заполнение акта о списании групп объектов ОС
Как и любой документ бухгалтерского учета, форма ОС-6б должна быть заполнена согласно утвержденным требованиям к составлению:
- Особое внимание уделяется правильному заполнению сведений о дате списания и присвоенном табельном номере.
- Титульная страница должна содержать информацию о сотруднике, ответственным за ликвидацию, его фамилию и имя.
- Табличная часть формы заполняется сведениями о состоянии интересующих групп ОС к моменту ликвидации. В случае, если списывается какой-либо объект отдельно, заполняется форма ОС-4.
- При указании наименования объектов рекомендуется указывать его особые параметры и отличия.
- Заносится инвентарный номер объекта, срок службы, стоимость (первоначальная или восстановительная).
- После отражения износа в денежном выражении, определяется остаточная стоимость.
В обязательном порядке должна быть упомянута причина списания (в подавляющем большинстве случаев, упоминается износ физических показателей). Если в числе списываемых объектов есть материалы, в которых содержатся драгметаллы, их указывают в отдельной таблице вместе со стоимостью, видом, количественном значении.
На обратной стороне содержится заключения, принятое комиссией. В тексте заключения делают выводы относительно дальнейшей пригодности/непригодности. Описываются случаи ремонта, производившегося ранее, и указывается о невозможности дальнейших восстановительных работ по причине исчерпания ресурса.
После внесения информации о поступлении части материальных ценностей, оставшихся после списания и занесения результата списания с полученной от реализации выручки.
Образец
При составлении акта важно достоверно отразить информацию и предоставить полное описание, как списываемых объектов, так и их количественные значения: объем, стоимость.
Форма бланка состоит из текстовой и табличной части, представленной следующими параметрами:
- порядковый номер группы;
- наименование объектов с указанием отличительных характеристик;
- инвентарный номер;
- срок службы по факту;
- стоимость объектов при приходе или после восстановления;
- начисленная амортизация;
- стоимость остаточная;
- информация о наличии драгоценных металлов в объектах списания.
На оборотной стороне бланка комиссия оформляет свое заключение об исчерпании ресурса прочности, принимая решение о дальнейшей нецелесообразности использования указанных в табличной части средств и невозможности проведения мер по дальнейшему восстановлению для эксплуатации в интересах компании.
В качестве причины чаще всего указывается физический износ. В завершении заключения назначают ответственного работника, который будет производить демонтаж или ликвидацию, а также дальнейшие действия со списанными объектами.
После заключения предусмотрено описание прилагаемых к акту документов по ликвидации групп объектов.
Ниже заключения в бланке содержится еще одна табличная часть, в которую вносят сведения обо всех оставшихся после списания материалах, которые возникли в процессе списания (ликвидации и демонтажа). Таблица отражает факт поступления мат.ценностей, образовавшихся после списания.

Помимо описания полученных материалов (деталей, комплектующих), в табличную часть вносится следующая информация:
- дип документа, на основании которого произошло поступление материала (приходный ордер) и его номер;
- тата составления документа;
- название материальных ценностей;
- количество и единица измерения;
- цена отдельной единицы и общая стоимость;
- сведения относительно корреспонденции счетов.
После отражения всех сведений о приходе вносится запись о получении выручки в результате сдачи с указанием договорной стоимости. Также ставится отметка о том, что списание отмечено в соответствующих инвентарных карточках по учету ОС предприятия.
При заполнении бланка придерживаются определенных правил. Так, при внесении записи о первоначальной стоимости на момент постановки на учет по объектам, которые подвергались переоценке, должна быть отражена информация о восстановительной стоимости по итогам переоценки. В случае, если объект не подвергался данной процедуре, вносится изначальная стоимость на момент начала учета.
При занесении информации в графы о суммах начисленной амортизации или износа, отражается суммарное значение начислений по амортизации с момента ввода объекта ОС в эксплуатацию.
Если необходимо указать затраты, понесенные при ликвидации и стоимостные значения полученных ценностей (при разборке, демонтажных работах при ликвидации групп объектов), информация заносится во второй раздел формы.
Образец позволит наглядно иметь представление о способе внесения информации. После составления акта, необходимо завершить процесс оформления ликвидации путем внесения полученных результатов в книгу учета групп объектов или инвентарные карточки по учету групп объектов, имеющихся в составе основных средств организации. Для этого используются формы отчетности ОС-6 (по отдельным объектам основных средств), ОС-6а (автотранспортные средства в составе ОС) и ОС-6б (групповой учет).
-