Доброго времени суток, уважаемые читатели!
актуально по состоянию на 11.05.2017
У каждого из нас порой возникает необходимость размещения свободных денежных средств. Многие отдают предпочтение банковским вкладам, не зная о наличии такой возможности как получение процентов на остаток по текущему счету дебетовой карты!
Давайте сперва рассмотрим основные плюсы размещения средств на картах, по счётам которых начисляют проценты на остаток, а затем примеры таких карт (банков). Или другими словами обзор карт с начислением процентов на остаток.
Доступность денежных средств - в любой момент времени средства доступны как для снятия и оплаты товаров/услуг, так и для пополнения.
Разместив свои деньги во вклад вы как правило (с целью получения максимального процента по вкладу) обязуетесь не снимать их в течении оговорённого срока (пол-года, год и т.д.). В случае досрочного изъятия - ставка автоматически пересчитывается по ставке до востребования, которая редко превышает 0.01% годовых. Зачастую даже пополнять депозиты нельзя.
Фиксированная ставка - ставка не зависит от того снимаете вы деньги со счета или наоборот - вносите, проценты рассчитываются на остаток по счету.
Во вкладе ставка напрямую зависит от срока размещения и объёма денежных средств.
По п.2 необходимо сделать оговорку: ставка не зависит от суммы и сроков (хотя и тут есть исключения), но она сама по себе может быть изменена в любой момент по инициативе банка. Открывая вклад - вы 100% получаете фиксированную ставку на весь срок депозита.
Даже если ставки будут расти - у вас по договору все равно останется прежняя ставка, по которой заключался договор. Конечно, можно закрыть вклад и открыть под новый, более выгодный процент, но тогда пропадут все накопленные проценты по текущему вкладу (не забываем - по ставке до востребования банка).
Для меня очень важным является п.1 - когда денежные средства всегда доступны. На 100% никогда не можешь быть уверен в том, что деньги тебе не понадобятся и их точно можно положить на год-два и не трогать. Либо открыть вклад на меньшую сумму? А остаток куда, который может пригодиться? Правильно - на счёт с начислением процентов на остаток. Только тогда можно говорить о том, что "деньги постоянно работают".
Страхование денежных средств - денежные средства на текущем счете карты застрахованы также как и вклады (АСВ).
Ниже представлен обзор 3 банков, которые предлагают карты с начислением процентов на остаток (по состоянию на февраль 2017):
Рокетбанк
2) обязательное условие - расходы в месяц на сумму в 30 000 рублей, для получения бесплатного обслуживания (хотя СМС-уведомления все равно будут платными - 59 рублей / мес.). При невыполнении стоимость обслуживания - 299 рублей / мес. (обслуживание + СМС = 358 рублей / мес., или 4 296 рублей в год ).
3) высокий порог зачисления средств на счет без комиссии - от 30 000 рублей.
4) карта и счет открывается только в офисе банка при личном присутствии .
5) маленькие лимиты на снятие наличных , особенно при невыполнении условия (траты на 30 000 рублей) - свыше 5 000 рублей в месяц уже взимается комиссия за снятие (1,5%, минимум 250 рублей).
Банк Тинькофф
Банк Олега Тинькова - Tinkoff их карта Tinkoff Black с начислением процентов на остаток. Давайте посмотрим что предлагают они:
Преимущества :
1) начисляемый процент еще ниже , чем у Рокетбанка и Банка Открытие - 7% годовых (против 7,5%).
2) наличие кэшбэка (cashback) до от 1% до 10% (по специальным предложениям от партнеров возможен кэшбэк до 30%). Кэшбэк в натуральных "живых" деньгах (рублях).
3) возможность снять наличные в любых банкоматах мира без комиссии . Всего одно условие - операция должна быть свыше 3 000 рублей (и не более 150 000 рублей в месяц).
4) бесплатное обслуживание при наличии на счете остатка в сумме не менее 30 000 руб.
5) отсутствие комиссий за пополнение , при условии пополнения счета в расчетном периоде на сумму не более 300 000 рублей.
6) до 20 000 рублей в месяц отсутствует комиссия за переводы с карты на карту.
7) в приложении есть чат .
8) в приложении возможно открывать вклады, счета (в трёх популярных валютах), оформить страховку, взять ипотеку или оформить другую карту.
9) удаленное открытие счета и карты . Заказать карту можно на сайте и через несколько дней её привезут в удобное для вас время и место.
Мобильное приложение Tinkoff банка выглядит следующим образом:
Недостатки :
1) самый маленький процент в обзоре - 7% годовых.
2) есть верхняя граница - 300 000 рублей . Только на эту сумму начисляется 7% годовых, на все что свыше - всего 3%.
3) обязательное условие - наличие расходных операций по карте - 3 000 рублей в месяц. При невыполнении условия - начисления процентов не будет.
4) при остатке денежных средств в размере менее 30 000 рублей взимается комиссия за обслуживание счета - 99 рублей / мес.
5) Платные СМС-уведомления - 39 рублей / мес.
6) За пополнение счета на сумму, превышающую 300 000 руб. - комиссия 2% от суммы (p.s. а зачем пополнять больше, если свыше 300 000 рублей начисляется всего 3% годовых? (см. п.2)).
Конечно же это далеко не весь перечень банков, которые начисляют проценты на остаток денежных средств по карте. В данном обзоре приведен список банков, которыми я либо пользуюсь сейчас, либо пользовался ранее. Для примера есть еще несколько банков, которые можно рассмотреть:
- Локо-банк . Доходностью обещают до 9%, но есть условия, при которых надо совершать платежи через их интернет-банк на 10 000 рублей и более. На сайте банки.ру есть негативные отзывы. Опыта использования нет .
- Тач-банк (touchbank)
. Начисляют до 8% годовых. Отсутствие комиссий за ведение счета (при сумме от 50 000 рублей). Пользовался около года
. Во время использования чувствовалось что банк "сырой" (что сам банк, что приложение), хотя проценты начисляли исправно. Открытие (как и закрытие счета и карты) происходит удаленно, никуда ездить не надо.
Мобильное приложение выглядит так:
У Тач-банка есть одна забавная особенность: при закрытии карты (и счета) - повторно открыть карту в их банке - невозможно. Софт банка запрещает это делать, даже если клиент передумал и очень хочет это сделать.
- Кукуруза . Да-да, это тоже название карты. Начисляют 7,50% годовых при наличии на счете суммы вклада от 250 000,00 и более (верхняя граница 10 млн. рублей). При меньших суммах, процент варьируется от 4% до 6%. Можно пополнять через Евросеть, либо с карт других банков. Снимать можно до 30 000 рублей в месяц без комиссии в любых банкоматах, принимающих MasterCard. Опыта использования нет , но в сети есть масса положительных отзывов.
Здесь собраны наиболее популярные банки, которые позволяют получать 7 и более процентов годовых на остаток по счету. Банков которые предлагают 3-5% годовых на остаток - еще больше, но по понятным причинам интереса к ним нет.
На мой взгляд - наиболее выгоден и привлекателен с точки зрения качества, стоимости обслуживания и размера начисления процентов, это - Рокетбанк .
В настоящее время использую именно его.
При выборе карты с начислением процентов на остаток главное узнать все условия: стоимость обслуживания, наличие условий, при которых начисляются проценты, лимиты и комиссии. И только после анализа вышеуказанных условий принимать решение о выборе банка.
А какими банками пользуетесь вы? Или быть может открывать вклады выгоднее и удобнее, чем держать деньги на карте? Поделитесь своим мнением в комментариях!
Также есть обзор дебетовой карты с начислением процентов на остаток от РосЕвробанка , статья здесь: . Кроме того, статья описывает принцип начисления процентов, плюсы и минусы!
Здравствуйте, дорогие читатели. В этой статье мы расскажем вам про банковские карты с услугой кэшбэк и процентом на остаток по счету.
Сегодня вы узнаете:
- Что такое банковские карты и как правильно ими пользоваться;
- Зачем банки предлагают дебетовые карты;
- Какую карту выбрать и на что обратить внимание.
Что из себя представляют банковские карты с кэшбэком
Современные банки, в условиях большой конкуренции, предлагают своим клиентам максимум прибыли. Чтобы привлечь клиента, финансовые компании предоставляют интересную услугу кэшбэк.
Если 5 лет тому назад про данную услугу никто ничего не знал, то сегодня все намного иначе. В переводе с английского языка cashback – это возврат денежных средств. Получается, что владельцы карт с такой услугой могут получать часть денег от совершенных покупок. На первый взгляд, фантастика, в которую сложно поверить.
Но как банк возвращает средства своему клиенту? На самом деле все очень просто. По каждой карте финансовые компании устанавливают процент возврата по безналичным операциям.
Как только клиент оплатит товар или услугу, он получит фиксированный процент обратно на свой счет. Некоторые банки возвращают средства моментально, сразу после покупки, в то время как другие перечисляют cashback в отчетный день. По сути, клиент банка приобретает товар или оплачивает услугу со скидкой.
В России услуга возврата части денег функционирует по тем же принципам, как во и всем мире.
Покупатель сможет вернуть средства от покупок:
- В торговых центрах;
- В интернет-магазинах;
- При оплате товаров или услуг через онлайн-кабинет.
Банки готовы предложить cashback в виде:
- Бонусов, которыми можно расплатиться в магазинах-партнерах;
- Рублей, которые «капают» на общий счет клиента;
- Милями при оплате билетов на самолет или поезд.
Карта с услугой cashback ничем не отличается от обычных и привычных всем дебетовых карт.
Пользоваться ей достаточно просто.
Все что необходимо клиенту, это:
- Следить в личном кабинете за акциями, которые устраивает кредитор . В большинстве случаев финансовые компании активно сотрудничают с торговыми центрами и предоставляют своим клиентам большие скидки на товары. В период акции можно получить бонус на товар до 30%.
- Проверять количество начисленных бонусов . Вы должны четко знать, какую сумму кредитор вернул вам на счет и как вы можете потратить свой бонус.
- Следить за новостями финансовой компании . Каждый день банк предлагает новые привлекательные услуги, с максимальными бонусами и привилегиями.
Рейтинг и сравнение карт с кэшбэком от 10 банков
Для вашего удобства мы сделали подборку из 10 лучших дебетовых карт, которые заслуживают особого внимания.
Тинькофф Банк

Тинькофф – один из крупных банков. Отличительная особенность этого банка заключается в том, что клиенты получают продукты исключительно дистанционно.
Заполнить онлайн заявку и узнать подробности о карте можно на официальном сайте банка .
Банк полностью отказался от офисов и принимает заявки через интернет. Любую карту этого банка можно оформить за считаные минуты и получить курьером, который доставит ее по указанному адресу в удобное для вас время.
Тинькофф банк готов предложить 12 дебетовых карт, с услугой cashback. По каждой карте банк дарит свой бонус от совершенной покупки. Особое внимание заслуживает карта Tinkoff Black.
Получается, благодаря выгодной карте от банка Тинькофф можно получать хорошие бонусы. Главное – постоянно отслеживать выгодные предложения и акции на официальном сайте компании.
Альфа-Банк

Альфа Банк – это универсальный банк, который предлагает клиентам все виды банковских операций. Продуктовая линейка дебетовых карт этого банка насчитывает целых 43 карты. Такое многообразие позволяет выбрать по-настоящему интересный и привлекательный продукт.
Заполнить заявку на карту и узнать подробности можно на официальном сайте банка .
По каждой карте существует свой бонус за безналичные операции.
В зависимости от вида карты, установлен максимальный размер возврата, который можно получить:
- при оплате товаров в магазинах «Перекресток»;
- при покупке по карте билетов на самолет или поезд;
- расплачиваясь картой на заправках;
- расплачиваясь в кафе и ресторанах;
- оплачивая дополнительные опции в знаменитой игре World of Tanks;
- приобретая товары в магазинах: МВидео или Amway.
Из всего многообразия, отдельное внимание заслуживает карта альфа-банка, которая получила название «Cash Bach». Карта пользуется большой популярностью.
Все клиенты банка по дебетовым картам получают бесплатный доступ к «Альфа-Клик», где можно быстро оплатить услуги, открыть дополнительный счет или перевести средства близкому человеку.
При необходимости все клиенты банка могут получить круглосуточную квалифицированную помощь по бесплатному телефону поддержки клиентов.

Промсвязьбанк – крупный банк, с хорошо развитой филиальной сетью. Обслуживать розничный бизнес банк активно стал только с 2005 года.
Отправить заявку на получение карты и узнать подробности можно на официальном сайте Промсвязьбанка .
Карта, которая заслуживает отдельного внимания, получила название «All Inclusive». Это премиальная карта, с помощью которой ваши средства будут работать исключительно на вас.
| Размер cashback | Зависит от программы по карте:
Максимальный размер возврата в месяц составляет 1 000 рублей. |
| Годовое обслуживание | Плата за карту составляет 1 500 рублей в год. В последующий год плата за годовое обслуживание не взимается, если за прошедший год поддерживался минимальный остаток средств по карте в размере 50 000 рублей. |
| СМС-уведомление | Плата за все оповещения взимается ежемесячно и составляет 29 рублей. |
| % на остаток по счету | Услуга не предусмотрена. |
По карте банк предоставляет особую систему безопасности «Суперзащита». Суть максимальной защиты заключается в том, что карта оборудована специальным электронным чипом. Картой можно оплачивать товары по всему миру и не переживать, что мошенники смогут завладеть вашими сведениями.
Также приятный бонус – возможность получения двух дополнительных карт премиальной категории совершенно бесплатно. Оформить дополнительные карты можно для друга или близкого человека.
РокетБанк

Рокетбанк один из первых виртуальных российских банков, который создавался как удобное мобильное предложение, с помощью которого можно пользоваться всеми необходимыми финансовыми продуктами. В апреле 2016 года «Рокетбанк» был приобретен известным всем банком «Открытие».
Продуктовая линейка этого банка не отличается многообразием предложений. При этом продукт, который банк создал для своего клиента, за столь короткое время завоевал внимание многих. В данном случае речь пойдет о дебетовой карте «Открытие-Рокет».

Сберегательный банк – один из крупных банков. Этот банк можно по праву назвать лидером банковского сектора.
Сберегательный банк сегодня, это:
- более 16 000 отделений по всей стране;
- более 110 миллионов клиентов;
- удобный сервис и квалифицированное банковское обслуживание;
- многообразие банковских продуктов;
- привлекательные условия.
Продуктовая линейка банка насчитывает 10 предложений по дебетовым картам, которые отличаются статусом и условиями. Особое внимание заслуживает платиновая карта «Карта Visa с большими возможностями». Карта выполнена в интересном строгом дизайне черного цвета, что отлично подчеркивает статус ее владельца.
Бонусы от Сбербанка – это размер кэшбэка, который начисляется за каждую покупку. Оплатить бонусами товары и услуги можно исключительно в магазинах партнерах. Согласно условиям договора, 1 бонус приравнивается к 1 рублю.
Если вы решили оформить карту этого банка и активно ей пользоваться, то сможете окупить годовое обслуживание, если операции по карте превысят 30 000 рублей в месяц.
Открытие

Банк «Открытие» представлен на рынке финансовых услуг с 1995 года. Совершенно недавно, в ноябре 2016 года, клиентам банка был сделан уникальный подарок, в виде новой карты с услугой cashback.
Новый банковский продукт получил название «Смарт карта». Сегодня карта пользуется большой популярностью, поскольку позволяет получать максимальный доход. Также стоит отметить, что все желающие могут оформить карту дистанционно. Получить карту можно сидя за домашним компьютером.
Получить карту можно, заполнив онлайн-заявку на официальном сайте банка Открытие .
| Размер cashback | Получить бонус можно в размере:
|
| Годовое обслуживание | Клиентам, которые активно пользуются картой, кредитор готов подарить бесплатное годовое обслуживание. Не оплачивать годовое обслуживание смогут те клиенты, которые в месяц тратят более 30 000 рублей по карте. Если вы тратите меньше, будьте готовы заплатить всего 299 рублей в месяц. |
| СМС-уведомление | Плата за оповещение составляет 59 рублей в месяц. |
| % на остаток по счету | 7,5% начисляется на остаток по карте. |
Отличная доходная карта – подходит тем, кто совершает много покупок. Если вы планируете снимать наличные с карты, стоит помнить о максимальном лимите на снятие наличности, который не превышает 150 000 рублей.

Бинбанк – российский коммерческий банк, оказывающий услуги населению уже 23 года. Своим клиентам банк предлагает воспользоваться уникальной программой лояльности «Бинбонус». Это особая система поощрения клиентов, которые активно расплачиваются картами банка за товары и услуги.
Чтобы начать получать бонусы от банка, достаточно выбрать любую дебетовую карту и активировать одну из предложенных категорий:
- авто;
- путешествия;
- развлечения и отдых;
- покупки в интернет-магазинах;
- спорт, красота и здоровье.
Несомненное преимущество бонусной программы заключается в том, что изменить категорию по cashback клиент банка может самостоятельно, в любой момент.
Из всего многообразия продуктов этого банка стоит отметить карту «Расчетная». Заказать карту можно даже через интернет.
| Размер cashback | Размер возврата:
5% от оплаты товаров и услуг выбранной категории; 1% за все покупки. |
| Годовое обслуживание | 450 рублей в месяц (при месячной оплате);
4 500 рублей годовая плата; бесплатно, при наличии ежедневного остатка по карте 100 000 рублей или оборота по карте более 50 000 рублей в месяц. |
| СМС-уведомление | Не взимается |
| % на остаток по счету | Финансовая компания дарит дополнительный бонус, в виде процента на остаток по счету:
2% клиентам, чей остаток превышает 750 000 рублей; 6% при остатке менее 750 000 рублей. Для получения гарантированного дохода клиент должен в течение месяца оплатить товары или услуги картой, на сумму не менее 500 рублей. |
Дополнительный бонус от финансовой организации – наличие договора страхования. Страховка действует по всему миру круглосуточно.
Также стоит отметить услугу «мультивалютность», благодаря которой можно совершать покупки по карте в любой валюте. Также постоянные скидки и привилегии от платежной системы Visa приятно порадуют каждого клиента.
Кукуруза

Кукуруза – дебетовая карта с ярким дизайном, которая привлекла внимание миллионов людей. Кто же выпускает карту с интересным названием? Если посмотреть на саму карту, то можно увидеть 2 логотипа: Золотая корона и Master Card.
За выпуск и соответственно обслуживание отвечает ООО РНКО. Всем известный салон сотовой связи «Евросеть» просто является партнером и распространяет карты.
По карте Кукуруза можно:
- погашать кредиты разных банков;
- оплачивать штрафы;
- отправлять денежные переводы;
- следить за балансом карты в режиме реального времени;
- приобретать валюту;
- настраивать и совершать автоплатежи.
| Размер cashback | С бонусной программой все просто и понятно. При оплате товаров и услуг можно получать от 0,5% до 3% от стоимости покупки, в виде бонусных баллов. |
| Годовое обслуживание | «Умная карта» предоставляется совершенно бесплатно. |
| СМС-уведомление | Не взимается плата. |
| % на остаток по счету | Совместно с банком партнером ПАО «Первый объединенный банк» создан накопительный сервис, который позволяет получить дополнительный доход по карте:
10% в год, если ежедневный остаток по карте превышает 30 000 рублей; 7% в год, если остаток средств по карте менее 30 000 рублей. Проценты начисляются ежедневно и выплачиваются на счет ежемесячно. |
Потратить бонусные баллы можно в салоне сотовой связи «Евросеть» или оплатить часть товара в магазинах партнерах.
Среди партнеров можно отметить такие крупные компании, как:
- Перекресток;
- Ozon.ru;
- Л’Этуаль;
- Kari;
- Ebay;
- Алиэкспресс;
- Nike и многие другие.
Связной

Связной банк предлагает своим клиентам универсальную карту с услугой cashback. Каждый, кто оформит карту, может получать возврат в виде бонусных баллов за каждую покупку. После получения карты, клиенту дарят 200 подарочных бонусных баллов.
Вывести кэшбэк по карте можно в магазинах партнеров по номеру штрихкода. Стоит принимать во внимание, что 100 баллов =1 рублю скидки на товар или услугу.
У банка более 50 партнеров, среди них многочисленные магазины одежды, продуктов, аксессуаров, кафе, аптек и операторы сотовой связи.
Райффайзен Банк

Дебетовая карта от банка Райффайзен – это удобный платежный инструмент, благодаря которому можно зарабатывать дополнительные скидки в более чем 6 000 магазинах. Карта позволяет получать кэшбэк и участвовать в различных акциях.
Если вы приняли решение воспользоваться услугами этого банка, то уделите особое внимание дебетовой карте «ВСЕСРАЗУ». Это не только карта в красочном дизайне, но и выгодный продукт, который поможет получать хорошие бонусы и дополнительную прибыль. Пользоваться картой этого банка одно удовольствие.
Также несомненное преимущество – банк предлагает карту с уникальным дизайном. Чтобы получить индивидуальную карту, нужно загрузить фото на сайте банка и дождаться проверки.
Подведение итогов
Как видите, на рынке финансовых услуг большое количество карт, с привлекательной услугой возврата денежных средств.
Карта пригодится:
- Любителям активного отдыха . Если вы активно путешествуете, то стоит обратить внимание на карты, по которым предоставляют бонусы и скидки на покупку билетов и оплату отелей.
- Любителям шопинга . Модницы по достоинству оценят карты, по которым можно получать скидки при покупке одежды и аксессуаров.
- Домохозяйке . Ну и, конечно же, хозяйки, которые каждые день приобретают продукты в супермаркетах, будут рады дополнительным скидками и бонусам, которые можно с легкостью получить. Кэшбэк в супермаркетах по многим картам достигает 5%.
Зачем они банкам
Привлекательные для клиентов карты, по которым можно вернуть средства, предлагают все финансовые компании. Но зачем это банку?
На самом деле кредитные учреждения знают, благодаря чему они смогут получить прибыль, не зря же каждый день они рекламируют свои услуги и порой навязчиво предлагают оформить карту с кэшбэком.
Прежде всего, благодаря такой услуге они могут привлечь клиента, который будет активно пользоваться банковским продуктом и советовать его родным и близким.
Выгоды банка:
- Плата за пользование картой . По любой карте финансовая компания просит оплатить годовое обслуживание. В большинстве случаев плата зависит от типа и статуса карты и составляет от 300 до 3 500 рублей.
- Услуга смс-уведомление . Чтобы контролировать свои расходы и доходы, клиенту подключают услугу смс-информирование. Плата, конечно, минимальная и порой не превышает 50 рублей в месяц, но это фиксированный доход, который получит банк, независимо от того, будете вы пользоваться картой или нет. Если верить знаменитой пословице, то «курочка по зернышку клюет», то и банк собирает максимальный доход по крупицам.
- Клиенты на другие продукты . Банку достаточно привлечь клиента бесплатным и выгодным продуктом, чтобы потом предложить другие услуги. В большинстве случаев граждане любят обслуживать в одном банке:
- оплачивать коммунальные услуги;
- оформлять кредиты и кредитные карты;
- размещать средства на депозите;
- в ценные бумаги и инвестиционные проекты.
За все перечисленные операции банк будет получать прибыль. Подарив бесплатный продукт, он завоевывает своего клиента и располагает к себе на долгие годы. Клиенты, которые любят расплачиваться картами – это «золотая жила» для любого банка.
Клиенты банка, для получения максимального дохода даже идут на хитрости и действуют по следующей схеме. Получая заработную плату, они кладут средства на выгодную карту, чтобы оплатить товар и получить максимальный размер возврата. Некоторые клиенты оформляют несколько карт, поскольку условия возврата по каждой карте индивидуальные.
Получается, чем больше финансовая компания сможет привлечь клиентов, благодаря выпуску карт с услугой кэшбэк, тем больше прибыли она сможет получить.
На что обращать внимание при выборе карты
Решили оформить карту, но не знаете, как правильно сделать выбор? На самом деле все очень просто. Главное, не торопиться, сделать сравнение карт и обдуманно выбрать наиболее привлекательный для себя вариант.
При оформлении карты принимайте во внимание:
- Возврат денег.
Практически всех клиентов манят заманчивые условия, согласно которым финансовая компания обещает вернуть средства за покупки, сделанные по карте.
Уж очень заманчиво все выглядит: вы тратите средства, покупаете все, что захотите по карте и получаете деньги обратно. Можно подумать – сказка. Да и условия для клиентов минимальные. Получить карту с кэшбэком могут дееспособные граждане с 18 лет.
Хотя опция у всех одинаковая, не все кредитные учреждения возвращают реальные деньги на счет.
Получить на счет вы сможете:
- бонусы;
- спасибо;
- мили;
- баллы;
- иные условные единицы банка.
Получается, что прежде чем сделать выбор, стоит внимательно прочитать условия договора и узнать, какой бонус вы получите и как в дальнейшем сможете его использовать.
- Размер кэшбэка.
На практике финансовые компании заманивают большим процентом возврата. Только вот получить его можно далеко не за все покупки. Максимальный процент по услуге сashback можно получить только делая покупки в магазинах партнеров. Средний процент возврата составляет 1-2%, за любую операцию по карте.
Поэтому стоит заранее узнать, какой реальный процент вы сможете получить и выбрать карту, по которой банк гарантированно предоставит большой процент.
- На что можно обменять начисленные бонусы.
На что можно потратить накопленные бонусы? Наверное, это самый популярный вопрос, который появляется у держателей карт. Ответ зависит от того, какую карту вы оформили.
Обменять бонусы можно:
- на скидку в магазине партнере;
- на реальные рубли по курсу бонусной программы и потратить средства в любом магазине;
- на услуги по карте.
Конечно, приятнее получать обратно реальные средства. Поэтому прежде чем оформить карту, стоит особое внимание уделить способу возврата.
- Плата за годовое обслуживание.
Не стоит забывать, что за обслуживание карты необходимо платить. Порой плата достигает нескольких тысяч рублей. Если вы редко пользуетесь картой, 1-2 раза в месяц, и приобретаете товары только в супермаркетах и магазинах, стоит выбрать карту с минимальной платой.
Подведя итог, можно отметить, что банковские карты – это удобный и привлекательный продукт, который позволит не только получать дополнительные привилегии, но и деньги.
Пользоваться картой нужно правильно, тогда она принесет вам дополнительную прибыль и массу положительных эмоций. Какая кэшбэк карта лучше – решать только вам!
Удобно и выгодно. Правда, в расчет эти деньги не возьмешь: они становятся доступными лишь через определенный промежуток времени. Чтобы средства всегда были под рукой, да еще приумножались, были разработаны банковские карты с начислением процента на остаток. По-другому их называют доходными. О величине процентного вознаграждения популярных дебетовых карт и условиях их использования узнаем из статьи.
Что это такое?
Немногие знают о существовании доходных карт и принципе их действия. На самом деле это обычный расчетный «пластик», владелец которого получает вознаграждение от банка при остатке средств на счете. Доход начисляется ежемесячно исходя из годовой процентной ставки и суммы на карте. В некоторых случаях для получения вознаграждения требуется выполнить определенные условия.
Карты с начислением процентов на остаток собственных средств - удобный продукт для тех, кто предпочитает не только пользоваться деньгами, но и накапливать их. Несомненным «плюсом» такого продукта является свободный доступ к собственным ресурсам. Если по программам депозитов деньги выгодно снимать через определенный промежуток времени, то доходной картой можно пользоваться без ограничений. Проценты вознаграждения начисляются всегда, когда баланс счета положителен (или достигает определенной суммы).
Далеко не каждая кредитно-финансовая организация выпускает доходный «пластик», но с ростом спроса на них появляется все больше интересных предложений. Рассмотрим наиболее популярные с начислением процента на остаток средств.
Сбербанк
Организация предлагает множество депозитных программ с разными сроками и условиями. Но именно карточные продукты не наделены функцией начисления вознаграждения. Исключение составляет лишь пенсионная социальная с начислением процентов на остаток. Сбербанк вознаграждает держателей по ставке 3,5 % годовых, причем расчет производится ежедневно. Сумма зачисляется на карту раз в месяц.
Процентная ставка невысока, но тем не менее социальная карта имеет свои преимущества:
- обслуживание и выпуск карты производится бесплатно;
- действует программа «Спасибо от Сбербанка» в виде кешбэка бонусными баллами;
- возможно оформление дополнительной карты;
- начисление процентов ежедневно;
- снятие средств в терминалах банка без комиссий;
- участие в бонусных программах от платежной системы MasterCard.
Удобным и выгодным средством получения пенсии станет дебетовая карта с начислением процентов на остаток. Сбербанк предлагает приемлемые условия по обслуживанию и небольшое ежемесячное вознаграждение.
Карта «Открытие-Рокет»
Банк «Открытие», основанный в г. Ханты-Мансийске, в конце 2015 года презентовал новую кобрендовую карту «Открытие-Рокет». Физлица могут оформить продукт по одному из двух тарифов: «Все включено» и «Уютный космос».
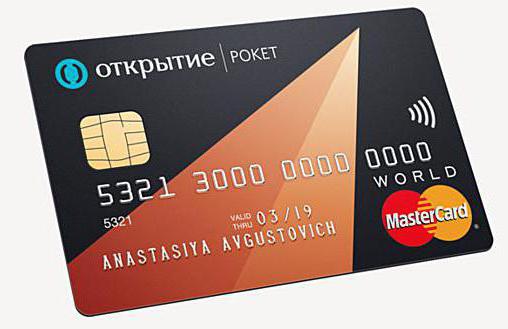
Причем последний является абсолютно бесплатным и гарантирует неплохой процент вознаграждения. Карты с начислением процентов на остаток средств «Открытие-Рокет» обслуживаются платежной системой MasterCard. Класс «пластика» стандартный - World.
В таблице приведены условия тарифных планов по доходной карте:
Услуга, вид операции | «Уютный космос» | «Все включено» |
Стоимость годового обслуживания | Бесплатно | 290 руб. в месяц |
Проценты на остаток средств | 8 % годовых |
|
10 % при оплате картой в «любимых» заведениях, 1 % на все категории покупок |
||
Комиссия за снятие | 5 снятий без комиссии, затем - 1,5 % | 10 снятий без комиссии, затем - 1,5 % |
Переводы | Внутри банка бесплатно, на карты других организаций - с комиссией 1,5 % (минимум 50 руб.), в другие банки - 5 бесплатных операций | Внутри банка и на карты других организаций, а также 10 переводов в другие банки бесплатно |
Пополнение карты | Без комиссии |
|
Дополнительные сервисы | Бесплатные сервисы «Мобильный банк», «SMS-инфо», Push-уведомления | Бесплатные сервисы «Мобильный банк», Push-уведомления. «SMS-инфо» - 50 руб. в месяц |
Для начисления 8 % годовых держателю карты не нужно выполнять какие-либо условия. Вознаграждение выплачивается всегда, независимо от величины положительного остатка на счете.
Карта «Cashback» Альфа-Банка
Доходность этого «пластика» напрямую зависит от активности держателя. Класс карты - MasterCard World. Если регулярно осуществляются транзакции, начисляется бонус в размере:
- до 8 % - на остаток средств, перечисляется на накопительный счет;
- 5-10 % - кешбэк за покупки на АЗС и траты на рестораны и кафе.
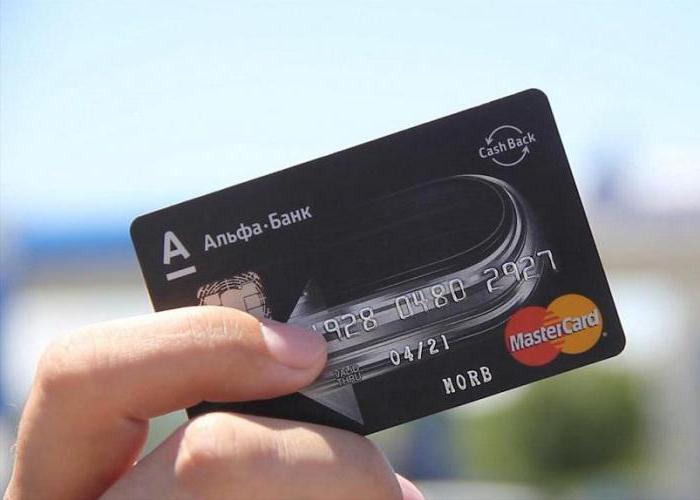
Стоимость такого расчетного «пластика» зависит от пакета услуг, который выбрал клиент. Обслуживание карты составляет 1200 руб. в год. Дополнительно взимается плата за установленный тарифный план. Например, пакет услуг «Оптимум» стоит 1929 руб. в год. Но если остаток на счете владельца превышает 70 тыс. рублей, то обслуживание карты вместе с тарифным планом будет бесплатным.
Предложения от Tinkoff
Этот банк с нестандартным подходом к обслуживанию клиентов рад предложить сразу несколько вариантов доходных карт. Самая известная из них - Tinkoff Black класса MasterCard World или Visa Platinum (по выбору клиента) с функцией Cashback на все покупки и вознаграждением на остаток. Условием получения вознаграждения является совершение платежей в месяц на сумму от 3000 рублей. При соблюдении этого требования держателю карты начисляется 8 % годовых. Если сумма на счете превышает 300 тыс. руб., процент уменьшается до 4.
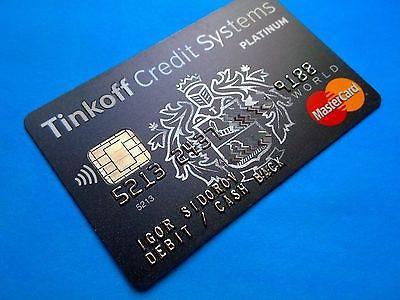
Другие дебетовые карты с начислением процентов на остаток и кэшбэком Tinkoff кобрендинговые: Aliexpress, OneTwoTrip, "Связной-клуб". Вознаграждение за покупки начисляется на них в которые можно потратить у партнера банка. Процент кешбэка варьируется от 1 до 30 в зависимости от категории товаров. Годовое обслуживание карт составляет 99 руб. в месяц, но при достаточном остатке на счете банковские услуги предоставляются бесплатно.
Доходная карта «Банк в кармане»
ЗАО «Русский Стандарт» выпускает серию дебетовых карт разного класса с начислением 4-8 % на остаток средств. Продукты имеют стандартный пакет услуг, соответствующий типу «пластика». В серию вошли 5 категорий карт «Банк в кармане»:
- Classic - вознаграждение 4-8 % начисляется на остаток до 300 тыс. руб. Стоимость обслуживания - 900 руб. в год (бесплатно при хранении от 30 тыс. руб.).
- Gold - 8 % начисляется на остаток до 1 млн рублей. Обслуживание «золотой» карты - 3000 руб. в год.
- Platinum - стоимость 10 тыс. руб. в год. 8 % на остаток средств, доступ к премиальным программам от платежных систем.
- Travel Premium - MasterCard World стоимостью 3000 руб. в год. Вознаграждение начисляется только при условии остатка на счете не менее 30 тыс. руб.

Держателям также доступна программа «Бонусы и привилегии». Банковские карты с начислением процента на остаток средств «Банк в кармане» порадуют владельца и кешбэком в размере 1-5 %.
Санкт-Петербургский банк
ПАО «Санкт-Петербург» - крупнейший региональный банк, выпускающий одни из самых выгодных доходных карт. Ставка вознаграждения колеблется от 5 до 10 %. Правда, получить повышенный процент сможет далеко не каждый клиент. Для выплаты 5 % вознаграждения требуется, чтобы на счете непрерывно сохранялись минимум 50 тыс. рублей. Если условие выполняется в течение двух месяцев, на третий расчетный период владелец карты получает уже 10 % годовых. Правило справедливо для всех типов карт, в числе которых:
- «Яркая» - MasterCard World.
- Visa (MasterCard) Unembossed.
- Visa Classic или MasterCard Standard.
- Visa Gold или MasterCard Gold.
- Visa Platinum или MasterCard Platinum.
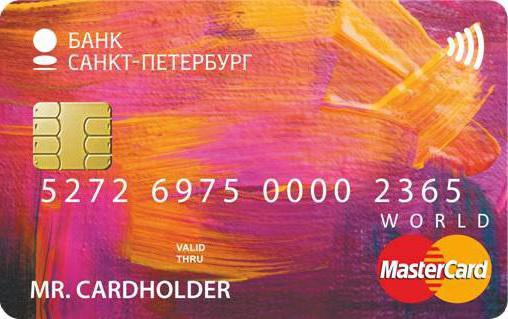
Кешбэк составляет 0.5 % за исключением MasterCard World (1-2%).
Предложения других банков
Популярность приумножения средств при помощи дебетовых карт растет с каждым днем. В ответ на это все больше банков предлагают свои программы. Какие еще карты можно оформить для накоплений? Рассмотрим их в таблице:
Название | Банк-эмитент | Класс | Процент на остаток | Cashback | Размер неснижаемого остатка, рублей |
«МТС Деньги» | "МТС Банк" | MasterCard Unembossed, Standard, Gold, World | |||
Карта «Номер один» | «Восточный» | ||||
«Хорошие новости» | Не установлен |
||||
«Копилка» | «Уралсиб» | Visa Unembossed, Visa Classic | 1 бонус за каждые 25 руб. | ||
«Пенсионная» | "Бинбанк" | Не установлен |
|||
«Капитал» | "Россельхозбанк" | Visa Classic, MasterCard Standard | Для максимального вознаграждения - 30 тыс. |
||
«Доходная карта» | "ОТП Банк" | MasterCard Unembossed | Не установлен |
||
«Твой ПСБ Премиум» | "Промсвязьбанк" | MasterCard World | От 100 тыс. |
Большинство карт приносят хороший доход, если средства непрерывно хранятся на счете. При этом достаточно сохранять около 20 тыс. рублей, чтобы стабильно получать вознаграждение.
Карты с начислением процентов на остаток по счету - удобный и выгодный банковский продукт, позволяющий не только использовать все привилегии платежного «пластика», но и накапливать средства.
Здравствуйте, друзья!
Одним из возможных вариантов сохранения собственных сбережений могут служить банковские карты. Конечно, не все и не в любом случае. А только, если это дебетовые карты с процентом на остаток. Сама такую имею, поэтому могу констатировать, что это неплохой способ сформировать и хранить так называемую “подушку безопасности”.
Подушка безопасности – что это такое? Я уже неоднократно писала о ней. Например, когда описывала . Существует ряд требований к такой разновидности капитала. Одним из главных является мобильность. Карта с начислением процентов на остаток по счету как раз отвечает этому требованию и имеет еще ряд преимуществ.
Обратите внимание, что одним из таких преимуществ является эффект при хранении денег. Напомню в двух словах, что это такое. Капитализация – это начисление % и на сумму вклада, и на начисленные ранее %. Получается, если вы не тратите деньги, то срабатывает эффект капитализации. Хорошая альтернатива депозитам.
Стоит потратить пару минут своего личного времени, чтобы узнать лучшие банковские предложения и сделать правильный выбор.
Требования клиента к платежному средству
Прежде чем выбирать карточку, надо определиться, зачем она вам нужна, как вы будете ею пользоваться. От ответов на эти вопросы будет зависеть сумма, которую вы готовы тратить на ее месячное содержание.
Основные критерии выбора:
- Плата за оформление – в большинстве банков бесплатно.
- Стоимость обслуживания. Этот параметр более серьезный. Мало предложений с бесплатным абсолютным обслуживанием. Я говорю абсолютным, это значит, что нет никаких дополнительных требований, при невыполнении которых карта становится платной.
- Процент на остаток. Это самый главный параметр, если целью оформления карточки является накопление и сбережение денег.
- Получение кэшбэка , если вы планируете совершать платежи с помощью карточки. Читайте наш .
- СМС-оповещение. Как правило, это платная услуга. В договоре поставьте галочку в нужном месте, если вам она не нужна. В моем случае работник банка, кроме договора, порекомендовала позвонить по горячей линии и еще раз отказаться от СМС-информирования. Разговор был долгий, нам пытались объяснить, что мы совершаем непоправимую ошибку, но услугу отменили.
- Платежная система. Visa и MasterCard позволяют использовать платежное средство за границей. МИР – только при определенных условиях.
- Дополнительные требования. На них надо обратить самое пристальное внимание. Например:
- когда и при каких условиях заканчивается бесплатное обслуживание;
- сколько денег должно храниться, чтобы был начислен максимальный %;
- условия получения кэшбэка.
Требования определены, теперь можно выбирать предложение, которое максимально будет им отвечать и станет самым выгодным для клиента. В обзор я включила лучшие платежные средства с самым высоким процентом (от 6 %).
Тинькофф Банк
Карточка с процентом на остаток 6 % и с кэшбэком.
Кэшбэк начисляется в следующем размере:

Плата за месяц составит:

Тинькофф банк начисляет 6 % годовых, если:

Во всех остальных случаях начислений нет.
Ренессанс Кредит
Предлагает дебетовую карту и доход до 7,25 % годовых. Максимальный процент вы получите, если минимальная сумма за расчетный месяц была до 499 999 руб. В противном случае банк начислит 6 % годовых.

За оформление придется заплатить 99 руб. Но ежемесячной платы может не быть в следующих случаях.

Поэтому, если вы используете карту именно для накопления и хранения денег, то соблюсти условия по минимальному их количеству не составит труда.
Обратите внимание, что максимальный процент больше, чем по большинству существующих депозитов в банках. Недостатками можно считать лишь ограничение суммы для получения 7,25 % и возможность снижения % при изменении рыночных условий в любой момент. По депозитам такое исключено, вы подписываете договор на конкретный срок, в течение которого ставка не изменится.
К карточке подключена бонусная программа “Простые радости”:
- кэшбэк 1 % с любой покупки;
- кэшбэк 10 % с товаров и услуг по акциям банка (список акций есть на сайте);
- при накоплении 100 и более бонусов при оплате товаров в специальной категории банк вернет стоимость покупки в пределах накопленных бонусов;
- бонусы переводятся по курсу 1 к 1 и зачисляются на счет именно в рублях;
- каждый месяц банк публикует категории, в которых можно списывать бонусы за приобретенные товары и услуги;
- бонусами можно оплачивать услуги ЖКХ и мобильную связь.
Альфа-Банк

Альфа-Банк предлагает начисление до 7 % годовых и бесплатное обслуживание. Конечно, при соблюдении ряда условий.

До конца 2018 года обслуживание бесплатно. После 2018 года – только в случае хранения более 30 тыс. руб. и денежных трат от 10 тыс. руб. При невыполнении требований банка плата за месяц составит 100 руб.
Восточный банк
Карта носит название № 1. Посмотрим, оправдывает ли она такое название. Максимальный процент – 7 %, если:
- оплачивали товары и услуги более, чем на 5 тыс. руб;
- если на счете от 10 до 500 тыс. руб.
В остальных случаях – 2 %.

Ежемесячной платы не будет:
- если неснижаемый остаток в течение расчетного месяца 0 или 30 тыс. руб.,
- в месяц заключения договора.
В остальных случаях – 99 руб.
Бонусная программа стандартная – 1 % с каждой покупки возвращается. Есть и повышенные % по оплате отдельных товаров и услуг.
За оформление взимается плата 150 или 700 руб. в зависимости от вида карточки.
Банк Хоум Кредит
Карта “Польза” обещает до 7 % годовых.


Кэшбэк начисляется в размере:
- 1 % – на все покупки;
- 3 % – на АЗС, кафе и рестораны, путешествия;
- до 10 % – на покупки у партнеров банка.

ВТБ
Выпускает Мультикарту ВТБ с начислением до 6 %. Размер процентов зависит от суммы покупок за месяц.

Дополнительно действует ограничение на количество денег на счете в 300 тыс. руб.
Обслуживание бесплатное, если потратите от 5 тыс. руб. В остальных случаях – 249 руб.
Бонусная программа предполагает начисление вознаграждения по одной выбранной категории. Каждый месяц категорию можно менять.

Заключение
В представленном обзоре нет предложений от Сбербанка, потому что банк выпускает только одну карточку с начислением 3,5 % годовых. Это не серьезно.
По остальным предложениям вы можете сделать выбор, исходя из целей приобретения карты. Для моей семьи оптимальной является карточка банка Ренессанс Кредит, потому что она служит только для накопления и последующего хранения нашего страхового фонда.
Ограничение в количестве денег на счете пока не пугает, потому что всегда можно завести еще одно платежное средство на другого члена семьи. Процент по этой карте самый высокий – 7,25 %.
Признавайтесь, у кого есть подушка безопасности на “черный” день и где вы ее храните?
Прошло довольно много времени. С тех пор многие банки изменили условия по своим карточкам, к тому же на рынке появилось ещё несколько интересных продуктов, на которые стоит обратить внимание.
Поэтому сегодня перед нами стоит задача составить максимально объективный свежий список самых выгодных и удобных дебетовых карт с кэшбэком и процентом на остаток на начало 2017 года.
Как и в прошлой статье мы рассмотрим все функции карт в общем. Для параметров «Кэшбэк» и «Процент на остаток» я предлагаю ввести шкалу от 0 (отсутствие) до 10 (совсем хорошо по сегодняшним меркам), для остальных параметров я предлагаю ввести шкалу от 0 (совсем плохо или отсутствие параметра) до 5 (совсем хорошо). Победителем будет карточка, которая наберет больше всего баллов.
Сразу хочу сказать, в рейтинг вошли карты, которые показались мне интересными в комплексе, благодаря наличию нескольких параметров, важных для . Также была существенна доступность открытия карточки для «человека с улицы» (т.е. без каких-либо ограничений) и невысокая цена обслуживания карты. Если какая-то дебетовка, по Вашему мнению, оказалась незаслуженно обделена вниманием в настоящем рейтинге, напишите об этом в комментариях к статье.
Итак, вот карты, подробные обзоры которых я уже сделал ранее, и которые будут участвовать в сегодняшнем рейтинге:
- ;
- ;
- ;
- ;
- ;
- ;
- ;
- ;
- ;
- ;
- ;
- ;
- ;
Карты с кэшбэком и процентом на остаток 2017
1
География получения. Доступность для регионов.
По доступности лидирует карта «Тинькофф банка», которую доставляют по всей России (5 баллов), а также карта «Кукуруза» (5 баллов), «МТС Деньги» (5 баллов), «Билайн» (5 баллов) благодаря широкой сети салонов «Евросеть», «МТС» и «Билайн». География доставки карт «Touch Bank» и «РИБки» чуть менее обширна — 4 балла. По 3 балла получают «КЕБ», «Локо-банк», «РГС Банк», «Космос» за большое количество отделений в разных городах. «Смарт Карта» доступна в 31 городе – 3 балла. «Рокет» доставляет свои карты в 13 городов – 2 балла, «РЕБ» доступен в 7 городах — 1 балл.
2
Стоимость получения и обслуживания.
«Рокетбанк» и «Билайн» получают по 5 баллов за бесплатный выпуск и обслуживание. «КЕБ» и «Космос» - 4 балла за бесплатный выпуск и первый год обслуживания. Бесплатность «РИБки» обеспечивается неснижаемым остатком в 10 000 рублей, что не очень накладно, поэтому 4 балла.
Бесплатность карт «Тинькофф Блэк» и «Touch Bank» требует выполнения некоторых условий, в основном, по замораживанию определенной суммы на счёте (минимум 30 000-50 000 рублей), поэтому 3 балла. Карта «РГС Банка» стоит 300 руб. в год без каких-либо условий, поэтому также 3 балла.
Для бесплатного обслуживания карты «Локо-Банка» требуется выполнить условие и по неснижаемому остатку (40 000 рублей) и по месячному обороту по карте (40 000 в месяц), поэтому 2 балла. 2 балла также получает «Смарт Карта», которая бесплатна только при поддержании месячного оборота трат в 30 000 руб.
Для полноценного функционирования «Кукурузы» требуется подключить опцию «Двойная выгода», она стоит 990 рублей в год, к тому же опция «Процент на остаток» у «Кукурузы» требует некоторых дополнительных действий для бесплатности, поэтому 2 балла.
Карта «РосЕвроБанка» требует подключения платных опций для получения кэшбэка, 61+61=122 руб. ежемесячно. К тому же есть комиссия в 100 руб. за обслуживание пакета услуг «Класс Стандарт», которую, правда, легко можно обойти, – 2 балла.
Обслуживание карты «МТС Деньги» стоит 590 руб./год + стоимость опции «Шоппинг» 1500 руб./год. Можно, конечно, вместо опции «Шоппинг» подключить опцию «Мобильная» за 500 руб. и получать кэшбэк на мобильный телефон, но т.к. плата берется сразу — 1 балл.
3
Процент на остаток.
«Локо-банк» при соблюдении всех условий даёт 10%, что, безусловно, очень неплохо по сегодняшним меркам – 10 баллов. «РИБ» даёт 8,9% при неснижаемом остатке в 10 000 рублей и наличии хотя бы одной расходной операции или пополнения за месяц – 9 баллов. «Рокет» без всяких ограничений даёт 8% - 8 баллов.
«МТС Деньги» – 7,5% при неснижаемом остатке в 1000 рублей – 7 баллов. «Хомяк» даёт 7,5% на остаток больше 10 000 руб. – 6 баллов. У «Смарт-Карты» 7,5% без требований к неснижаемому остатку, однако не на самой карте, а на отдельном накопительном счёте, что не очень удобно, – 6 баллов.
«Тинькофф» начисляет 7% при наличии покупок по карте в 3000 рублей в месяц – 5 баллов. «Touch Bank» начисляет 7% с ежедневной капитализацией (может и 8%, только для этого не должно быть расходных операций в течение 90 дней), но не на остаток по карте, а на накопительный счёт (так что нужно постоянно перекидывать деньги со счёта карты на вклад) – 5 баллов.
«Кредит Европа Банк» - 5-6% при неснижаемом остатке 10 000 руб. - 4 балла. «Отличная» с 5% без каких-либо условий – 4 балла. У «Кукурузы» на остаток от 259 до 14 999,99 руб. – 4%, 5% от 15 000 до 49 999,99 руб. – 5%, от 50 000 до 249 999,99 руб. – 6%, и на сумму больше 250 000 руб. – 7,5%, тоже 4 балла.
У «Билайна» на остаток от 500 до 150 000 руб. начисляется 4%, и только на остаток свыше этой суммы будет 8% — 3 балла.
У «РЕБа» нет процента на остаток, но есть возможность оформить расходно-пополняемый вклад «Свободный» на 1095 дней с зафиксированной процентной ставкой 6,5% и неснижаемым остатком в 25 000 руб., только вот оперативно переводить средства со вклада на карту возможности нет – 2 балла.
4
Кэшбэк.
Лидером является «МТС Деньги» с 3% кэшбэком деньгами на все покупки (правда, есть ограничение в 1500 рублей в месяц) – 10 баллов. «РЕБ» даёт 6% за покупки в супермаркетах и 1% за покупки в других категориях, можно также оформить допку и подключить на неё дополнительную категорию для повышенного кэшбэка – 9 баллов. «Отличная» карта «РГС Банка» позволяет получить 5% кэшбэка за покупки в продуктовых магазинах и 1% за другие покупки (с довольно коротким списком исключений), для этого требуется поддерживать среднемесячный остаток на карте не меньше, чем 20 000 руб. – 8 баллов.
«Кукуруза» даст 3% фантиками за большинство покупок, включая супермаркеты, однако без наличия поблизости «Перекрёстка», с помощью которого можно превратить баллы в рубли, ценность карты заметно снижается – 7 баллов.
6 баллов от меня получает «Touch Bank», который позволяет получить 3% легкоконвертируемыми баллами в любимой категории, кроме продуктовых магазинов, за которые доступно максимум 2%. За покупки в нелюбимой категории положен 1%. Раз в месяц можно бесплатно сменить категорию для повышенного кэшбэка.
«Космос» от «Хомяка» тоже получает от меня 6 баллов, по ней можно получить 3% практически реальными рублями в категориях «АЗС», «Рестораны» и «Путешествия» и 1% за покупки в других категориях, включая оплату мобильной связи и коммуналку. 6-ти баллов достоин и «КЕБ» за 5% рублями в категориях «АЗС» и «Рестораны».
«Смарт Карта» даёт 1% кэшбэка за покупки до 30 000 руб., после начисляется 1,5%. К тому же есть акционные категории, по которым положен дополнительный 10% кэшбэк – 6 баллов.
«РИБка» получает 5 баллов за честный рублевый кэшбэк 1% за все покупки и повышенные начисления в различных акционных категориях. «Билайн» предлагает 5% в трёх категориях на выбор и 1% на всё фантиками, которые не очень удобны, если Вы не абонент «Билайна» – 5 баллов.
У «Тинькофф Блэк» есть повышенные категории с 5% кэшбэком, среди которых иногда даже попадаются «Супермаркеты», однако банк округляет величину кэшбэка в невыгодную для клиента сторону, поэтому в неакционных категориях каша получается даже меньше 1% - 5 баллов.
«Рокет» дает 1% баллами + повышенный кэшбэк за покупки в отдельных магазинах. Конвертировать баллы в рубли можно только при накоплении 3000 баллов, что довольно много – 3 балла.
«Локо-банк» возвращает 0,5% рублями – 2 балла.
5
Доступность банкоматов для снятия наличности.
«Тинькофф Блэк», «Touch Bank», «Билайн» – по 5 баллов за бесплатное снятие наличности в чужих банкоматах. Правда, у «Tinkoff Black» и карты «Билайн» есть минимальная сумма бескомиссионного снятия: 3000 руб. и 5000 руб. соответственно.
«Рокетбанк» и «Космос» от «ХКФ» – 4 балла за возможность 5 раз в месяц получить деньги в чужих банкоматах без комиссии. 4 балла можно дать и «Кукурузе», с которой хоть и можно снять деньги в любых банкоматах, но максимальный лимит бескомиссионного снятия ограничен 30 000 руб. в месяц.
3 балла получает «МТС Деньги» за возможность снятия наличности, помимо собственных банкоматов, в устройствах «ВТБ24» и «Сбербанка». «РИБ» за возможность снятия в банкоматах группы «ВТБ» получает 2 балла. «КЕБ» получает 2 балла за возможность бесплатного снятия в любых банкоматах 5000 рублей в месяц.
«Локо-банк», «РГС Банк», «РЕБ» позволяют бесплатно снять деньги только в своих банкоматах – 1 балл.
У «Смарт Карты» очень небольшой лимит снятия наличности в банкоматах. Если не поддерживать оборот в 30 000 руб., то без комиссии даже в родных банкоматах можно снять только 5000 руб. в месяц – 0 баллов.
6
Наличие бесплатных «стягиваний» с карты/на карту (c2c).
«Touch Bank», «Билайн», «Кука», «Смарт Карта», «РЕБ» позволяют бесплатно пополнить свои карты, а также бесплатно стягивать с себя деньги для пополнения других карт с помощью – 5 баллов. Подобные функции есть у «РИБки» и «Тинькофф Блэк», но максимальная сумма пополнения с помощью с2с у «Русского Ипотечного банка» ограничена 50 000 руб. в месяц, а «Тинькофф» берёт комиссию за донорство при стягивании со своей карты сумм, меньше 3000 руб. – 4 балла. «Рокет» также получает 4 балла, поскольку умеет бесплатно стягивать на себя от 5000 руб., за донорство «Рокет» комиссию не берет.
С карты «Локо-Банка», «Космоса» можно бесплатно стянуть деньги (они являются бесплатными донорами) – 2 балла. С «Отличной» карты также можно бесплатно стянуть деньги, но для этого нужно подключить платное смс-информирование – 1 балл. «КЕБ» не даёт стягивать с себя денежные средства, а «МТС Деньги» берёт комиссию – 0 баллов.
7
Наличие бесплатных или дешёвых банковских переводов.
Карты «Тинькофф», «Touch Bank», «Кукуруза», «КЕБ», «Билайн», «Смарт Карта» имеют – 5 баллов. У «Рокета» есть 5 бесплатных переводов в месяц, отличающихся повышенной скоростью исполнения, – 4 балла. Стоимость перевода в «ХКФ» 10 рублей – 3 балла. У карты «МТС Деньги» внешний банковский перевод через интернет банк стоит 0,3%, минимум 20 руб. - 2 балла. «Росгосстрах Банк» за перевод через интернет-банк в другую кредитную организацию хочет 1% (min 50 руб., max 500 руб.) – 1 балл. У карты «Локо-Банка» переводы до 30 000 стоят 40 рублей, от 30 000 до 100 000 – 200 рублей – 1 балл.
«РИБ» и «РосЕвроБанк» вообще не дают перевести деньги через интернет-банк по реквизитам счёта – 0 баллов.
8
Удобство пополнения карты.
Все карточки можно пополнить банковским переводом (соответственно, нужно это делать из ).
«Тинькофф Блэк», «Тачбанк», «Билайн», «Кукурузу», «МТС Деньги» можно пополнить практически на каждом углу – 5 баллов. Карту «РосЕвроБанка» удобно пополнять в Москве и области через терминалы «МКБ», а вот в регионах партнёров нет – 3 балла. У «Рокета», «Смарт Карты» партнёров для пополнения не имеется, но возможность пополнения с помощью с2с и большое количество отделений «Открытия» нивелируют эти недостатки – 3 балла.
«КЕБ», «Локо-банк», «ХКФ» позволяют пополнять карты в своих банкоматах и отделениях, которых довольно много – 2 балла. «РИБка» тоже получает от меня 2 балла — лимит бескомисионного пополнения карты в 50 000 руб. с помощью c2c маловат, а отделений у «РИБа» тоже немного.
«РГС Банк» кроме межбанка оставил своим клиентам только способ пополнения карты через собственные отделения (1 балл), банкоматов данной кредитной организации с функцией cash-in вживую так никто и не видел:)
9
Репутация и отношение к клиентам.
Очень сложный пункт, и самый субъективный.
«Тинькофф Банк» за нечестную рекламу кэшбэка, унификацию вкладов, установление индивидуальных лимитов, за отключения клиентов от ДБО, ввод комиссии за получает единицу, но можно накинуть еще 1 балл за оперативную и компетентную службу поддержки и удобный интернет-банк, итого 2 балла.
«Touch Bank» за репутацию «самого глючного банка», проблемы с закрытием карты, а также постоянные ухудшения условий по карте - 3 балла.
«РИБка» за частую смену тарифов в общем, и введение платы за обслуживание карты в частности, получает также 3 балла.
«МТС Банк» имеет репутацию медленного и неповоротливого банка со слабой службой поддержки и высокой вероятностью возникновения по карте – 2 балла.
«Локо-Банк» требует за несвоевременную оплату обслуживания карты 1% в день и штраф за технический овердрафт – 10%, поэтому получает 2 балла за жадность.
«РГС Банк» получает от меня 1 балл за ухудшение условий по карте спустя 1,5 месяца после появления, а также за редактирование новости на сайте задним числом.
«Смарт Карта» «Открытия» получает от меня 2 балла за непрозрачную формулировку в тарифах по поводу начисления 1,5% кэшбэка на сумму покупок от 30 000 руб., за ошибочное снятие комиссии при с2с пополнении, а также за проблемы с доставкой карты.
«Кукуруза» за увеличение списка небонусируемых операций, частую смену процента на остаток по карте, сокращение числа партнёров, у которых можно пристроить баллы, а также возможную реорганизацию «Евросети» получает 3 балла.
«Космос» от меня получает 3 балла за некомпетентную горячую линию (для многих платную), двусмысленные тарифы и условия акции, проблемы с активацией карты, а также за сокращение количества отделений банка «Хоум Кредит».
Карты «Билайн», «КЕБ», «Рокет», «РЕБ» получают от меня по 4 балла, возможно, эта оценка несколько завышена, ваши мнения пишите в комментариях. 5 баллов я не решился поставить никому, поскольку банки должны стремиться к постоянному улучшению своих продуктов:)
10
Надёжность банка.
Тоже довольно субъективный параметр, поскольку объективных критериев надёжности той или иной кредитной организации просто не существует.
5 баллов от меня получают «Смарт Карта» и «Рокет», поскольку «Открытие» входит в список системно-значимых банков, утвержденных ЦБ РФ.
«Процент на остаток» от «Билайна» и «Кукурузы» представляет собой расходно-пополняемый вклад в «Открытии», но всё-таки в этом параметре я поставлю «Куке» и «Билайну» 4 балла из-за гипотетической вероятности отзыва лицензии у эмитента этих карт РНКО «Платежный центр». В случае лишения лицензии РНКО вполне может быть некоторая неразбериха по поводу того, были ли деньги на момент отзыва уже на счетах «Открытия», или ещё на счетах РНКО. Правда, каких-либо намеков на нестабильность РНКО я пока не вижу.
Эмитентом карты «Touch Bank» является АО «ОТП Банк» - «дочка» одноименной венгерской группы. На данный момент венгерский «OTP Bank» контролирует 97,86% акций банка. ООО «ХКФ Банк» («Хоум Кредит Банк»), эмитент карты «Космос» - «дочка» чешской Home Credit Group. На текущий момент у банка два основных акционера: мажоритарный - Home Credit B. V. (88,62%) и миноритарный - Emma Omega LTD (11,38%). АО «Кредит Европа Банк» - на данный момент Credit Europa Bank N. V. (Голландия) владеет 99,99% акций российской «дочки». Лицензии у таких банков ещё не отзывали. «ОТП Банк», «Хоум Кредит» и «Кредит Европа Банк» находятся в – 4 балла.
«Тинькофф Банк» получает от меня также 4 балла, поскольку постоянно отчитывается о получении прибыли от своей деятельности.
«РЕБ», «Локо-Банк», «РГС Банк», «МТС Банк» тоже мне видятся вполне надёжными – 3 балла.
«РИБ» в январе 2017 повысил процент на остаток по своей карте, в то время как сейчас, в основном, действует тренд на постепенное снижение процентных ставок.
Судя по отчётности, у «Русского Ипотечного Банка» объём срочных средств физических лиц за последние месяцы практически не меняется, что довольно странно при неплохих ставках по депозитам.
Доля просроченных ссуд на уровне 2,3% тоже заставляет немного усомниться в достоверности представленных сведений, так что «РИБ» получит от меня максимум 2 балла.
11
Наличие бесплатного смс-информирования.
Здесь нет смысла в шкале от 0 до 5. 1 балл получают карты, где смс-информирование бесплатное, 0 баллов — где оно платное. 1 балл получают «Кукуруза», «КЕБ», «Локо-банк», «РИБ», «Билайн».
За платное смс-информирование 0 баллов получают «МТС Деньги», «Touch Bank», «Рокетбанк», «Тинькофф Блэк», «Смарт Карта», «Отличная карта», «Космос», «РЕБ».
12
Возможность неиспользования карты.
Довольно важный параметр, правда, для него наличие пятибалльной шкалы избыточно. Без каких-либо штрафных санкций, комиссий и ухода карты в минус, предварительно отключив платные опции, если они подключались, бесплатно «положить на полку» можно карту «Рокета», «Билайна», «Куку», «РЕБ» (её нужно обнулить) – 2 балла.
За 1 месяц при первом пополнении карты после «пребывания на полке» возьмут плату за обслуживание «Тинькофф Банк» и «РИБ» – 1 балл.
Следующие карты лучше закрыть при неиспользовании (0 баллов) : «КЕБ» (будет взиматься плата за годовое обслуживание карты), «Touch Bank» (ежемесячная комиссия), карта «Локо-банка» (комиссия начнёт списываться каждый месяц при невыполнении условий бесплатности карты), «Отличная» (будет взиматься плата за годовое обслуживание), «МТС Деньги» (будет взиматься плата за годовое обслуживание карты), «Космос» (ежемесячная комиссия после первого года), «Смарт Карта» (комиссия начнёт списываться сразу при невыполнении условий бесплатности карты).
13
Дополнительные баллы за дополнительные плюшки.
«Тинькофф Блэк» получает дополнительный балл за возможность бесплатного исходящего манисенда, инициированного со стороны банка (20 000 в месяц). «Кукуруза» и «Билайн» получают 1 балл за возможность покупки валюты в банкоматах по курсу ЦБ РФ, а также покупки за рубежом по курсу ЦБ РФ. «Рокет» получает дополнительный балл за наличие различных забавных конкурсов, подарков и акций для клиентов.
Подведём итоги
Итак, по версии сайта «Храни Деньги!» лучшей универсальной дебетовой карточкой с кэшбэком и процентом на остаток стала платежная карта «Билайн». В спину ей дышат «Кукуруза», «Рокет», «Тинькофф Блэк» и «Touch Bank».
Вывод
Я старался быть максимально объективным, но, думаю, на все 100% справиться с поставленной задачей мне не удалось. У каждого своя шкала для оценок и разные потребности в функционале карточки. К тому же в сравнительном обзоре есть уж очень субъективные критерии «Надёжность банка», «Репутация» и «Дополнительные плюшки».
В идеале, конечно же, завести несколько карточек и использовать только их достоинства, компенсируя недостатки. Выбор за Вами:)
Надеюсь, моя статья была вам полезна, о всех уточнениях и дополнениях пишите в комментариях.
В связи с блокировкой Телеграма создано зеркало канала в ТамТам (мессенджер от Mail.ru Group со сходным функционалом): tt.me/hranidengi .
Подписаться в Телеграм Подписаться в ТамТамПодписывайтесь, чтобы быть в курсе всех изменений:)
-