Расчет себестоимости продукции на производстве определяется для разных целей, одна из которых – это ценообразование. Данная величина очень важна для предприятия, т.к. точно показывает общую сумму денежных затрат на выпуск изделия. В дальнейшем она используется для назначения самой эффективной цены при сбыте продукции. Таким образом, анализ показателя издержек не позволит организации стать убыточной и неконкурентоспособной из-за высокой ценовой политики. Как же правильно определить себестоимость изделия (услуги) и какие нужно включать статьи расходов при расчетах, чтобы результат был правдивым?
Сущность и виды себестоимости
Для изготовления одной единицы изделия предприятие затрачивает некоторую сумму денег на приобретение материала (сырья), энергии, станков, топлива, сотрудников, налоги, сбыт и т.д. Все эти расходы в итоге дают общий показатель потраченных средств, который называют себестоимость 1 штуки продукции.
Каждое предприятие на практике рассчитывают данную величину для планирования производства и учета готовой товарной массы двумя способами :
- по экономическим элементам затрат (себестоимость всей продукции);
- рассчитывают калькуляционные статьи расходов на единицу изделия.
 Все средства, которые были затрачены на изготовление продукции до сдачи готовых изделий на склад, в итоге показывают чистую заводскую себестоимость. Но их нужно еще реализовать, что тоже требует затрат. Поэтому, для получения полной себестоимости
к ним еще нужно добавить расходы на сбыт. Это могут быть, например, транспортные расходы, зарплата грузчиков или крана, которые участвовали в отгрузке и доставке продукции заказчику.
Методы расчета себестоимости продукции позволяют увидеть, какие деньги потрачены непосредственно в цеху и затем на выходе изделия из завода в целом для поставки заказчику. Показатели затрат важны для учета и анализа на каждом этапе.
Исходя из этих требований и представлений, различают такие виды себестоимости
:
- цеховая;
- производственная;
- полная;
- индивидуальная;
- среднеотраслевая.
Каждая калькуляция позволяет анализировать все этапы производства. Таким образом, можно определить, где можно снизить затраты, избегая перерасхода неоправданных средств на выпуск товарной продукции.
При определении себестоимости единицы товара затраты группируют в общую калькуляцию из статей. Показатели для каждой позиции сводят в таблицу по отдельным видам расходов и суммируют.
Структура данного показателя
Отраслевые производства отличаются своей спецификой выпускаемой продукции (предоставления услуг), влияющих на структуру себестоимости. Разные направления характеризуются своими особенными затратами на основное производство, которые преобладают над другими. Поэтому на них, прежде всего и обращают внимание, когда стараются снизить себестоимость, чтобы повысить .
Каждый показатель, который включен в расчеты, имеет свою процентную долю. Все расходы группируют по статьям в общую структуру себестоимости. Позиции затрат показывают процентное соотношение в общей сумме. Это уточняет, какие из них являются приоритетными или дополнительными издержками производства.
 На показатель долевых затрат влияют самые разные факторы
:
- место положения производства;
- применение достижений научно-технического процесса;
- инфляция;
- концентрация производства;
- изменение процентной ставки банковского кредита и т.д.
Поэтому постоянной величины себестоимости не бывает даже у производителей одинаковой продукции. А следить за ней нужно очень скрупулёзно, иначе можно обанкротить предприятие. Оценка производственных издержек, указанных в статьях калькуляции, позволит своевременно снизить расходы на изготовление товарной продукции и получить большую прибыль.
В расчетах предприятий преобладает калькуляционная методика оценки себестоимости продукции, полуфабриката, услуг. Расчеты проводят на единицу товарной массы, которая изготавливается на промышленном объекте. Например, 1 кВт/ч поставки электроэнергии, 1 т металлопроката, 1 т-км транспортировки груза и т.д. Калькуляционная единица обязательно должна соответствовать стандартным нормам измерения в натуральном выражении.
Если Вы еще не зарегистрировали организацию, то проще всего
это сделать с помощью онлайн сервисов, которые помогут бесплатно сформировать все необходимые документы:
Если у Вас уже есть организация, и Вы думаете над тем, как облегчить и автоматизировать бухгалтерский учет и отчетность, то на помощь приходят следующие онлайн-сервисы, которые полностью заменят бухгалтера на Вашем предприятии и сэкономят много денег и времени. Вся отчетность формируется автоматически, подписывается электронной подписью и отправляется автоматически онлайн.
Он идеально подходит для ИП или ООО на УСН , ЕНВД , ПСН , ТС , ОСНО.
Все происходит в несколько кликов, без очередей и стрессов. Попробуйте и Вы удивитесь
, как это стало просто!
Классификация расходов
Производство продукции заключается в использовании сырья, технических устройств, привлечении обслуживающего персонала прямо задействованного в производственных мероприятиях и дополнительных материалов, механизмов и лиц, обслуживающих и руководящих предприятием. Исходя из этого, в калькуляциях статьи затрат используются по-разному. Могут включаться только прямые затраты, например, при расчете цеховой себестоимости.
Вначале для удобства расходы классифицируют по схожим признакам и объединяют в группы. Такая группировка позволяет точно рассчитать показатель издержек производства, относящихся к одной экономической составляющей себестоимости.
Поэтому расходы объединяют в отдельные классы по таким схожим свойствам:
- согласно принципам экономической однородности;
- виду выпускаемой продукции;
- методам добавления в себестоимость отдельных товаров;
- в зависимости от места возникновения;
- целевым назначениям;
- количественной составляющей в объемах производства;
- и т.д.
Статьи себестоимости классифицируют по общим признакам для выявления конкретного объекта или места осуществления затрат.
Классификацию производят по экономическим признакам однородности для калькулирования затрат на единицу выпускаемых изделий:

Данный перечень экономических элементов одинаков для расчета себестоимости во всех отраслях промышленности, что позволяет обеспечить сравнение структуры расходов на изготовление товаров.
Пример проведения расчетов
Для определения потраченных средств на изготовление продукции нужно использовать один из двух методов :
- на основе калькуляции расходов;
- применяя смету производственных затрат.
Обычно подсчет ведут за квартал, полугодие, год.
Расчет калькуляции себестоимости изготовленных изделий за любой период можно выполнить по такой инструкции :

Пример расчета себестоимости пластиковых труб на заводе – изготовителе для 1000м продукции и определить отпускную цену за 1 м товара:

- Определяем, сколько денег было потрачено согласно п. 4, 5 и 6 исходных данных:
- 2000х40/100= 800р – отчислено в фонды, исходя из оплаты труда;
- 2000х10/100 = 200 р — общепроизводственные расходы;
- 2000х20/100 = 400 р — общехозяйственные расходы;
- Производственная себестоимость для изготовления 1000 м трубы состоит из суммы показателей по расходам в п. 1-6:
3000+1500+2000+800+200+400= 7900 р. - Затратные показатели по сбыту продукции
7900х5/100 = 395 р. - Итак, полная себестоимость 1000 м пластиковых труб будет равна сумме производственной себестоимости и расходам на сбыт
7900 + 395 = 8295 р
Соответственно полученной сумме полная себестоимость 1 м пластиковой трубы будет равна 8р. 30 коп. - отпускная цена трубы за 1 м с учетом рентабельности предприятия составит:
8,3+ (8,3х15/100)= 9,5 р. - наценка предприятия (прибыль от продажи 1 м трубы) составляет:
8,3х15/100 = 1,2 р.
Формула и порядок проведения вычислений
Расчет полной себестоимости (ПСТ) нужно определять по такой формуле:
ПСТ = МО+МВ+ПФ+ТР+А+Э+ЗО+ЗД+ОСС+ЦР+ЗР+НР+РС,

Расходные статьи определяют по отдельности для каждого вида изделий, а затем суммируют. Полученная сумма покажет затраты, которые несет производство при изготовлении и сбыте определенного изделия со склада готовой продукции. Этот показатель и будет полная себестоимость для единицы продукции, к которой затем добавляют прибыль и получают отпускную цену товара.
Порядок расчета по балансу
Предприятию важно получить показатель себестоимости реализованной продукции , чтобы выявить рентабельность производимых изделий. Понять сколько прибыли было получено с каждого рубля, вложенного в производство, можно используя формулу для расчета по балансу себестоимости реализованной продукции.
Есть два вида расчетов , в которых используется:
- Прибыль от продажи реализованной продукции;
Для расчета показателя рентабельности используются также два параметра затрат: прямые и общепроизводственные (косвенные). К прямым относят расходы на материалы, оборудование и зарплату рабочих, которые имеют непосредственное отношение к изготовлению изделий. Косвенные затраты – это денежные средства, потраченные на ремонт оборудования, ГСМ, зарплату управленческого персонала и т.д., но не имеющие прямого участия в создании товаров. Для анализа чистых доходов от продажи произведенной продукции не нужно учитывать косвенные расходы.
На коммерческих предприятиях осуществляется два основных варианта расчета бюджета прямых затрат на сырье:
- нормативный;
- аналитический.
 Там, где составляется калькуляция на изготовление продукции с использованием нормативного метода, показатель себестоимости рассчитывается точнее, но более длительно. Для больших объемов выпускаемой продукции он более приемлем, чем для фирм с маленьким производством. Аналитический метод значительно быстрее позволяет определить себестоимость продукции, но при этом погрешность будет больше. На небольших предприятиях его применяют чаще. Не зависимо от того, как будут рассчитаны прямые расходы на производство продукции, они понадобятся дальше для определения суммы чистой прибыли.
Итак, при расчете базовой берут прямые затраты и не включают дополнительные, что позволяет точнее оценить рентабельность выпускаемого товара по отдельности. Вы получите в общей сумме прямые затраты на изготовление продукции за определенный период. Из этой суммы нужно вычесть суммы незавершенных полуфабрикатов. Таким образом, будет получен показатель, отражающий, сколько денег было вложено в изготовление изделий за расчетный период. Это будет себестоимость изготовленной и сданной на склад продукции.
Для определения показателя себестоимости реализованной продукции нужно знать остатки готовых изделий продукции на начало и конец месяца на складе. Часто рассчитывают себестоимость отдельного товара, чтобы выявить насколько его выгодно производить.
Формула расчета себестоимости реализованной продукции со склада за месяц выглядит следующим образом:
СРП = ОГПф на начало месяца + ПГПф – ОГПф на конец месяца,
- ОГПф на начало месяца – остаток готовой продукции на складе вначале отчетного месяца;
- ПГПф – произведенная продукция за месяц по фактической себестоимости;
- ОГПф на конец месяца – остаток на конец месяца.
Полученная себестоимость реализованных товаров используется в расчетах по определению рентабельности. Для этого выявляют ее в процентном соотношении: прибыль делят на себестоимость реализованных товаров и умножают на 100. Показатели рентабельности сравнивают по каждой позиции выпускаемого товара и анализируют, что выгодно изготавливать дальше на производстве, а что нужно исключить из производства.
Определение понятия себестоимость продукции и методы ее расчета, рассмотрены в следующем видеосюжете:
Если само определение себестоимости кажется интуитивно понятным, то формулы ее расчета являются уже строгими математическими выражениями. Для их понимания необходимо изучить применяемую в каждом конкретном случае методику анализа.
Первым этапом расчета себестоимости всегда является определение издержек на производство товара или услуги. Этот процесс обозначается экономическим термином: «калькуляция себестоимости продукции». Калькуляция может быть плановой, нормативной или фактической. Первая и вторая выражает представление о том, как должен быть построен хозяйственный процесс. Фактическая калькуляция производится на основе реальных данных.
Калькуляция себестоимости продукции в РБ - процесс регулируемый множеством законодательных и отраслевых норм. Так происходит из-за практики назначения цен исходя из величины заявленной себестоимости. Во многих случаях предприятиям приходится вместо рыночного изменения цен приходится прибегать к регулированию системы расчета себестоимости через перераспределение затрат с одних видов продукции на другие, чтобы иметь законную возможность повышать/понижать цену.
После выяснения величины издержек и их распределения по расходным статьям наступает очередь расчета их конкретной величины. Формулы расчета себестоимости применяются именно для этого.
Калькуляция себестоимости это универсальная процедура для любого экономического процесса. Наибольшую сложность такие вычисления имеют при анализе промышленного производства. Здесь же применяется наибольшее количество разного вида формул расчета себестоимости. Эти формулы могут быть адаптированы и для других экономических процессов.
Формула полной себестоимости
Для общей оценки экономической эффективности предприятия часто применяется формула полной себестоимости. В самом простом варианте она выглядит так:
Полная себестоимость = сумма затрат на производство + расходы на реализацию.
Полная себестоимость показывает наибольшую величину планируемых или фактических расходов. Результаты всех остальных формул себестоимости представляют собой части этой общей величины.
Для большую важность имеет не просто произведенная, а реализуемая продукция. Потому формула себестоимости приобретает следующий вид:
Себестоимость реализованной продукции = полная себестоимость - себестоимость непроданной продукции.
Пример расчета полной себестоимости в развернутом виде, т.е. с выделением отдельных элементов, будет выглядеть примерно так:
Полная себестоимость = Затраты на сырье и материалы + Затраты на энергоносители + Амортизационные отчисления + Заработная плата основного персонала + Заработная плата управленческого и вспомогательного персонала + Отчисления от заработной платы + Расходы на сбыт и продажное обслуживание + Транспортные расходы + Прочие затраты.
Специальные формулы расчета себестоимости
Знание общей суммы расходов на производство и реализацию товара или услуги не дает достаточной информации для понимания и оценки отдельных элементов этой системы. Так из общей себестоимости не видна величина затрат на одну единицу продукции. Остаются неопределенными расходы на отдельный процесс. Для этого разработано множество специфических формул себестоимости, рассчитывающих отдельные величины.
С учетом того, что некоторые затраты зависят от объема производства, а некоторые нет, принято различать издержки переменные и постоянные.
Размер постоянных издержек вычисляется суммированием величин некоторых неизбежных затрат предприятия. Пример расчета:
Постоянные издержки = Постоянная часть зарплаты + Расходы на аренду и содержание помещений + Амортизационные отчисления + Налоги на имущество + Расходы на рекламу.
Методика расчета переменных издержек в общем виде может быть представлена такой формулой:
Переменные издержки = Переменная часть зарплаты + Стоимость сырья и материалов + Стоимость энергоресурсов + Затраты на транспортировку продукции + Переменная часть коммерческих расходов.
Себестоимость единицы продукции в общем виде можно найти простым делением суммы издержек на объем выпуска в натуральном выражении:
Себестоимость единицы = Полные издержки/К-во единиц.
Для реалий коммерческой организации больше подходит более сложный вариант этой же формулы:
Себестоимость единицы = Производственные издержки/К-во произведенных единиц + Коммерческие издержки/К-во реализованных единиц.
Существует множество других формул расчета себестоимости. Их точное количество трудно определить, т.к. каждая из них формируется по требованиям принятой методики расчета.
Производство любых видов продукции неизбежно связано с расходами: на сырьё, электроэнергию, транспортировку, оплату труда рабочих, перечисление в бюджет налогов и другими. Сокращать их желательно; полностью без них обойтись - невозможно. И чтобы определить, сколько денег требуется возместить предприятию по окончании цикла производства товара, нужно провести калькуляцию себестоимости с использованием несложной формулы. Необходима она и для определения производства в целом.
Рассчитываться себестоимость единицы товара, как и , может и вручную, и в приложении Microsoft Excel, предназначенном для работы с электронными таблицами. Последний вариант предпочтительнее: один раз создав шаблон или воспользовавшись готовым, пользователь может в дальнейшем производить расчёт, просто подставляя в пример новые данные. О том, как рассчитать себестоимость единицы продукции в Excel, мы и поговорим.
Расчёт себестоимости единицы продукции в Excel
СС = ΣР / О, где
- СС - себестоимость;
- ΣР - сумма всех понесённых производителем расходов;
- О - общее количество выпущенной продукции в натуральных единицах (килограммах, метрах, литрах, штуках и так далее).
В дальнейшем, используя полученное значение, можно посчитать рыночную цену продукции, дохода и провести другие необходимые действия. Сделать это удастся как в том же MS Excel, так и в специализированных программах.
Важно : состав учитываемых в калькуляции себестоимости продукции расходов следует определять с учётом характеристик производства. Общего списка статей не существует, как и при . К примеру, для изготовления пластиковых рамок для фотографий потребуется приобрести специальный клей, а для выпуска шарикоподшипников - материалы для шлифовки и смазочные компоненты. В первом случае они не нужны, как и клеящие вещества во втором.
В отличие от , представляющих для неподготовленного пользователя немалую сложность, вычисление себестоимости продукции на производстве в таблице Excel под силу даже новичку. Ниже будет приведён небольшой пример работы с электронной таблицей.
Упрощённый порядок расчёта себестоимости изделия:
- В первом столбце электронной книги (он может располагаться в любом месте страницы; понятие «первый» в этом случае чисто условное) под названием «Товар» нужно ввести наименование одного или нескольких видов продукции.

- Во втором столбце («Сырьё») - стоимость закупленных для производства каждого конкретного вида изделий сырья или расходных материалов в рублях или любой другой применяемой валюте. При необходимости можно привести расходы на каждую разновидность используемого сырья, а затем посчитать сумму: например, для производства пластиковой матрёшки потребуется отдельно закупить пластмассу или углеводороды, краску, а также декоративные металлические элементы. Однако в большинстве случае, чтобы не перегружать таблицу, для определения себестоимости продукции достаточно указать общую сумму, не размениваясь на детали.

- В третьем столбце («Транспорт») - расходы на транспортировку исходных материалов (также в рублях или другой местной валюте).

- В четвёртом столбце («Энергия») - затраты предприятия на обеспечение производственной линии электроэнергией (также в рублях).

- В пятом столбце («Брак») - средний процент бракованной продукции и отходов за один цикл производства (в процентах или долях).
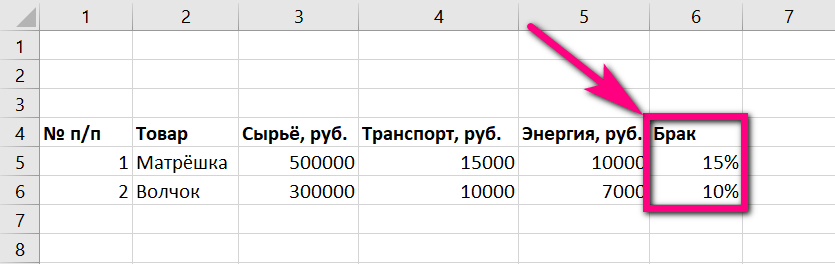
- В шестом столбце («Зарплата») - суммарную заработную плату сотрудников, занятых в производстве.

- В седьмом столбце («Количество») - количество производимой продукции каждого вида (в килограммах, литрах, штуках и так далее).

- В восьмом столбце («Сумма») необходимо просуммировать ранее внесённые данные.
- Для того чтобы рассчитать сумму, следует, отметив одинарным щелчком мыши подходящую ячейку, нажать клавишу «=» и, последовательно нажимая на составляющие формулу ячейки, суммировать, умножать и делить значения. Чтобы закончить вычисления, нужно просто воспользоваться клавишей Enter. Результат в рублях будет выведен в той же ячейке, в которой производились вычисления.

Совет : чтобы проверить правильность использованной формулы, нет необходимости каждый раз дважды щёлкать по ячейкам графы «Сумма». Можно просто отметить нужный пункт одинарным щелчком: порядок арифметических операций высветится в верхней «строке состояния» MS Excel.

Полученные результаты можно скопировать в бланк отчётности или, как и в случае с , продолжать вычисления в редакторе электронных таблиц.
Рассчитать себестоимость на производстве - скачать шаблон и образец Excel
Скачать шаблон для расчёта себестоимости единицы продукции на производстве в виде документа Excel можно по ссылке выше.
Скачать готовый пример, позволяющий детальнее разобраться в порядке производимых операций, можно по ссылке выше.
Подводим итоги
Себестоимость единицы готовой продукции может рассчитываться не только в специализированных программах, но и в редакторе электронных таблиц Microsoft Excel. Данные вносятся в таблицу в соответствующих графах, а затем суммируются. В конце необходимо поделить валовую себестоимость товара на количество натуральных единиц, выраженное в килограммах, штуках, литрах и так далее.
Пользователь может создать шаблон для вычислений самостоятельно или скачать по приведённым выше ссылкам пустой бланк и образец расчёта. И с шаблоном, и с готовым примером получится работать в Excel или любом подходящем редакторе. Чтобы посмотреть, какая формула использовалась при калькуляции, достаточно один раз щёлкнуть мышью по интересующей ячейке и обратить внимание на размещённую вверху «строку состояния».
Расчет себестоимости проводится по первому методу расчета с учетом использования двух способов определения общепроизводственных и общехозяйственных издержек. В индивидуальных исходных данных приведены фактические расходы по каждому изделию на следующие статьи калькуляции: «Сырье и материалы» и «Покупные комплектующие изделия и полуфабрикаты». Расчет затрат на остальные прямые статьи калькуляции выполнены на основе данных о трудоемкости изготовления, средней часовой тарифной ставке, проценте премии, проценте дополнительной заработной платы, ставке единого социального налога, средних затратах машинного времени на одно изделие и средней стоимости машиночаса работы оборудования. Расчет основной заработной платы и расходов на содержание и эксплуатацию оборудования производится по упрощенным формулам, отмеченным в таблице 1.1 штрихом.
Результаты расчета прямых статей калькуляции по каждому изделию приведены в таблице 3.1.
Таблица 3.1 Расчёт прямых затрат по изделиям
|
Статья калькуляции | |||
|
1.Сырье и материалы | |||
|
2.Покупные комплектующие изделия и полуфабрикаты | |||
|
3.Основная заработная плата производственных рабочих | |||
|
4.Дополнительная заработная плата производственных рабочих | |||
|
5.Отчисления на социальные нужды | |||
|
6.Расходы на содержание и эксплуатацию оборудования | |||
|
Итого прямые расходы, руб. | |||
По результатам этой таблицы можно сделать вывод, что прямые затраты изделия Aнамного ниже, чем затраты изделийBиC. Это обусловлено более высокими расходами на содержание и эксплуатацию оборудования у изделийBиC.
Расчет прямых затрат по изделию A :
Сырье и материалы (за вычетом возвратных отходов):
З М i = ∑ G ji Ц j (1+Н т.з. /100) - О в О в = 0
З МА = 194*(1+0,1) = 213.4 (руб)
Покупные и комплектующие изделия и полуфабрикаты:
З п i = ∑ N ji Ц j (1+Н т.з. /100)
З ПА = 4595*(1+0,1) = 5054.5 (руб)
Основная заработная плата производственных рабочих:
З осн i = t i P ср i (1+Н пр /100)
З оснА = 35*71 = 2485 (руб)
Дополнительная заработная плата производственных рабочих (оплата отпусков, доплата за выход в ночное время и т.д.)
З доп i = З осн (Н доп /100)
Н доп = (Ф доп /Ф осн)*100%
Н доп = 12%
З допА = 3230*5*0.13 =298,2 (руб)
Отчисления на социальные нужды:
З соц i = (З осн i + З доп i)*Н соц /100
З соцА = (2982+357.66)*0,3 = 834,96 (руб)
Расходы на содержание и эксплуатацию оборудования:
З э.о. = t м S м.ч.
З э.о. = 54*212 =11448 (руб)
Итоговые прямые расходы:
З прА = 213.4+5054.5+2485+298,2 +834,96 +11448 = 20334.06 (руб)
2.2 Расчет косвенных затрат на единицу продукции
Далее произведем расчет общепроизводственных и общехозяйственных расходов по формулам, приведенным в табл. 2, двумя способами. Первый способ – это расчет общепроизводственных и общехозяйственных расходов в процентах от заработной платы производственных рабочих. Второй способ – расчет тех же расходов в процентах от суммы прямых затрат на изделие.
Результаты расчета представлены ниже в таблице 3.2 - «Расчет общепроизводственных и общехозяйственных расходов».
Таблица 3.2 Расчёт общепроизводственных и общехозяйственных расходов
|
Статья калькуляции |
Величина затрат по статьям калькуляции, изделиям и способам расчета |
|||||||
|
В % от прямых затрат |
В % от заработной платы производственных рабочих |
В % от прямых затрат |
В % от заработной платы производственных рабочих |
В % от прямых затрат |
||||
|
Общепроизводственные расходы | ||||||||
|
Общехозяйственные расходы | ||||||||
При первом способе расчета общепроизводственных и общехозяйственных расходов (в % от заработной платы производственных рабочих) изделия C величина полной себестоимости изделия ниже. Связано это с тем, что сумма прямых затрат выше, чем заработная плата производственных рабочих. Следовательно, расходы, рассчитанные по второму методу выше, чем по первому методу
Расчет затрат по изделию А двумя способами:
Общепроизводственные расходы
от заработной платы производственных рабочих:
Н’ о.пр = (11702742*100%)/22416340+2689961 = 46.61%
З’ о. прА = (2485+298,2)*0,46 = 1297,3266 (руб)
от стоимости прямых затрат:
Н’’ о.пр. = (11702742/(20334.06*681+34910.136*1880+67098.8*409))*100% = 10,945121%
З’’ о.пр.А = 2225.58 (руб)
Общехозяйственные расходы
от заработной платы рабочих:
Н’ о.х = (5051457/(22416340+2689961))*100% = 20.12%
З’ о.х.А = (2485+298,2)*0,20 = 559,98752 (руб)
от прямых затрат:
Н” о.х. = (5051457/21057.642*681+37678.283*1880+404*69130.02)*100% = 4.45%
З” о.х.А = 20334,06*0,04 = 960,6688 (руб)
Рассмотрим изделие B:
Общепроизводственные расходы равны 1297,3266 (руб). при первом методе расчета 2225.58 (руб).- при втором.
Общехозяйственные расходы – 559,98752 руб. и 960,6688 руб.
Видно, что при первом методе расчета полная себестоимость ниже, чем при втором. Это объясняется тем, что заработная плата производственных рабочих ниже, чем сумма прямых затрат (2485 против 20334.06).
Калькуляции себестоимости продукции – это расчет суммы всех затрат на производство в стоимостном выражении. Способ расчета зависит от того, какие затраты учитывать. Смотрите примеры расчета методами поглощенных и прямых затрат. Скачайте методику учета затрат и калькуляции.
Себестоимость можно называть краеугольным камнем принятия бизнес решений, поэтому пример расчета ее калькуляции пригодится очень широкому кругу пользователей внутри компании:
- маркетологам – при определении цен на продукцию;
- коммерческому директору, чтобы принять решение по ассортименту и запуску новых продуктов;
- производственным менеджерам – при анализе отклонений себестоимости, чтобы выявить резервы повышения эффективности;
- финансовым менеджерам, чтобы определить результаты работы организации;
- топ-менеджерам – при распределении премий и бонусов.
Калькулирование себестоимости: определение и техника
Себестоимость продукции – это денежная оценка затраченных на ее производство ресурсов, таких как сырье и материалы, человеческие ресурсы и прочее. Ее можно рассчитать в целом по компании, производственному подразделению или цеху, по отдельному продукту. Для некоторых компаний актуальны расчеты себестоимости заказа, технологического передела, узла.
На рисунке представлены основные статьи бухгалтерского учета для расчета себестоимости.
В бухгалтерском учете включает статьи, представленные на рисунке.
Рисунок.
Для торговых или компаний, предоставляющих услуги, план статей затрат для расчета себестоимости будет отличаться незначительно – возможно не будет статьи «сырье и материалы», почти наверняка не будет статей «Возвратные отходы» и «Потери от брака», «Коммерческие расходы» могут рассматриваться как «Общепроизводственные» и прочее.
Виды себестоимости для калькуляции
При оценке фактической себестоимости производства или оказанных услуг за отчетный период учитываются реально понесенные расходы на нужды основной деятельности. Нетрудно предположить, что в расчет могут попасть как производительные обоснованные траты ресурсов, так и непроизводительные. Оценить эффективность понесенных расходов можно только сравнивая полученные результаты с нормативными или плановыми.
Нормативная калькуляция себестоимости продукции представляет собой денежное выражение исторически сложившейся технологии производства. В целях следует использовать текущую достижимую нормативную себестоимость, то есть нормативы по которой соответствуют эффективному функционированию имеющегося оборудования. Она учитывает реальный уровень выхода оборудования из строя, обычный уровень простоя и брака. Если оборудование новое и статистика его функционирования еще не наработана, используйте нормативы компании-поставщика или запросите у обслуживающей вас инжиниринговой компании. Чтобы оценить эффективность, надо рассчитать по нормативам себестоимость фактически произведенной продукции или услуг. В данном случае мы четко увидим отклонения в производстве от технологии.
Плановая строится на плановых значениях выпуска. При расчете плановой себестоимости могут использоваться как нормативы, так и данные прошлого периода. В практике часто рассчитывают именно эту величину, чтобы по итогам периода делать .
Как рассчитать прямую производственную себестоимость продукции с помощью Excel
Если нужно рассчитать прямую производственную себестоимость продукции, воспользуйтесь готовой расчетной моделью в Excel. Решение «Системы Финансовый директор» подскажет, как адаптировать модель под особенности компании: создать справочники, скорректировать методику отнесения прямых затрат на себестоимость.
Калькуляция себестоимости единицы продукции
Основной вопрос: какие затраты компании относить на себестоимость при расчете на единицу продукции?
От ответа на этот вопрос зависит метод расчета:
- если мы учитываем все производственные расходы, для калькуляции используем метод расчета полной себестоимости. Другое название – метод поглощенных затрат (absorption costing);
- если мы учитываем только прямые издержки, то мы рассчитываем усеченную (не полную) себестоимость по методу прямых затрат (direct costing).
Рассмотрим оба эти метода подробнее.
Калькуляция себестоимости методом поглощенных затрат (absorption costing)
При использовании метода поглощенных затрат прямые и косвенные расходы, то есть все расходы относящиеся к производственным процессам, ложатся в себестоимость продукции (это счета 20 и 25 РСБУ). Общехозяйственные расходы (счет 26 РСБУ) относятся на реализацию продукции и не распределяются на конечные продукты.
Прямые затраты не требуют дополнительных преобразований при переносе на продукцию, тогда как для отнесения общепроизводственных затрат используют метод аллокации расходов на основе базы распределения. В качестве базы выбирается один из приведенных ниже критериев:
- труд производственных рабочих (человеко-часы);
- работа основного оборудования (машино-часы);
- объем выпущенной продукции (в единицах);
- фонд оплаты труда производственных рабочих;
- выручка от реализации продукции;
- отнесенные на продукт прямые затраты и т.д.
Хорошей практикой является предварительное распределение расходов по центрам производственных затрат, а только затем уже пропорционально базе распределения перенос затрат на единицу продукции. При этом для разных центров затрат может использоваться своя база распределения.
Пример калькуляции методом поглощенных затрат
Компания производит два продукта «А» и «Б». Объем производства составил 1 000 шт. в месяц продукта «А» и 200 шт. продукта «Б» (табл. 1).
Таблица 1. Пример калькуляции себестоимости продукции методом поглощенных затрат (руб.)
|
Продукт / статья затрат |
||
|
Материалы |
||
|
Освещение цеха |
||
|
Отопление цеха |
||
|
Коммерческие расходы |
||
|
Полная себ-ть |
||
|
Себе-ть единицы |
238 (238 000: 1000) |
629 (125 800: 200) |
Калькуляция себестоимости методом прямых затрат
Согласно альтернативному методу – директ-костингу – при калькуляции себестоимости производства надо учитывать только те расходы, которые имеют прямое отношение к производству. Идея директ-костинг подхода в том, что менеджер производства контролирует только те расходы, которые относятся к производству.
Пример калькуляции методом директ-костинга
В нашем примере надо убрать коммерческие расходы из себестоимости продуктов. Тогда по продукту «А» она составит 234 руб., а «Б» – 599 руб (табл. 2).
Таблица 2. Образец калькуляции себестоимости продукции методом директ-костинга (руб.)
Ситуация жизненная – департамент маркетинга и департамент продаж крупного предприятия могут генерировать несоразмерные себестоимости продукции расходы, что приведет к убыткам, а при выборе направления оптимизации затрат к ошибочным решениям.
В длительном периоде – от года – все расходы являются переменными и можно констатировать невозможность функционирования производства без коммерческих и других накладных расходов .
Как избежать ошибок в калькуляции прямой себестоимости
Ошибки в фактической себестоимости оборачиваются риском установить убыточные цены на продукцию или отказаться от выгодного направления бизнеса. Это решение поможет определить, верно ли на предприятии рассчитывают прямую себестоимость, а также подскажет, как скорректировать правила калькулирования.
Прикладные методы калькуляции себестоимости продукции
В практике также используется ряд прикладных методов калькуляции себестоимости:
- попроцессный метод. При его использовании рассчитывается себестоимость каждого процесса, задействованного в производственном процессе. Это очень сильный инструмент для переформатирования процессов производства. Укрупненным вариантом попроцесного метода можно считать попередельный метод в сырьевых отраслях.
- позаказный метод – единственно эффективный метод, для случаев, когда производство носит единичный позаказный характер, когда каждый заказ уникален и расчет себестоимости делается на основе переговоров с клиентом о финальной стоимости заказа.
Для финансовой отчетности и по РСБУ и по МСФО применяется метод полного учета затрат.
-