Коэффициент оборачиваемости оборотных средств показывает, сколько раз компания использовала средний остаток оборотных средств в течение выбранного промежутка времени. В статье на примерах разберемся, как корректно рассчитать и оценить показатель. Мы также привели порядок анализа оборачиваемости, который можно скачать.
Что такое коэффициент оборачиваемости оборотных средств
Коэффициент оборачиваемости оборотных средств (активов) – это показатель, который позволяет понять, сколько раз компания использовала среднегодовой остаток оборотных средств за выбранный временной интервал.
Финансовые директора анализируют этот показатель в динамике, в сравнении со среднеотраслевыми цифрами.
Формула расчета
Показатель рассчитывается по следующей формуле:
Коэффициент оборачиваемости оборотных средств = Выручка (руб.) / Оборотные активы (руб.). .
Как найти показатель по балансу
Формула расчета по данным бухгалтерского баланса:
Анализ коэффициента
Коэффициент оборачиваемости анализируются:
- в динамике,
- в сравнении со среднеотраслевыми показателями, например со среднеотраслевым периодом оборота.
Слишком низкий коэффициент, не оправданный отраслевыми особенностями, говорит об излишнем накоплении оборотных средств. Общепринятых, а тем более законодательно установленных нормативов не существует, но это не мешает ввести их в действие внутренними распорядительными документами в качестве целевых значений или ключевых показателей эффективности.
Период оборота оборотных средств
Для анализа оборотных средств часто удобнее рассчитать период оборота – величину, обратную коэффициенту оборачиваемости:
Период оборота оборотных средств (дней) = Количество дней / Коэффициент оборачиваемости
Это более наглядный показатель, он измеряется в днях и показывает нам, за сколько дней предприятие получает выручку, равную средней величине оборотных средств. При замедлении оборачиваемости период оборота увеличивается, а при ускорении сокращается. Если мы посчитаем период оборота за два разных временных интервала и сравним их, то сможем определить величину дополнительно необходимых, или наоборот, высвобождающихся денежных средств.
О временном интервале для расчета следует сказать особо. Коэффициенты оборачиваемости рассчитываются за определенный промежуток времени. Совсем не обязательно это должен быть целый год, как пишут в учебниках. Для решения практических задач можно рассчитывать и за полугодие, и за квартал, главное, чтобы бы этот интервал был достаточно показательным и включал в себя все значимые для производственного процесса факторы. Какой именно интервал выбрать, зависит от отрасли, вида продукции, длительности производственного цикла и условий взаиморасчетов и так далее.
Пример расчета
Теперь поясним все вышесказанное на примере. Предположим, наше предприятие производит продукцию, спрос на которую имеет значительные сезонные колебания. За год предприятие получило выручку (см. таблицу 1).
Таблица 1 . Годовая выручка предприятия
Средний товарный запас в течение этого года представлен в таблице 2.
Таблица 2 . Средний товарный запас
Рассчитаем коэффициент оборачиваемости товарных запасов за год. Для этого разделим выручку за год на среднегодовую величину товарного запаса.
Коэффициент оборачиваемости за год = 114 830 / 36 411 = 3,154
Получим, что показатель за год равен 3,154.
Определим период оборота.
Период оборота = 365 дней / 3,154 = 115,7 дней.
Именно за 115,7 дней мы получаем выручку, равную среднегодовому товарному запасу. Что это нам даст на практике? Мы можем только сравнить эти показатели с аналогичными за предыдущий год или пойти к конкурентам. Если те нам скажут, что их запасы оборачиваются приблизительно с такой же скоростью, на этом успокоимся, убедившись, что наш показатель соответствует среднеотраслевым значениям.
Если же мы рассчитаем данные по каждому кварталу, то получим дополнительную информацию (см. табл. 3).
Таблица 3 . Расчет коэффициентов оборачиваемости по каждому кварталу
Мы видим, что оборачиваемость товарных запасов очень сильно меняется в течение года. Это станет еще более наглядно, если перевести безразмерный коэффициент в период оборота (табл.4).
Таблица 4 . Период оборота
Оказывается, скорость оборота в течение года может меняться в полтора раза. А это уже о многом может сказать. Например, если предприятие продает товары с отсрочкой платежа, то наиболее острая потребность в оборотных средствах у него будет в конце второго и в третьем квартале. Если же отсрочки покупателям нет, то нехватка оборотных средств возможна с конца первого и весь второй квартал.
Таким образом, для определения потребности в привлечении дополнительных оборотных средств к началу «высокого» сезона, коэффициенты оборачиваемости следует рассчитывать не за год, а за квартал.
Дальше у нас возникнет совершенно естественное желание ускорить оборачиваемость запасов в первом полугодии. Для этого необходимо детализировать расчеты по видам товаров. Выгружаем из программы или запрашиваем в бухгалтерии соответствующие оборотно-сальдовые ведомости и после некоторой обработки получаем выручку по товарам (табл. 5).
Таблица 5 . Выручка по товарам ()
|
Выручка, млн руб. |
I квартал |
II квартал |
III квартал |
IV квартал |
Итого за год |
|
Товар «А» |
|||||
|
Товар «Б» |
|||||
|
Товар «В» |
|||||
Усредняем товарные запасы, и получаем следующие данные (табл. 6).
Таблица 6 . Средний запас
|
Средний запас, млн руб. |
I квартал |
II квартал |
III квартал |
IV квартал |
Итого за год |
|
Товар «А» |
|||||
|
Товар «Б» |
|||||
|
Товар «В» |
|||||
Делим выручку по товарам на средний запас, получаем коэффициент оборачиваемости (табл. 7).
Таблица 7 . Коэффициент оборачиваемости
|
Коэффициент оборачиваемости |
I квартал |
II квартал |
III квартал |
IV квартал |
Итого за год |
|
Товар «А» |
|||||
|
Товар «Б» |
|||||
|
Товар «В» |
|||||
|
По группе товаров |
И вот мы обнаруживаем, что товар «В» является аутсайдером, его оборачиваемость в два и более раз ниже, чем у товара «Б» и товара «А». Для большего удобства переведем безразмерные коэффициенты в периоды оборота (табл. 8).
Таблица 8 . Период оборота
|
Период оборота |
I квартал |
II квартал |
III квартал |
IV квартал |
Итого за год |
|
Товар «А» |
|||||
|
Товар «Б» |
|||||
|
Товар «В» |
|||||
|
По группе товаров |
Теперь мы видим, что оборачиваемость меняется не только по разным товарам, но и каждый товар в течение года оборачивается с разной скоростью.
Дальше необходимо выяснить, в чем причины таких колебаний оборачиваемости. Если эти причины объективны и полностью оправданы с точки зрения ведения бизнеса, то следует запланировать привлечение дополнительных средств, когда это необходимо. Если же причины носят субъективный характер, то надо предпринять организационные меры для их устранения. На этом этапе финансовому аналитику необходимо проявить способность к эффективному взаимодействию с руководством и другими подразделениями, а финансовому директору – свои управленческие таланты.
Выводы
Коэффициенты оборачиваемости в умелых руках становятся эффективным инструментом решения проблем финансовой устойчивости предприятия (
В статье мы разберем 6 основных коэффициентов оборачиваемости предприятия, формулы расчета для бизнес-плана.
Коэффициенты оборачиваемости. Формула расчета
Коэффициенты оборачиваемости – показатели финансового анализа, отражающие эффективность управления активами предприятия и характеризующие активность и интенсивность их использования. В отличие от показателей рентабельности коэффициенты оборачиваемости используют не чистую прибыль, а выручку от реализации (продажи) продукции. Поэтому показатели оборачиваемости характеризует уровень деловой активности, тогда как рентабельность – уровень прибыльности по различным видам актива. Чем выше оборачиваемость, тем выше платежеспособность предприятия и его финансовая устойчивость. Коэффициенты оборачиваемости показывают количество оборотов необходимого для окупаемости (погашения) капитала предприятия.
Рассмотрим основные коэффициенты оборачиваемости:
Видео-урок: «Расчет ключевых коэффициентов оборачиваемости для ОАО «Газпром»
Коэффициент оборачиваемости активов. Формула
Коэффициент оборачиваемости активов (аналог: коэффициент оборачиваемости совокупного капитала ) – показатель характеризующий скорость и эффективность управления активами предприятия. Показатель представляет собой отношение выручки от продажи продукции к среднегодовом размеру активов. Формула расчета имеет следующий вид:
Для данного коэффициента нет общепринятого рекомендуемого нормативного значения. Данный показатель необходимо анализировать в динамике. Рост показателя, как правило, обусловлен за счет увеличение доли выручки создаваемой активами предприятия. В таблице ниже показан анализ тенденции изменения оборачиваемости активов.
Коэффициент оборачиваемости текущих активов
Коэффициент оборачиваемости текущих активов – показывает эффективность управления текущими активами предприятия и характеризует активность их использования. К текущим активам предприятия относят фонды, которые могут быть быстро преобразованы в денежные средства: запасы, дебиторская задолженность, краткосрочные финансовые вложения, незавершенное производство. Формула расчета показателя имеет следующий вид:
Нормативное значение для коэффициента оборачиваемости текущих активов не существует. Анализ проводится в оценке характера динамики и направления тенденции. В таблице ниже представлен анализ тенденции показателя.
Коэффициент оборачиваемости дебиторской задолженности. Формула
Коэффициент оборачиваемости кредиторской задолженности
Коэффициент оборачиваемости запасов и затрат
Коэффициент оборачиваемости денежных средств
Коэффициент оборачиваемости денежных средств – отражает активность управления денежными средствами и показывает количество циклов обращения наиболее ликвидных активов предприятия (денежных средств). Показатель представляет собой отношение выручки от продаж продукции к среднегодовому размеру денежных средств. Формул расчета имеет следующий вид:
Нормативного значения показателя в финансовой практике не существует. Анализ проводится в оценке направления и характера тенденции. В таблице ниже представлена взаимосвязь между тенденцией изменения коэффициента и финансовым состояние предприятия.
Резюме
Коэффициент оборачиваемости представляют важную группу экономических показателей в финансовом анализе, которые позволяют оценить эффективность управления на предприятии различными видами активов и капитала. Анализ показателей проводится в оценке характера динамики за 3-5 лет и в сопоставлении с аналогичными компаниями отрасли.
Рассмотрим коэффициент оборачиваемости оборотных средств (активов). Этот коэффициент входит в группу показателей Деловой активности и показывает интенсивность использования ресурсов предприятия.
Разберем данный коэффициент по следующей схеме: сначала мы рассмотрим его экономический смысл, потом формулу расчета и норматив, а также посчитаем коэффициент оборачиваемости оборотных средств для отечественного предприятия, чтобы наглядно все увидеть. Начнем!
Коэффициент оборачиваемости оборотных средств (активов) . Экономический смысл
Определяет эффективность деятельности предприятия не с точки зрения прибыльности, а с точки зрения интенсивности использования оборотных средств (активов). Коэффициент показывает сколько раз за выбранный период (год, месяц, квартал) оборачиваются оборотные средства.
Что входит в состав оборотных средств?
В оборотные средства включают:
- Запасы,
- Деньги,
- Краткосрочные вложения,
- Краткосрочную дебиторскую задолженность.
От чего зависит значение коэффициента оборачиваемости оборотных средств?
Значение коэффициента напрямую связано:
- С длительностью производственного цикла,
- Квалификации персонала,
- Вида деятельности предприятия,
- Темпов производств.
Максимальные значения коэффициента имеют торговые предприятия, а минимальное – фондоёмкие научные предприятия. Именно поэтому принято сравнивать предприятия по отраслям, а не всем вместе.
Коэффициент оборачиваемости оборотных средств . Синонимы
Синонимы у этого коэффициента могут быть следующие: коэффициент оборачиваемости оборотных активов, коэффициент оборачиваемости мобильных средств, коэффициент функционирующего капитала. Полезно знать синонимы у коэффициента, так как зачастую в литературе он называется по-разному. И чтобы вас это не вводило в заблуждение нужно предполагать, какие у показателя есть синонимы. Кстати, это одна из проблем отечественной экономики – каждый экономист почему-то хочет назвать коэффициент по-своему. Отсутствует единство в терминах и определениях.
Коэффициент оборачиваемости оборотных средств . Формула расчета
Формула расчета выглядит следующим образом:
Коэффициент оборачиваемости оборотных средств = Выручка от продаж/Оборотные активы
Что необходимо отметить, так это то, что оборотные активы берутся как среднее значение на начало и конец отчетного периода. Нужно сложить значение на начало периода с его концом и разделить на 2.
По новой форме бухгалтерского баланса (после 2011 года) коэффициент оборачиваемости оборотных средств будет рассчитываться следующим образом:
Коэффициент оборачиваемости оборотных средств = стр.2110/(стр.1200нг.+стр.1200кг.)*0,5
По старой форме бухгалтерского баланса коэффициент рассчитывался так:
Коэффициент оборачиваемости оборотных средств = стр.010/(стр.290нг.+290кг.)*0,5
Показатель оборачиваемость оборотных средств
Вместе с коэффициентом оборачиваемости оборотных средств полезно рассчитывать показатель оборачиваемости , который измеряется в днях. Формула расчета оборачиваемости оборотных средств:
Оборачиваемость оборотных активов = 365/Коэффициент оборачиваемости оборотных средств
Иногда в расчетах за место 365 дней берут 360 дней.
Видео-урок: «Расчет ключевых коэффициентов оборачиваемости для ОАО «Газпром»
Коэффициент оборачиваемости оборотных средств . Расчет на примере ОАО «Ростелеком»
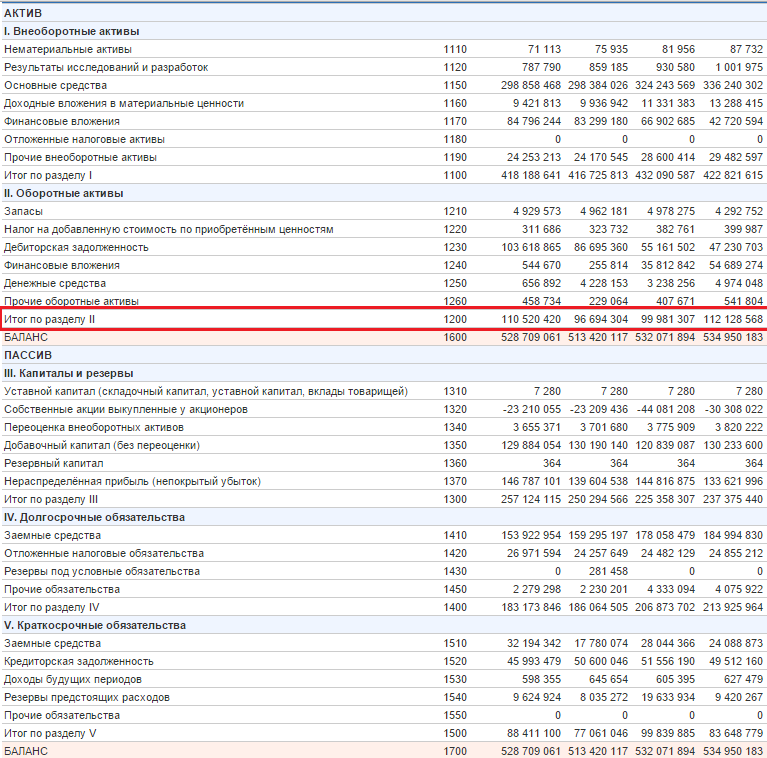
Расчет коэффициента оборачиваемости оборотных средств (активов) для ОАО «Ростелеком». Баланс предприятия
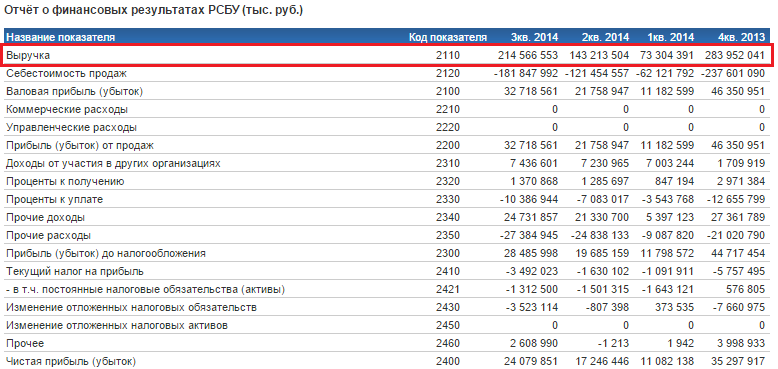
Расчет коэффициента оборачиваемости оборотных средств (активов) для ОАО «Ростелеком». Отчет о прибылях и убытках
Для расчета коэффициента хватает публичной отчетности, которую можно взять с официального сайта компании. Возьмем 4 отчетных периода (квартал каждый), так мы сможем охватить целый год для нашей диагностики. Так как в расчете коэффициента используются данные на начало и конец отчетного года, то в нашем случае получится для 4х отчетных периодов – 3 рассчитанных коэффициента.
Коэффициент оборачиваемости оборотных средств 2014-1 = 73304391/(112128568+99981307)*0,5 = 0,69
Коэффициент оборачиваемости оборотных средств 2014-2 = 143213504/(99981307+96694304)*0,5 = 1,45
Коэффициент оборачиваемости оборотных средств 2014-3 = 214566553/(96694304+110520420)*0,5 = 2
Значение коэффициента за год увеличилось. Можно сделать вывод, что у ОАО «Ростелеком» увеличивалась эффективность деятельность. Связано это в большей степени с тем, что Выручка увеличивалась. Именно увеличение выручки дало увеличение значений у коэффициента, так как значение основных средств (стр.1200) изменялось не сильно.
Коэффициент оборачиваемости оборотных средств . Норматив
Сразу стоит отметить, что данный коэффициент не может быть отрицательным. Низкие значения говорят о том, что предприятие излишне накопило оборотные средства.
Как можно увеличить данный коэффициент?
Чтобы это сделать необходимо: увеличить конкурентоспособность продукции (от этого продаж будет больше), уменьшить производственный цикл изготовления продукции, улучшить систему продаж продукции.
Резюме
В статье рассмотрели коэффициент оборачиваемости оборотных средств. Этот показатель относится к группе показателей «Деловой активности» и оценивает эффективность деятельности предприятия не с точки зрения прибыльности (как это делают показатели из группы «Рентабельность»), а с позиции интенсивности использования оборотных средств. Важную роль в коэффициенте играет показатель Выручки (он стоит в числителе). Если говорить о том, что этот коэффициент необходимо постоянно увеличивать, то мы должны прежде всего увеличивать Выручку от нашей деятельности (т.к. основные средства не так быстро можно изменить, в примере для ОАО «Ростелеком» основные средства за год не сильно изменились). Таким образом, коэффициент оборачиваемости оборотных средств показывает наши продажи, которые и обеспечивают Выручку. Снижение данного коэффициента – это прямой знак либо к тому, что у нас снизились продажи либо мы стали накапливать лишние оборотные активы. Полезно сравнивать коэффициент с коэффициентом у предприятия аналогичной деятельности (лидером отрасли) или со средним значением по отрасли. Помимо этого для анализа полезно оценивать изменения коэффициента в динамики за период (за год, к примеру).
5. Показатели эффективности использования оборотных средств
Улучшение использования оборотного капитала с развитием предпринимательства приобретает всё более актуальное значение,так как высвобождаемые при этом материальные и денежные ресурсы являются дополнительным внутренним источником дальнейших инвестиций. Рациональное и эффективное использование оборотных средств способствует повышению финансовой устойчивости предприятия и его платежеспособности. В этих условиях предприятия своевременно и полностью выполняет свои расчетно–платежные обязательства, что позволяет успешно осуществлять коммерческую деятельность.
Эффективность использования оборотных средств характеризуется системой экономических показателей, прежде всего оборачиваемостью оборотных средств.
Под оборачиваемостью оборотных средств понимается длительность одного полного кругооборота средств с момента превращения оборотных средств в денежной форме в производственные запасы и до выхода готовой продукции и ее реализации. Кругооборот средств завершается зачислением выручки на счет предприятия.
Скорость оборачиваемости оборотных средств исчисляется с помощью трех взаимосвязанных показателей:
– коэффициента оборачиваемости (количества оборотов, совершаемых оборотными средствами за определенный период (год, полугодие, квартал));
– длительности одного оборота в днях,
– величины оборотных средств, приходящихся на единицу реализованной продукции.
Исчисление оборачиваемости оборотных средств может производиться как по плану, так и фактически.
Плановая оборачиваемость может быть рассчитана только по нормируемым оборотам средств, фактическая – по всем оборотным средств, включая ненормируемые. Сопоставление плановой и фактической оборачиваемости отражает ускорение или замедление оборачиваемости нормируемых оборотных средств. При ускорении оборачиваемости происходит высвобождение оборотных средств из оборота, при замедлении возникает необходимость в дополнительном вовлечении средств в оборот.
Коэффициент оборачиваемости определяется как отношение суммы выручки от реализации продукции, работ, услуг к среднему остатку оборотных средств по формуле (рис. 7.29):
К об = Р / С,
где Р – выручка нетто от реализации продукции, работ, услуг, руб.; С – средние остатки оборотных средств, в руб.
Рис. 7.29. Методика расчета коэффициента оборачиваемости
Оборачиваемость оборотных средств может быть представлена также в днях, то есть отражать длительность одного оборота (рис. 7.30).
Длительность одного оборота в днях определяется по формуле:
О = С: Р / Д или О = Д / К об,
где О – длительность одного оборота в днях; С – остатки оборотных средств (среднегодовая или на конец предстоящего (отчетного) периода), руб.; Р – выручка товарной продукции (по себестоимости или в ценах), руб.; Д – число дней в отчетном периоде.

Рис. 7.30. Расчет длительности одного оборота в днях
Для определения длительности одного оборота дебиторской задолженности можно использовать показатель объема продаж в отпускных ценах. Вначале рассчитывают объем продаж за один день, а затем срочность дебиторской задолженности.
Расчет производится по формуле:
ОД = ДЗ: О,
где ОД – длительность оборота дебиторской задолженности (в днях); ДЗ – дебиторская задолженность на конец года; О – объем продаж за один день.
Период, требующийся для обращения всего оборотного капитала в денежные средства, складывается из длительности одного оборота запасов в днях и срочности (длительности) одного оборота дебиторской задолженности.
Коэффициент загрузки оборотных средств – это показатель обратный коэффициенту оборачиваемости (рис. 7.31). Он характеризует величину оборотных средств, приходящихся на единицу (1 руб., 1 тыс. руб., 1 млн. руб.) реализованной продукции. По своей сути этот показатель представляет фондоемкость оборотных средств и рассчитывается как отношение среднего остатка оборотных средств к объему реализации продукции за анализируемый период. Исчисляется по формуле:
К з = С / Р,
где К з – коэффициент загрузки оборотных средств; С – средний остаток оборотных средств, руб.; Р – выручка (нетто) от реализации продукции, работ, услуг, руб.

Рис. 7.31. Расчет коэффициента загрузки
Пример: За прошедший год объем товарной продукции по себестоимости составил 350 000 тыс. руб. Средний остаток оборотных средств за тот же период равен 47 800 тыс. руб. Определите показатели эффективности использования оборотных средств предприятием.
Расчет осуществляется по следующей последовательности:
1. Определяется коэффициент оборачиваемости: 350 000 / 47 800 = 7,3 оборота. Т.о. за год оборотные средства совершили 7,3 обора. Кроме этого, данный показатель означает, что на каждый рубль оборотных средств приходилось 7,3 рубля реализованной продукции.
2. Рассчитывается длительность одного оборота: 360 / 7,3 = 49,3 дня
3. Определяется коэффициент загрузки: 47 800 / 350 000 = 0,14.
Кроме указанных показателей, также может быть использован показатель отдачи оборотных средств, который определяется отношением прибыли от реализации продукции предприятия к средним остаткам оборотных средств (рис. 7.32).

Рис. 7.32. Рентабельность оборотных активов
Оборачиваемость может быть определена как общая и как частная.
Общая оборачиваемость характеризует интенсивность использования оборотных средств в целом по всем фазам кругооборота, не отражая особенностей кругооборота отдельных элементов или групп оборотных средств.
Частная оборачиваемость отражает степень использования оборотных средств в каждой фазе кругооборота, в каждой определенной фазе кругооборота, в каждой группе, а также по отдельным элементам оборотных средств.
Для определения влияния структурных изменений сопоставляются остатки отдельных элементов оборотных средств с объемом товарной продукции (Т), который принимался при начислении общей оборачиваемости оборотных средств. При этом сумма показателей частной оборачиваемости отдельных элементов оборотных средств будет равна показателю оборачиваемости всех оборотных средств предприятия, то есть общей оборачиваемости.
Количественным результатом эффективности использования оборотных средств является их высвобождение из оборота (при ускорении оборачиваемости) или дополнительное вовлечение в хозяйственный оборот (при замедлении оборачиваемости оборотных средств) (рис. 7.33).

Рис. 7.33. Последствия ускорения и замедления оборачиваемости оборотных средств
Высвобождение может быть абсолютным и относительным.
Абсолютное высвобождение оборотных средств имеет место тогда, когда фактические остатки оборотных средств меньше норматива или остатков оборотных средств за предшествующий (базовый) период при сохранении или увеличении объема реализации за этот период.
Относительное высвобождение оборотных средств имеет место в тех случаях, когда ускорение оборачиваемости оборотных средств происходит одновременно с ростом объема производства на предприятии, в результате темпы роста реализации опережают прирост оборотных средств.
Высвобожденные при этом средства не могут быть изъяты из оборота, так как находятся в запасах ТМЦ, обеспечивающих рост производства.
Относительное высвобождение оборотных средств, как и абсолютное, имеет единую экономическую основу и значение, либо означает для хозяйственного субъекта дополнительную экономию средств и позволяет обеспечить увеличение масштабов предпринимательской деятельности без привлечения дополнительных финансовых ресурсов.
Пример: Известно, что за предшествующий год выручка от реализации продукции (В пг) составляла 6 000 млн. руб., за текущий год (В тг) – 7 000 млн. руб. Средний остаток оборотных средств в предшествующем году (ОС пг) – 600 млн. руб., в текущем году (ОС тг) – 500 млн. руб. Число дней в периоде Д составляет 360 дней. Определите величину абсолютного и относительного высвобождения оборотных средств из хозяйственного оборота.
Расчет производится в следующей последовательности:
1. Рассчитываются коэффициенты оборачиваемости:
Предшествующего года (КО пг) = 6 000 / 600 = 10 оборотов
Текущего года (КО тг) = 7 000 / 500 = 14 оборотов
2. Определяются длительность одного оборота в днях:
В предшествующем году (Д пг) = 360 / 10 = 36 дней
В текущем году (Д тг) = 360 / 14 = 25,71 дней
3. Определяются коэффициенты загрузки:
Предшествующего года (КЗ пг) = 600 / 6000 = 0,1
Текущего года (КЗ тг) = 500 / 7000 = 0,07142
4. Для расчета высвобождения оборотных средств может быть использовано два метода.
Метод 1: Общая сумма высвобождения средств из хозяйственного оборота рассчитывается по формуле В = (Д тг – Д пг) ×В тг / Д; абсолютное высвобождение: В аб = ОС пг – ОС тг; относительное высвобождение: В отн = В – В аб.
По условию задачи:
В = (25,71 – 36) ×7000 / 360 = (-200) млн. руб.
Ваб = 500 – 600 = (-100) млн. руб.
Вотн = (-200) – (-100) = (- 100) млн. руб.
Метод 2: Общая сумма высвобождения из хозяйственного оборота рассчитывается по формуле В = (КЗ тг – КЗ пг)×В тг; абсолютное высвобождение: В аб = ОС пг – (В тг / КО пг); относительное высвобождение: В отн = (В тг -В пг) / КО тг.
По условию задачи:
В = (0,07142-0,1) ×7000 = (-200) млн. руб.
Ваб = 600 – (7000 / 10) = (-100) млн. руб.
Вотн = (6000 – 7000) / 10 = (-100) млн. руб.
Эффективность использования оборотных средств зависти от многих факторов, которые можно разделить на внешние, оказывающие влияние вне зависимости от интересов предприятия, и внутренние, на которые предприятие может и должно активно влиять.
К внешним факторам относятся: общеэкономическая ситуация, налоговое законодательство, условие получение кредитов и процентной ставки по ним, возможность целевого финансирования, участие в программах, финансируемых из бюджета. Эти и другие факторы определяют рамки, в которых предприятие может манипулировать внутренними факторами оборотных средств.
Значительные резервы повышения эффективности использования оборотных средств кроются непосредственно в самом предприятии. В сфере производства это относится в первую очередь к производственным запасам. Являясь одной из составляющих частей оборотных средств, они играют большую роль в обеспечении непрерывности процесса производства. В то же время производственные запасы представляют ту часть средств производства, которая временно не участвует в производственном процессе.
Рациональная организация производственных запасов – непременное условие повышения эффективности использования оборотных средств. Основные пути сокращения производственных запасов сводятся к их рациональному использованию, ликвидации сверхнормативных запасов материалов, совершенствованию нормирования, улучшению организации снабжения, в том числе путем установления четких договорных условий поставок и обеспечение их выполнения, оптимального выбора поставщиков, налаженной работы транспорта. Важная роль принадлежит улучшению организации складского хозяйства.
Ускорение оборота оборотных средств позволяет высвободить значительные суммы и таким образом увеличить объема производства без дополнительных финансовых ресурсов, а освободившиеся средства использовать в соответствии с потребностями предприятия.
Для характеристики оборачиваемости оборотных средств используют следующие показатели:
- коэффициент оборачиваемости (К о), то есть число оборотов, совершаемых оборотными средствами за период;
- коэффициент загрузки средств в обороте (К з);
- показатель длительности одного оборота в днях (Т).
Коэффициент оборачиваемости рассчитывается по формуле
где Р – объем реализации (по основным видам деятельности) за период по себестоимости, руб.;
С – средняя величина оборотных средств за период, которая может определяться как средняя хронологическая, руб.
Коэффициент загрузки средств в обороте определяется как обратный показатель:
Длительность одного оборота (период оборачиваемости) в днях определяется отношением числа дней отчетного периода (Д) на коэффициент оборачиваемости:
Исходя из приведенных выше формул оборачиваемости средств число оборотов (К о) может быть определено двумя формулами:
На основании этих двух уравнений можно получить равенство
Р / С = Д / Т
Отсюда выводится широко применяемая на практике формула для определения продолжительности оборота в днях: .
Рассмотрим пример . Себестоимость реализованной продукции за год составляет 20 млн. руб. Средняя за год величина оборотных средств составляет 2 млн. руб. В этом случае коэффициент оборачиваемости
Т = (С∙Д) / Ко
а период оборачиваемости
Т = Д / Ко = 365 / 100 = 36,5 дней.
Отсюда следует, что при продолжительности одного оборота в 36,5 дней оборотные средства за год оборачивались 10 раз. На каждый рубль оборотных средств приходилось 10 руб. реализованной продукции. Очевидно, что чем выше коэффициент оборачиваемости, тем лучше используются оборотные средства.
Показатели оборачиваемости оборотных средств могут рассчитываться аналогично по всем составляющим оборотных средств, участвующим в обороте, и отдельным их элементам. В результате сравнения показателей оборачиваемости оборотных средств выявляется ее ускорение или замедление на стадиях их использования. При ускорении оборачиваемости оборотных средств из оборота высвобождаются материальные ресурсы и источники их образования, при замедлении – в оборот вовлекаются дополнительные средства.
Высвобождение оборотных средств вследствие ускорения их оборачиваемости может быть абсолютным и относительным. Абсолютное высвобождение имеет место, если фактические остатки оборотных средств меньше норматива или остатков предшествующего периода при сохранении или превышении объема реализации за рассматриваемый период. Относительное высвобождение оборотных средств имеет место в тех случаях, когда ускорение их оборачиваемости происходит одновременно с ростом объема выпуска продукции, причем темп роста объема производства опережает темп роста остатков оборотных средств.
Основные пути сокращения производственных запасов сводятся к их рациональному использованию, ликвидации сверхнормативных запасов материалов, совершенствованию нормирования, улучшению организации снабжения, оптимального выбора поставщиков, налаженной работы транспорта. Важная роль принадлежит улучшению организации складского хозяйства.
Сокращение времени пребывания оборотных средств в незавершенном производстве достигается путем совершенствования организации производства, улучшения применяемой техники и технологии, совершенствования использования основных средств, экономии по всем стадиям движения оборотных средств.
В сфере обращения оборотные средства не участвуют в создании нового продукта, а лишь обеспечивают его доведение до потребителя. Важнейшими предпосылками сокращения вложений оборотных средств в сферу обращения является рациональная организация сбыта готовой продукции, применение прогрессивных методов расчетов, своевременное оформление документации и ускорение ее движения, соблюдение договорной и платежной дисциплины.
Структура оборотных средств на предприятиях разных отраслей промышленности определяется спецификой их производства и характером производимой продукции. Например, в черной металлургии на величину и структуру оборотных средств определяющее влияние оказывают непрерывный процесс производства и значительная материалоемкость продукции.
Наряду с делением оборотных средств по стадиям обращения на оборотные фонды (функционирующие в сфере производства) и фонды обращения (функционирующие в сфере обращения) имеется и второе деление их на нормируемые и ненормируемые оборотные средства. Нормируемые оборотные средства состоят из оборотных фондов и готовой продукции на складе, обеспечивающих непрерывность процесса производства. В общей сумме оборотных средств предприятий черной металлургии преобладающая часть (до 90 %) составляют нормируемые оборотные средства. Деление оборотных средств на нормируемые и ненормируемые не является жестким. Организация вправе самостоятельно определять перечень оборотных средств, включаемых в ту или иную группу.
-