Фиксированными страховыми взносами индивидуальных предпринимателей (далее взносы на страхование, страховые платежи, отчисления на страхование) называются обязательные платежи, уплачиваемые всеми ИП, вне зависимости от наличия наемных работников, применяемой системы налогообложения и факта ведения деятельности в целом.
Уплачивать взносы предприниматели должны не зависимо от того был ли в налоговом или отчетном периоде доход, велась ли деятельность вообще.
Кто должен платить страховые взносы
- ИП на любой системе налогообложения;
- ИП не ведущие деятельности, но не снятые с учета;
- ИП работающие по найму у другого работодателя, который уплачивает за него страховые взносы;
- ИП, получившие по итогам года убыток.
Кто может не платить страховые взносы
Не платить взносы на обязательное личное страхование могут некоторые категории ИП, не ведущих деятельность. К ним относятся предприниматели:
- Проходящие военную службу;
Подтвердить свое право на освобождение от уплаты взносов (далее льгота) предприниматель может военными билетами, справками из военных комиссариатов, подразделений и архивных учреждений.
- Ухаживающие за ребенком, не достигшим возраста 1,5 лет;
Подтверждением льготы может являться свидетельство о рождении ребенка, паспорт родителя, свидетельство о браке или о смерти (если ребенок воспитывается одним родителем после смерти второго).
- Ухаживающие за инвалидом первой группы, ребенком-инвалидом или пожилым человеком, достигшим возраста 80-ти лет;
Уход за указанными лицами подтверждается решением органа соцобеспечения, документами, подтверждающими возраст лица, за которым производится уход, а также документами, обосновывающими наличие и продолжительность инвалидности.
- Проживающие вместе с супругом за границей при направлении в диппредставительства и консульские учреждения РФ, постоянные представительства РФ при международных организациях, торговые представительства и т.д. но сроком не более пяти лет в общей сложности.
В данном случае льготу подтверждает свидетельство о рождении, паспорт и справки из госорганов, направивших работников (супругов ИП) в указанные организации с указанием периода совместного пребывания.
Примечание: в случае, если ИП в указанные периоды вел деятельность, взносы он обязан уплачивать на общих основаниях, в установленных ст. 430 НК РФ размерах.
Какие взносы должен уплачивать ИП
Предприниматели, как имеющие, так и не имеющие работников, обязаны уплачивать:
- Фиксированные взносы на пенсионное и медицинское страхование;
Фиксированные взносы ИП
В рамках фиксированных взносов предприниматели перечисляют платежи на обязательное пенсионное (ОПС) и медицинское страхование (ОМС). Взносы в Фонд социального страхования (ФСС) производятся на усмотрение ИП.
Порядок расчета и размер фиксированных взносов до 2018 года
До 2018 года взносы на страхование рассчитывались исходя из величины МРОТ, утверждаемой ежегодно. В 2016 году размер МРОТ составлял 6 204 руб., в 2017 – 7 500 руб.
Формула расчета взносов до 2018 года
Для полного года:
Для ОПС: МРОТ х 26% х 12
Для ОМС: МРОТ х 5,1% х12
В 2017 году размер взносов составлял:
На ОПС: 7500 х 26% х 12 = 23 400 руб.
На ОМС: 7500 х 5,1% х 12 = 4 590 руб.
Итого сумма страховых платежей за 2017 год равнялась 27 990 руб. или по 6 997,5 руб. ежеквартально.
Для неполного года:
Если ИП встал на учет или снялся с него в середине года, то расчет необходимо производить исходя из количества отработанных дней. Для этого сначала рассчитывается количество дней, отработанных в месяце постановки (снятия с учета), а затем расчет производится исходя из количества целых месяцев, в которых велась деятельность.
Формула расчета для неполного месяца
МРОТ х 26% х количество отработанных в месяце дней, включая день постановки на учет /Количество дней в данном месяце.
Для ОМС взносы рассчитываются аналогично.
Пример расчета
- На ОПС –29 354 руб.
- На ОМС – 6 884 руб.
Итого за год взносы составят 36 238 руб. или 9 059,5 руб. ежеквартально.
Если ИП работает неполный год, то размер взносов рассчитывается исходя из количества отработанных дней.
Например, ИП Скворцов встал на учет 12 февраля 2018 года. Взносы он должен рассчитать за 17 дней февраля и за 10 полных месяцев (с марта по декабрь).
Он составит для ОПС – 2 212 руб. (26 545: 12) и для ОМС – 486,6 руб. (5 840: 12).
Таким образом, сумма взносов за февраль будет равна1 638, 4 руб.:
- На ОПС – 1, 343 руб. (2 212 х 17: 28)
- На ОМС – 295,4 руб. (486,6 х 17: 28)
За 10 месяцев размер взносов будет равен 26 986 руб.:
- На ОПС – 22 120 руб. (2 212 х 10)
- На ОМС – 4 866 руб. (486,6 х 10)
Итого сумма платежей на страхование за период с 12 февраля до 31 декабря 2018 года составит 28 624, 4 руб.
Взносы с превышения дохода свыше 300 тыс.руб.
Если доход ИП с начала года превысит 300 тыс.руб. ему необходимо будет уплатить дополнительный взнос в размере 1% с разницы между полученным доходом и лимитом в 300 тыс. руб.
Порядок расчета данного платежа в 2019 году не изменился, но по-другому считается предельный размер данного платежа, который ИП должен уплатить.
Расчет взноса с превышения в 2017 году
Также, как и фиксированные взносы, предельный размер платежа с дохода свыше 300 тыс. руб., рассчитывался исходя из МРОТ и составлял в 2017 году 187 200 руб . (МРОТ х 8 х 26% х 12). Независимо от того, какой доход получил ИП, указанная величина взноса была предельной и выше нее предприниматель платить не должен был.
Расчет взноса с превышения в 2018 году
Начиная с 2018 года максимальный размер взносов рассчитывается исходя из величины, прописанной в п.1 ст. 430 НК РФ . Таким образом, предельная величина платежа с дохода свыше 300 тыс.руб. в 2018 году составляет 212 360 руб. (26 545 х 8).
Ведение деятельности накладывает на предпринимателя обязанности по уплате налогов, сборов и иных платежей. К иным платежам законодательство относит, в том числе, фиксированные взносы ИП. В рамках указанных платежей ИП производит отчисление на обязательное медицинское и пенсионное страхование. При этом, если ИП налоги уплачивает при ведении деятельности, то страхование он оплачивает даже при отсутствии деятельности и (или) получения убытка.
Кто обязан уплачивать фиксированные взносы
В 2017 году фиксированный платеж уплачивают все ИП без исключения:
- находящиеся на любой системе налогообложения (УСН, ЕНВД, ЕСХН, ПСНО, );
- не осуществляющие деятельности вовсе;
- получившие по итогам года убыток;
- имеющие, так и не имеющие привлеченных сотрудников.
Какие ИП могут не оплачивать свое страхование
Получить льготу, освобождающую от страховых взносов в 2017 году, могут индивидуальные предприниматели:
- Проходящие службу в рядах российской армии.
Подтверждением права на освобождение от уплаты взносов будет являться военный билет, справка из учреждения по месту прохождения службы, трудовая книжка с соответствующей записью.
- Ухаживающие за ребенком, не достигшим возраста полутора лет.
Для подтверждения преференции на временное освобождение от страховых взносов в 2017 году при уходе за маленьким ребенком ИП необходимо предоставить свидетельство о заключении брака (при его наличии), свидетельство о рождении ребенка и свой паспорт.
- Ухаживающие за инвалидом первой группы инвалидности, ребенком, являющимся инвалидом или пожилым человеком, старше 80-ти лет.
Для освобождения от уплаты взносов по указанному основанию необходимо подготовить и сдать в ИФНС документы, подтверждающие статус инвалида, за которым будет вестись уход или свидетельство о рождении ребенка-инвалида.
Из чего состоят взносы на страхование предпринимателей
- Взносы в утвержденном на год размере (не изменяющемся в зависимости от полученного дохода) на обязательное пенсионное и медицинское страхование (далее ОПС и ОМС).
- Дополнительные взносы с дохода, в случае его превышения более 300 тыс.руб. в год. В этом случае, размер отчислений составляет 1% с разницы между полученным доходом и установленным лимитом в 300 тыс.руб.
В 2017 году фиксированный платеж на ОПС и ОМС (в том числе с дохода свыше 300 000 р.), является обязательным, кроме него, ИП может, но не обязан, делать отчисления в ФСС.
Более подробно про данный вид обязательных платежей можно узнать в нижеследующем видео:
Куда уплачиваются взносы
Страховые взносы за себя в 2017 году бизнесмены уплачивают в налоговый орган (ИФНС, МРИ ФНС) по месту своего учета. Ранее они перечислялись в два фонда: ПФР и ФФОМС.
Порядок расчета платежей на страхование
Расчёт страховых взносов за себя в 2017 году производится следующим образом:
МРОТ х СВ х М, где:
МРОТ – величина, устанавливаемая на текущий отчетный период (год). В 2017 году она равна 7 500 р.
СВ – ставка взносов. Для пенсионного страхования она равна 26%, для медицинского – 5,1%
М – количество месяцев в году, в течение которых велась деятельность.
Формула для расчета размера отчисления в пенсионный фонд (ОПС) в 2017 году:
7 500 х 26% х 12 = 23 400 р.
Формула для расчета страховых взносов в 2017 году на ОМС в 2017 году:
7 500 х 5,1% х 12 = 4 590 р.
Если предприниматель встал на учет в середине месяца:
7 500 х СВ / ОКД х КОД, где:
СВ – ставка платежа
ОКД – общее количество дней в месяце постановки на налоговый учет (30 или 31)
КОД — количество дней, отработанных в месяце постановки на учет, начиная со дня регистрации ИП
Расчет страховых взносов за себя при постановке на учет в середине месяца
За 26 дней августа (с 6 по 31 число) он должен заплатить взносы в размере 1 956,3 р.:
ОПС – 1, 635,5 р. (7 500 х 26% : 31 х 26)
ОМС – 320,8 р. (7 500 х 5,1% : 31 х 26)
За 4 полные месяца он должен заплатить еще 9 330 р.:
7 500 х 26% х 4 = 7 800
7 500 х 5,1% х 4 = 1 530
Сумма отчислений на страхование за год составит 11 286,3 р. (9 330 + 1 956,3).
Таблица № 1. Отчисления в фонды в 2016, 2017 и 2018 году
Расчет страховых взносов бизнесменов в 2017 году с превышения установленного лимита дохода
Бизнесмены, чей доход за год составит более 300 тыс.р. должны уплатить дополнительный взнос в размере одного процента с разницы между полученным доходом и лимитом в 300 тыс.р.
Пенсионные взносы с превышения дохода рассчитываются по формуле:
(Д – 300 тыс.р.) х 1%
Д – Доход, определяемый согласно применяемому режиму налогообложения:
- ИП на традиционной системе налогообложения (ОСНО) для расчета берут доход, уменьшенный на произведенные затраты;
- в расчете учитывают только доход без расходов;
- ИП на вмененке и патенте — при расчете берут вмененный (потенциально возможный к получению) доход.
Пример № 1.
ИП Светлов на ОСНО получил доход – 2 500 000 р.
Расходы в общей сумме составили 1 700 000 р.
Отчисления в пенсионный фонд с дохода свыше 300 000 р. составят 5 000 р.:
(2 500 000 – 1 700 000 – 300 000) х 1%
Пример № 2.
Доход ИП Васильева на УСН за год — 3 800 000 р.
1% он должен уплатить с суммы 3 500 000 р. (3 800 000 – 300 000).
Таким образом, отчисления в пенсионный фонд составят 35 000 р.
Сроки оплаты платежей на ОПС и ОМС
Фиксированные взносы ИП обязаны перечислить в бюджет (на реквизиты ФНС) до 31 декабря текущего отчетного периода (года).
Производить отчисления на страхование за себя в 2017 году ИП могут в любом размере и в любое время. Законодательство не устанавливает четкого графика уплаты указанных платежей. Как правило, ИП делают их 4 раза за год, ежеквартально, равными суммами или единоразово, в конце или начале года – это удобно при расчете налога (аванса) на УСН и ЕНВД.
Платежи с дохода, превышающего лимит, уплачиваются до 1 апреля года, следующего за тем, в котором был получен облагаемый указанным взносом доход.
Реквизиты на уплату фиксированных платежей
Отчисления на ОПС и ОМС за себя в 2017 году необходимо производить по реквизитам Федеральной налоговой службы:
- Пенсионные взносы ИП в 2017 году: фиксированный платеж и 1% с превышения — 182 1 02 02140 06 1110 160.
- Отчисления на ОМС — 182 1 02 02103 08 1013 160.
До 2017 года платежи при превышении дохода уплачивались по отдельному коду, отличавшемуся от кода платежа на пенсионное страхование. С 2017 года оба вида платежей на ОПС, как фиксированные, так и привязанные к сумме полученного дохода, уплачиваются на единый КБК.
Способы уплаты взносов на страхование
Страховые взносы за себя в 2017 году можно перечислить в бюджет несколькими способами:
- наличными средствами, обратившись в любое отделение банка;
- в безналичном порядке через Интернет.
Уменьшение налога на уплаченные платежи за страхование
ИП, согласно установленному режиму налогообложения, обязан уплачивать . Произведя отчисления на страхование ИП вправе учесть их при расчете налога (аванса) к уплате. При этом уменьшить подлежащий уплате аванс или налог предприниматель может как на основные страховые отчисления, так и на 1% с превышения дохода свыше установленного лимита.
Предпринимали на упрощенке 6%
ИП на упрощенке с объектом доходы (6%), не имеющие привлеченных работников, могут уменьшить сумму исчисленного к уплате аванса (налога) на всю сумму уплаченных страховых взносов в 2017 году. Если взносы превышают сумму налога, подлежащую уплате в бюджет налог или аванс уплате, не подлежит.
ИП, имеющие сотрудников, могут учесть при расчете как уплаченные за себя в 2017 году взносы, так и , но не более 50% от суммы налога (аванса), подлежащей уплате в бюджет.
Предприниматели на упрощенке 15%
ИП, применяющие УСН 15% включают произведенные отчисления в фонды в 2017 году в состав расходов и уменьшают, тем самым, полученный доход. Страховые платежи относятся на затраты в полном объеме, независимо от наличия или отсутствия наемных работников.
Для уменьшения аванса (налога) на страховые взносы ИП в 2017 году последние должны быть уплачены в том периоде, за который рассчитывается налог (аванс). Например, для того, чтобы уменьшить аванс по УСН за 4 квартал платежи на ОПС и ОМС должны быть оплачены именно в 4 квартале. Если они будут уплачены в начале 1 квартала следующего года, то уменьшить на них налог за 4 квартал предыдущего года не удастся.
Предприниматели на ЕНВД
ИП на вмененке, не имеющие наемный персонал, могут полностью учесть при расчете налога отчисления в пенсионный фонд. Если ИП на ЕНВД имеет сотрудников он вправе учесть при расчете налога сумму платежей на страхование за себя и сотрудников, но в сумме не более 50% от размера налога, подлежащего уплате в бюджет.
Предпринимателям на вмененке законодательство сделало небольшую поблажку в сроках уплаты фиксированных платежей. Они могут уменьшить подлежащий уплате в бюджет налог на взносы, уплаченные до момента подачи декларации по ЕНВД за данный отчетный период. То есть если ИП на ЕНВД уплатит до 25 октября страховые взносы, он сможет уменьшить на них налог за 3 квартал (при условии, что декларация будет сдана после уплаты взносов). Для предпринимателей на упрощенке такой возможности, увы, нет, но в связи с тем, что налог они считают нарастающим итогом, уплаченная сумма взносов будет учтена при расчете налога за следующий период.
Предприниматели на ПСНО
ИП на патенте, уплатившие в 2017 году фиксированный платеж на ОПС И ОМС, не смогут учесть его при оплате стоимости патента, так как данной возможности для них законодательством не предусмотрено.
Ответственность за просрочку уплаты фиксированных платежей
За неперечисление в бюджет страховых взносов в 2017 году предусматривается ответственность в виде начисления пени в размере 1/300 ключевой ставки ЦБ РФ за каждый день неуплаты взносов.
Отчетность по взносам на страхование
ИП, на уплаченные страховые взносы за себя, в 2017 году отчетность не сдают.
Взносы – это не налоги, и платить их надо, независимо от того, ведется ли реальная деятельность и есть ли от нее доход. Не влияет на эту обязанность дополнительная работа по трудовому договору, пенсионный возраст, инвалидность и другие причины, которые предприниматели могут считать уважительными.
Есть лишь несколько ситуаций, названных льготными периодами, когда взносы ИП за себя не начисляются. О них мы подробнее расскажем ниже. А пока о том, какие фиксированные платежи ИП в 2017 году надо платить обязательно .
Что такое фиксированные платежи
Фиксированные платежи ИП 2017 – это другое название страховых взносов. Называют их фиксированными, потому что эти суммы одинаковы для всех предпринимателей, получающих доход до 300 000 рублей в год. Размер фиксированного платежа в Пенсионный фонд и ФОМС рассчитывался на основании МРОТ. Соответственно, каждый год это были разные суммы – растет минимальная зарплата, увеличивается и размер взносов.
Как известно, на режимах УСН Доходы и ЕНВД можно , уплаченных в отчетном периоде. Минфин несколько раз менял точку зрения по поводу того, можно ли для уменьшения налога учитывать не только фиксированный платеж ИП, рассчитанный по МРОТ, но и этот дополнительный 1%.
Так, в письме от 6 октября 2015 года № 03-11-09/57011 Минфин высказался, что в фиксированные взносы ИП нельзя включать дополнительный взнос, уплаченный с доходов свыше 300 000 рублей. Но уже через два месяца это мнение было изменено (письмом от 7 декабря 2015 года № 03-11-09/71357).
В фиксированные платежи ИП в 2017 году включаются:
- Взносы на обязательное страхование, рассчитанные для доходов, не превышающих 300 000 рублей в год (прежнее название — фиксированный платеж в Пенсионный фонд в 2017 году для ИП);
- Дополнительный взнос на пенсионное страхование, составляющий 1% от доходов свыше 300 000 рублей в год.
Сколько надо платить
В 2017 году фиксированный платеж за себя рассчитывается на основании МРОТ, действующего на 1 января, т.е. 7500 рублей. Увеличение минимальной зарплаты с 1 июля до 7800 рублей на расчет взносов не повлиял.
Взносы ИП в 2017 году за свое страхование составили:
- На пенсию по формуле (МРОТ * 12* 26%) = 23 400 рублей ;
- На медицинское страхование по формуле (МРОТ *12* 5,1%) = 4 590 рублей .
Итого, если предприниматель проработает полный 2017 год, то обязательная сумма к уплате составит 27 990 рублей . Если год неполный, то суммы соответственно пересчитываются с учетом полных месяцев и календарных дней неполного месяца (письмо ФНС от 7 февраля 2017 г. № БС-3-11/755@).
На 1 января 2017 года физическое лицо уже было зарегистрировано в качестве индивидуального предпринимателя. С налогового учета он снялся 5 июля 2017, проработав полных шесть месяцев плюс пять дней. Доход, полученный в текущем году, не превысил 300 000 рублей.

Сумма взносов за неполный год в этом случае составит 12 014,52 рублей на пенсионное страхование и 2 356,69 рублей на медицинское страхование, итого — 14 371,21 рублей.
Предприниматель зарегистрирован 3 июля 2017 года. Сколько взносов ему надо будет заплатить, если ИП планирует работать до конца года, а предполагаемый доход составит 380 000 рублей? Получается, что период работы в 2017 году составит пять полных месяцев и 29 календарных дней.
Исходя из полученного дохода, предприниматель должен будет уплатить:
- 11 574, 19 рублей на пенсионное страхование;
- 2 270, 32 рублей на медицинское страхование;
- 800 рублей дополнительный взнос 1% с дохода свыше 300 000 рублей.
Итого, 14 644, 51 рублей.
Как рассчитать доход для дополнительного взноса
С 2017 года для предпринимателей, изменился порядок расчета дохода для начисления 1% взносов с суммы свыше 300 000 рублей. Раньше для этого принимался весь получаемый доход без учета произведенных расходов (так называемых предпринимательских вычетов).
▼ Попробуйте наш калькулятор банковских тарифов
:
▼
Передвигайте «ползунки», раскройте и выберите «Дополнительные условия», чтобы Калькулятор подобрал для Вас оптимальное предложение по открытию расчетного счета. Оставьте заявку и Вам перезвонит менеджер банка: проконсультирует по тарифу и зарезервирует расчетный счет.
Изменения пришлось внести после того, как в конце прошлого года Конституционный суд признал такой порядок нелигитимным. К сожалению, для ИП на УСН Доходы минус расходы положительных изменений пока нет, однако, в этом году Верховный суд встал на сторону предпринимателя, который отказался платить взносы со всех доходов без учета расходов (Определении от 18.04.2017 № 304-КГ16-16937). Но Минфин пока что стоит на своем – дополнительный взнос надо считать со всех доходов .
Приводим в таблице базу для расчета дополнительного 1%-ого взноса свыше 300 000 рублей для разных режимов.
Кому взносы платить не надо
Льготные периоды, в течение которых взносы ИП за себя не начисляются:
- Отпуск по уходу за ребенком до полутора лет, пожилым старше 80 лет, инвалидом;
- Призыв на военную службу;
- Проживание за пределами РФ с супругом-военнослужащим или дипломатическим работником.
Сам по себе льготный период не приостанавливает автоматически начисление взносов, потому что отсутствие деятельности в этот период надо подтвердить документально. Одним из таких документов ФНС называет нулевую декларацию по доходам, но лучше заранее уточнить в своей инспекции, как подтвердить отсутствие деятельности в один из этих периодов.
Другой вариант – если вы гарантированно знаете, что не будете заниматься бизнесом год-два, то проще сняться с учета в качестве ИП, а при необходимости пройти регистрацию повторно.
Сроки уплаты фиксированных платежей
В отношении уплаты взносов предпринимателей за себя не установлены ежемесячные или квартальные обязательные платежи. Главное – внести всю необходимую сумму (27 990 рублей) до 31 декабря текущего года. Это можно сделать как одним, так и несколькими платежами. Что касается дополнительного 1%-ого взноса, то его можно внести как в течение года, так и до 1 апреля 2018 года.
Мы рекомендуем предпринимателям на ЕНВД и УСН Доходы платить часть фиксированных взносов в отчетном квартале до того, как будет рассчитываться или авансовый платеж на упрощенке. В этом случае вы сразу можете уменьшить рассчитанный налог или аванс на сумму взносов, уплаченных в этом квартале. Если этого не сделать, то потом придется возвращать или засчитывать переплату налога через сверку с налоговой инспекцией.
Если же предприниматель прекратил деятельность, не уплатив полностью задолженность по взносам, ему на это предоставляется только 15 календарных дней после снятия с налогового учета. не снимает задолженностей по налогам и взносам, они все равно будут взысканы с физического лица, но уже с начислением пени и штрафа. Так что, взносы в ПФР в 2017 году для ИП лучше оплачивать своевременно.
Куда платить взносы
До конца прошлого года сбором страховых взносов занимались фонды – Пенсионный и Медицинского страхования. Однако собираемость платежей была недостаточно высокой, поэтому пенсионные взносы ИП в 2017 году передали под контроль Федеральной налоговой службе.
Из-за нового порядка администрирования использовать понятие «взносы в ПФР в 2017 году для ИП» не совсем верно. ПФР продолжает вести учет платежей, поступающих на пенсионное обеспечение предпринимателей, но сами взносы оплачиваются уже на реквизиты счетов налоговых инспекций, где ИП стоит на учете. В связи с этим изменились КБК платежных поручений и квитанций для уплаты взносов за себя.
Новые КБК ИП фиксированный платеж 2017:
- 182 1 02 02140 06 1110 160 – на обязательное пенсионное страхование (прежнее название — фиксированный платеж в Пенсионный фонд в 2017 году для ИП);
- 182 1 02 02103 08 1013 160 – на обязательное медицинское страхование.
Образцы новых платежных документов размещают на информационных стендах в налоговых инспекциях, кроме того, подготовить платежку можно на сайте ФНС . Этот сервис уже известен многим предпринимателям, потому что с его помощью легко заполнить поручение или квитанцию для уплаты налога, а теперь это можно сделать и для взносов.
Все нормативные положения о страховых взносах переместились из закона № 212-ФЗ в главу 34 НК РФ, при этом прежний порядок их расчета и уплаты сохранился. Можно сказать, что хотя взносы в ПФР в 2017 году для ИП больше не перечисляют, а делают это на реквизиты ИФНС, ничего кардинально не изменилось.
Что произойдет, если предприниматель по привычке или по незнанию о новом порядке администрирования оплатит взносы на прежние реквизиты ПФР и ФОМС? В письме от 17 января 2017 г. № ЗН-4-1/540@ Федеральная налоговая служба указала, что наладит автоматическое перенаправление платежных документов, оформленных КБК и реквизиты фондов. Однако, если вы по ошибке уплатили взносы в ПФР или ФОМС вместо налоговой инспекции, стоит уточнить этот вопрос по месту оплаты, иначе может сформироваться недоимка.
Итак, что нужно знать о фиксированных платежах ИП за себя в 2017-м:
- С 2017 года контроль за расчетом и уплатой фиксированных платежей ИП передан Федеральной налоговой службе.
- Взносы в ПФР в 2017 году для ИП больше не перечисляют, но платежи на пенсионное и медицинское страхование все равно надо вносить, теперь уже на реквизиты своей налоговой инспекции.
- Фиксированные платежи 2017 предпринимателя за себя составляют 27 990 рублей за полный год работы. Если год отработан не полностью, взносы соответственно уменьшают.
- Если доход ИП за год превысил 300 000 рублей, то надо дополнительно уплатить 1% с суммы сверх этого лимита на свое пенсионное страхование.
Получайте анонсы новых статей на электронный ящик — подпишитесь на нашу рассылку.
Если вы являетесь индивидуальным предпринимателем, то ежегодно обязаны вносить фиксированные платежи в Пенсионный фонд России (он же ) и в Федеральный фонд обязательного медицинского страхования (он же ФФОМС).
Платежи эти вносить требуется вне зависимости от того, работаете ли вы по найму где-либо ещё, ведёте ли деятельность или просто лежите на диване, будучи зарегистрированным как ИП. На обязательные взносы ИП также не влияет ни система налогообложения на которой он находится (УСН, ОСНО, ЕНВД, ПСН — платят все!), ни количество ваших доходов или расходов.
В любом случае вы обязаны ежегодно перечислять в эти два фонда (ПФР и ФФОМС) фиксированные платежи.
Платёж этот фиксируется ежегодно и каждый год индексируется. Чаще всего, разумеется, — в бОльшую сторону.
| Год | МРОТ | ПФР | ФФОМС | Итого |
|---|---|---|---|---|
| 2020 | Не важен | 32 448 руб. | 8 426 руб. | 40 874 руб. |
| 2019 | Не важен | 29 354 руб. | 6 884 руб. | 36 238 руб. |
| 2018 | Не важен | 26 545 руб. | 5 840 руб. | 32 385 руб. |
| 2017 | 7 500 руб. | 23 400 руб. | 4 590 руб. | 27 990 руб. |
| 2016 | 6 204 руб. | 19 356,48 руб. | 3 796,85 руб. | 23 153,33 руб. |
Расчёт страховых взносов ИП в ПФР и ФФОМС за месяц
С 2018 года при расчете страховых взносов ИП размер не играет роли. Вместо него, согласно статье 430 НК РФ на 2018, 2019 и 2020 года установлены фиксированные суммы взносов (смотри таблицу выше). Чтобы узнать сумму в месяц нужно эти суммы просто разделить на 12.
СПРАВКА:
до 2018 года сумма страховых взносов зависела от значения МРОТ и формула расчёта страховых и медицинских взносов ИП была такова:
ПФР = МРОТ х 26% х 12 мес.
ФФОМС = МРОТ х 5,1% х 12 мес.
Когда платить взносы ИП
Прежде, чем ответить на этот вопрос, нужно вспомнить очень важную информацию:
ИП, работающие без оформленных сотрудников имеют возможность вычесть 100% страховых взносов в ПФР и ФФОМС из налогового бремени, возлагаемого на них той или иной системой налогообложения.
Пример.
Вы занимаетесь оказанием услуг по мыловарению. За первый квартал вы наварили мыла на 30 тыс. рублей. Работаете на УСН, платите 6% налог. От 30 тыс. руб. 6% это 1800 рублей. Так вот, вы эти 1800 в конце квартала платите не налоговой, а в ПФР!
Итого получается, вам за 3 оставшихся квартала необходимо внести в ПФР и ФФОМС: (Общая сумма страхового взноса — 1800 руб.).
Фиксированные страховые взносы вы можете платить раз в месяц, раз в квартал, раз в полугодие или раз в год — хоть когда! Тут важно перекрыть страховым взносом авансовый платёж, который ИП должны платить ежеквартально в обязательном порядке!
Если вы не заплатили в ПФР, а деньги отправили налоговикам, а в конце года оказалось, что страховые взносы полностью перекрывают налог (ибо вычитается из налога все 100% взносов), то придётся изымать эти деньги у налоговиков назад, что будет достаточно проблематично.
Как правильно оплачивать страховые взносы в ПФР и ФФОМС
Внимание! Рассмотрим на примере взносов за 2018 год. Общая сумма их была 32 385,00 рублей.
Совет: не оплачивайте их каждый месяц. Смысла нет.
Поработали первый квартал, посчитали налог, получился 10 тыс. рублей. Так и оплатите в ПФР и ФФОМС эти 10 тыс, причём сначала на КБК ПФР.
Налоговикам — ничего, ибо взносы прошли взачёт налогу. Осталось 22 385,00 рублей, из которых 5 840,00 — в ФФОМС.
За второй квартал вышло ещё 10 тыс. налога. Снова не платим налог, а платим в ПФР. Осталось 12 385,00 руб., из которых 5 840,000 - в ФФОМС.
За третий квартал вышло ещё 10 тыс. налога. Снова не платим налог, а платим в ПФР.
НО!
Отправляем уже не 10 тыс. в ПФР, а остаток от общего взноса (от 26545,00), т.е. 6 545,00. И этим траншем мы закрываем свои обязательства перед ПФР.
Но налог у нас был 10 тыс., а заплатили мы 6 545,00. Остальные 3 455,00 отправляем в ФФОМС. Осталось заплатить на мед. страхование: 5 840 - 3 455 = 2 385 рублей.
Так вот уже за четвертый квартал, когда у вас налог снова выйдет 10 тыс.руб., остаток 2 385 отправляем в ФФОМС, а остальные 7 615,00 - на реквизиты налоговых органов!
Важно! Отправка в ПФР или ФФОМС означает использование КБК для таких платежей, но получателем является ИФНС.
Разумеется, это лишь пример, и налог у вас уже за первый квартал может составить сумму, превышающую страховые взносы в ПФР и ФФОМС. Тогда лучше всё оплатить сразу в первом квартале, а дальше уже придётся поквартально вносить авансовые платежи.
По этой вышеизложенной схеме вы снимаете с себя бремя ежемесячных платежей и всякий риск наложения пеней и других санкций со стороны налоговой.
1 процент в ПФР с доходов, превышающих 300 тыс. рублей
На следующий год, после того, как вы внесли фиксированный взнос во внебюджетные фонды, в случае, если ваш доход превысил 300 тыс. рублей, будьте любезны оплатить 1% от той суммы, которая эти 300 тысяч превысила.
Пример для чайников.
Доход за год у вас составил 487000 рублей. Из этой суммы 187 тыс. — это превышение 300 тыс. и именно со 187 тыс. вы должны оплатить 1%. Это будет 1870 рублей.
Будьте внимательны! Оплатить нужно на реквизиты ПФР, а не ФФОМС! Срок — до 1 июля следующего за отчётным года. Если взносы перечисляются в 2018 г., необходимо использовать новый . С марта 2018 г. взносы 1% нужно перечислять на КБК, как и для фиксированных взносов — 182 1 02 02140 06 1110 160 (Приказ Минфина РФ от 28.02.2018 г. № 35н) с указанием в платежке реквизитов ИФНС.
Если у вас доход превысил 300 тысяч уже в текущем году, можете не ждать июля следующего и уже смело оплачивать 1% от превышения на соответствующий этому платежу КБК ПФР.
Нужно ли платить страховые взносы при закрытии ИП
В том случае, если вы закрываете ИП, налоговый инспектор, принимая у вас документы на закрытие, может потребовать квитанции, подтверждающие факт оплаты в ПФР всех взносов за тот год, в котором совершается процедура закрытия. Помните — вы не обязаны оплачивать страховые взносы при подаче документов на закрытие! Читаем ст. 432 НК РФ, исходя из которой это можно сделать в течение 15 дней после закрытия ИП.
С другой стороны, страховой взнос можно вычесть из налога, как мы уже знаем, что будет невозможно, если вы в ПФР деньги понесёте уже после закрытия, а не до. Поэтому перед закрытием ИП, заплатите все взносы в ПФР и ФФОМС, согласно расчётам за месяц, приведённым выше.
Квитанция на оплату страховых взносов в ПФР
Самый удобный способ оплатить страховые взносы — сформировать самостоятельно квитанцию на официальном сайте Пенсионного фонда.
Сделать это очень просто.
Шаг 1
. Переходим по ссылке: https://www.pfrf.ru/eservices/pay_docs/ и видим следующее:
Шаг 2 . Выбираем пункт «Страхователь», свой субъект РФ и далее пункт «Уплата страховых взносов лицами, добровольно вступившими в правоотношения по ОПС».
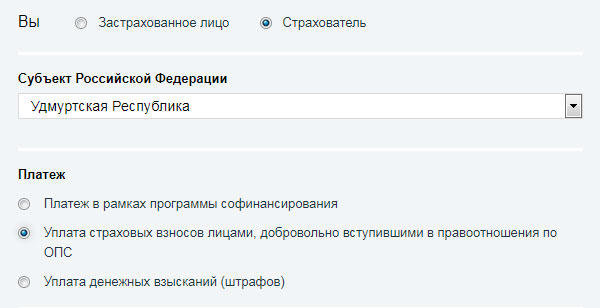
Вам откроется окно с реквизитам для уплаты:

Внимание! В сервисе еще не ввели изменения в части КБК.
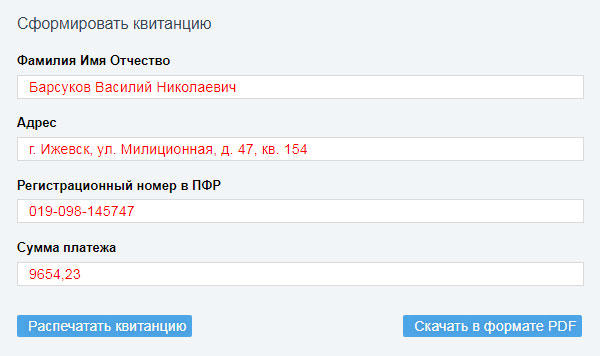
После ввода данных можно либо распечатать квитанцию, либо скачать ее в формате PDF. Вот так вот она должна выглядеть:
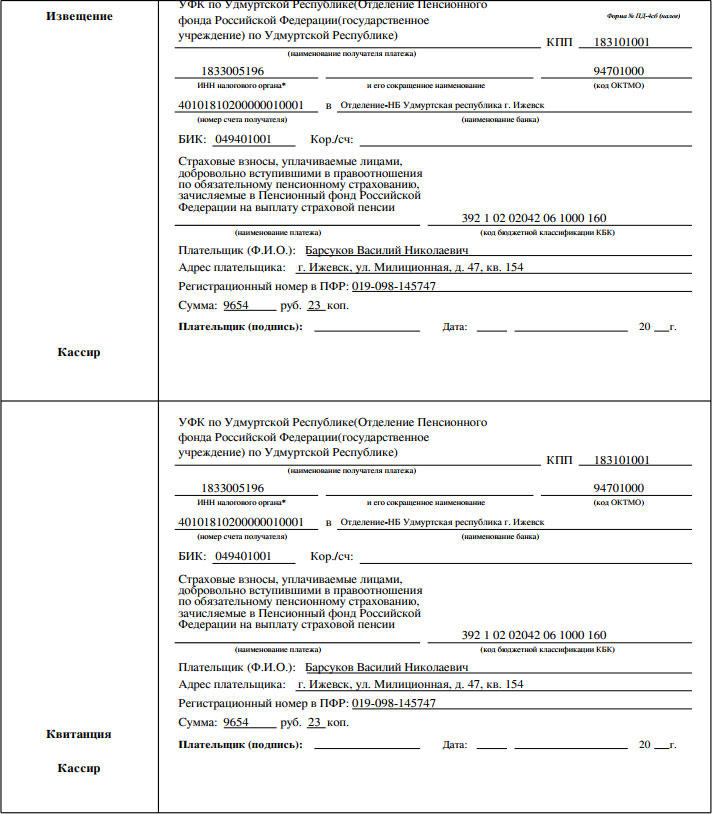
Такая квитанция не подойдет непосредственно для оплаты в банке из-за неверного КБК. Однако оплатить страховые взносы можно через Интернет-банк, тот же Сбербанк-Онлайн, выполнив заполнение электронного платёжного поручения на основании сформированной квитанции. Или со своего расчётного счёта. Главное, чтобы деньги на вас им пришли, а откуда пришли, из какого банка и счёта - без разницы.
Предпринимательство сопряжено с ответственностью за соблюдение законодательства, одной частью которого служит оплата обязательных взносов на страхование, причём не только за сотрудников, но и «за себя». Оплата ИП в Пенсионный фонд 2019 сроки суммы подверглись значительным изменениям на законодательном уровне. Чтобы не понести необоснованных финансовых трат, необходимо ознакомиться с новыми алгоритмами расчёта и перечисления взносов на страхование.
Страховыми взносами обозначаются сборы обязательного характера, требование уплатить которые действует для компаний и предпринимателей. После введения в 2010 г., стали альтернативой ЕСН, прекратившего существование.
До конца прошлого года этот разряд платежей не принадлежал составу фискальной системы страны. Целью внесения платы является возможность получать финансовую поддержку после выхода на пенсию, при декретном отпуске, больничном, отпуске по уходу за ребёнком, а также возможность пользоваться медицинской помощью бесплатно.
Начало прошлого года ознаменовалось передачей функции по контролю над соблюдением законодательных актов, регламентирующих сферу страховых отчислений, органам фискальной службы, корректность расчётов неизменно проверяет ФСС.
Разделяют несколько категорий, с делением по целевому использованию, перечисление ИП в Фонды пенсионного, социального и медицинского страхования. Подобные платежи позволяют получать выплаты при случае выхода на пенсию, нетрудоспособности по болезни, декретного отпуска. Отчислять взносы по материнству предприниматели без наёмного персонала могут по желанию, без принуждения государством.
Существующие отчисления по «травматизму» исключены из возможных для уплаты предпринимателем даже по собственной инициативе.
Субъекты предпринимательства перечисляют страховые взносы:
- за трудоустроенных лиц, отношения с которым закреплены рамками трудового договора или соглашением подряда (заключаются с целью фиксирования единовременных отношений по предоставлению услуг или осуществлению работ). Отчисления производятся из числа заработной платы, вознаграждений по договору;
- «за себя» – перечисления не связаны с фактическим ведением бизнеса.
Предпринимателям разрешено получить временное освобождение от перечисления взносов «за себя», если произошёл один из случаев, предусмотренных ст. 430 НК РФ:
- отпуск по уходу за ребёнком до 1,5 лет, или за лицом, преклонного (более 80 лет) возраста, лицом на инвалидности (1 группа);
- призыв на срочную военную службу;
- совместное проживание с супругом, который несёт военную службу по контракту на территории, где трудоустройство невозможно;
- проживание с супругом, являющимся сотрудником консульства или дипломатических представительств, за рубежом;
- адвокатам – приостановление статуса.
Отсрочка предоставляется только на период действия приведённых обстоятельств.
2018 год ознаменовался внесением корректировок в принципы расчёта и перечисления страховых взносов.
Так, до конца прошлого года при расчёте регулярного отчисления ИП без персонала, учитывались значения нескольких коэффициентов одновременно:

- принятый государством и действующий на начало года минимум по оплате труда;
- тариф;
- период расчёта.
Если размер полученной прибыли превышал установленную планку 300 тыс. руб. за отчётный год, бизнесмен обязывался перевести дополнительный взнос. В первый месяц 2019 года решением Правительства размер МРОТ увеличен, что неминуемо привело бы к росту отчислений в Фонды. Однако новые порядки коснулись расчётов, что привело к возникновению вопросов, как платить взносы ИП в ПФР в 2019 году. Новшеством стало установление неизменных значений страховых пенсионных и медицинских отчислений для ИП, единолично занятых в бизнесе. Другое нововведение – независимость от любых колебаний планово-экономических показателей государства, ведь Правительство РФ имеет намерения сравнять МРОТ с прожиточным минимумом, что неминуемо привело бы к значительному повышению платы. Новый порядок позволит поддержать уровень налогового бремени в корректных значениях.
Расчёт суммы перечислений осуществляется предпринимателем самостоятельно по каждому из виду страхования. Заниженные значения, просроченные сроки уплаты влекут привлечение к ответственности согласно действующему законодательству.
Предпринимателям вменена обязанность по отчислению фиксированного размера взносов, без влияния фактора, выступает ли он работодателем или действует единолично.
С начала 2019 г. к субъектам предпринимательства применяются усовершенствованные алгоритмы расчётов отчислений «за себя» в ПФР:
- когда уровень полученных налогоплательщиком доходов за отчётный срок не достигает порогового значения 300 тыс. р., необходимо внести фиксированный платёж, равный 26 545 р.;
- если полученные субъектом доходы преодолели отметку 300 тыс. р., происходит увеличение суммы фиксированного платежа на 1% от разницы между реальным и пороговым доходом. Так, годовой заработок предпринимателя 600 тыс. р., дополнительно требуется отчислить 3 тыс. р., расчёт осуществлён по принципу: (600 000 - 300 000) х 1%.
 Доходом, принимаемым для расчёта, является:
- ОСНО – весь доход – даже натурального выражения или материальной выгоды – за минусом расходов (согласно решению, принятому Верховным судом в 2016 г.);
- УСН – при определении годового дохода учитываются все поступления, регламентируемые налоговым законодательством РФ, а именно, доходы, полученные реализационным и внереализационным способом. Расходы не учитываются для снижения доходов. Показатели необходимо брать из КУДиР (итоговое значение) или декларации по упрощёнке. Взнос 1% ИП на упрощёнке вправе рассчитать по разнице между доходами и расходами. Соответствующее решение было закреплено судом высшей инстанции весной 2017 года;
- ЕНВД – вменённые доходы. Для расчёта потребуется суммировать поквартальные величины вменённого дохода (зафиксированы декларацией);
- ПСН – потенциальный возможный заработок, фактический доход к учёту не принимается;
- для ИП, применяющих несколько форм налогообложения одновременно, взносы рассчитываются от общего объёма облагаемых налогом доходов, заработанных по всем направлениям деятельности.
Если предприниматель не подал сведения о доходах, расчёт осуществляется исходя из максимального объёма, то есть, 8 МРОТ. После актуализации сведений будет осуществлён перерасчёт.
Решение о том, когда платить в пенсионный фонд ИП в 2019 году, точнее, в каком порядке, принимается индивидуально каждым субъектом предпринимательства.
Разрешается отчислять взносы следующими способами: единовременным платежом весь объём или несколькими, разбив сроки оплаты взносов в ПФР в 2019 году для ИП на кварталы, например:
- первый – с 01.01 до 31.03;
- второй – с 01.04 до 30.06;
- третий – с 01.07 до 30.09;
- четвёртый – с 01.10 по 31.12.
 Окончательным сроком уплаты фиксированных платежей для ИП в 2019 году является 31.12., дополнительных – 1 июля 2019 г. Не запрещается совершать отчисления и до конца 2019 года при зафиксированном факте превышения лимита.
Для расчёта значения добровольно перечисляемого взноса по нетрудоспособности и материнству, требуется ориентироваться по расчёту: МРОТ на начало календарного года умножить на коэффициент тарифа и на 12 месяцев. Соответственно, если МРОТ 9489 р., то стоимость отчислений составит 3 300 р. (9489 х 2,9% х 12).
2018 год внёс коррективы и в расчёты обязательного отчисления на медстрахование предпринимателя «за себя» – отменена зависимость от МРОТ, зафиксирован платёж на уровне 5840 р. за отчётный срок. Заплатить обязаны все предприниматели, несмотря на наличие или отсутствие активности бизнеса, оборота по счетам и размера полученных доходов.
Индивидуальные предприниматели главы крестьянско-фермерских хозяйств также по новому законодательству отчисляют зафиксированный на уровне 26 545 р. «пенсионный» взнос, 5 840 р. – «медицинский» на всех участников КФХ, включая ИП.
Если у главы КФХ, являющегося ИП, есть дополнительные направления бизнеса, приносящие доход, отчисление осуществляется на двух основаниях:
- с деятельности, относящейся к КФХ – 1%;
- с прочей деятельности – 1%.
Важно: с 2017 года страховые взносы отчисляются не в Фонды, а в налоговые органы по территориальному признаку. Это привело к изменению реквизитов КБК. Актуальные доступны на сайте ФНС.
 В 2019 году предприниматель обязуется платить взносы «за себя» только за время пребывания в качестве ИП, то есть, пока ЕГРИП содержит запись о действующем бизнесе.
Для расчёта размера взноса необходимо учитывать следующие факты налогового законодательства страны:
- если деятельность является вновь зарегистрированной, количество календарных дней первого месяца рассчитывается со дня, который следовал за днём государственной регистрации статуса ИП;
- в случае прекращения деятельности учитывается число календарных дней до наступления даты регистрации подобного факта.
При этом, отвечая на вопрос, оплата в пенсионный фонд для ИП, снявшегося с учёта в 2019 году, до какого числа должна быть осуществлена, стоит отметить, что у предпринимателя есть 15 календарных дней, чтобы закрыть задолженность по взносам «за себя» и работников. Отсчёт начинается со дня снятия с учёта.
Закон предусматривает возможность индексации фиксированного взноса, начиная с 2019 года. Изменения затронули максимальный размер взноса, теперь он составляет 8 фиксированных взносов, и составляет 212360 рублей.
Субъекты предпринимательства, предоставляющие рабочие места, имеют обязательства по отчислению страховых взносов за работников:

- ИФНС: направляются на цели обязательного пенсионного страхования и на случай временной нетрудоспособности или материнства;
- ФСС – по несчастным случаям на производстве.
При этом отчисления распределяются по Фондам в следующих соотношениях:
- пенсионный – 22%;
- медстрахования – 5,1%;
- соцстрахования – 2,9%.
Определённые категории субъектов предпринимательства получили разрешение на уплату сниженных взносов по льготному тарифу (например, деятельность аптечного направления и резиденты «Сколково»). Основанием расчёта служат все перечисления в пользу физлиц (учитывая вознаграждения), которые подлежат обложению взносами в ПФР, ФОМС и пр. Если объём полученного физическим лицом годового дохода превысил утверждённую Правительством границу, то применяется шкала регрессии, по которой используется сниженная ставка либо полное освобождение.
Когда же ИП должен платить взносы в ПФР за работников в 2019 году: совершаются «пенсионные», «медицинские» и «социальные» отчисления за наёмный персонал каждый месяц до 15 числа.
С начала 2019 г. субъектам предпринимательства придётся подавать отчётность по отчислениям в ПФР и ОМС в новом формате. Введение единого расчёта заменило устаревшие отчёты РСВ-1 и 2, 4-ФСС. Если штат ИП менее 15 человек, отчётность сдаётся в печатном виде, более – электронном. ПФР, на ежемесячной основе, требует от ИП, имеющих наёмных работников, предоставление отчёта СЗВ-М (данные о трудящихся пенсионерах). Помимо этого, требуется ежегодно сдавать отчёт СЗВ-СТАЖ (отображает страховой стаж персонала). Последняя форма является нововведением, первое применение начнётся с 2019 года.
 Воспользоваться правом снижения налоговых отчислений на значение страховых взносов могут ИП, находящиеся на упрощённом режиме с базой «доходы» или ЕНВД, руководствуясь принципами:
- при обязательстве уплачивать только единоличные отчисления, то есть при условии отсутствия наёмного персонала, ИП сможет списать с налога или авансовых платежей по упрощёнке весь объём перечисленных взносов (включая перечисленный 1% за превышение доходом порогового значения 300 тыс. р.). ИП на вменёнке тоже могут сократить платёж на полную сумму взноса;
- предпринимателям, предоставляющим рабочие места, значение налогового платежа разрешается снижать на 50% от суммы взносов, внесённых за себя и персонал.
Стоит отметить, снижение размера налоговой нагрузки возможно только в пределах суммы взносов, отчисленных за тот же расчётный период, что и рассчитанный налог. ИП разрешено снижать ЕНВД и авансовые платежи по упрощёнке на объём поквартальных страховых платежей.
За несвоевременное внесение платы, ФНС выставит предпринимателю штраф соразмерно объёму просроченных обязательств. Минимальным размером санкций является 20% от задолженности. Однако штраф накладывается только в случаях неумышленной задержки платежа. Однако если контролирующие органы докажут, что ИП знал о предстоящем платеже, обладал средствами для перечисления, но преднамеренно этого не сделал, то штраф значительно увеличится в размере, к нему будут добавлены пени за каждый день просрочки (1/300 от ставки Центробанка ежедневно).
Для уменьшения штрафных санкций придётся прибегнуть к судебным разбирательствам и доказать невиновность, точнее, наличие обстоятельств непреодолимой силы, которые помешали внести платежи вовремя (например, госпитализация). Размер минимального штрафа может быть снижен в 2 раза, при этом начисленные пени отмене не подлежат.
Своевременно вносить платежи позволит наличие расчётного счёта (хоть это и не является обязательным для ИП). Для оплаты потребуется сформировать платёжное поручение.
Для правильного заполнения можно обратиться за помощью на автоматизированные сервисы (в частности, сайт ФНС обладает возможностью формирования платёжек, для этого необходимо перейти по ссылке https://service.nalog.ru/payment/payment.html), офис обслуживающего банка или воспользоваться правилами:
- статус налогоплательщика содержит код «09»;
- КПП не заполняется;
- Ф.И.О. прописываются полностью, без сокращений. Реквизиты счёта вносятся в соответствующие поля. Важно знать реквизиты территориально органа ФНС;
- так как фиксированные платежи перечисляются за 12 месяцев, то поле периода заполняется следующим образом: ГД.00.18, в случае осуществления платежа за 2019 год.
Строка назначения платежа обязательно должна быть заполнена, указывать, что это перечисление фиксированной платы за определённый срок (с указанием временного периода), после указать номер фонда.
Подводя итоги, стоит отметить, что новшества, коснувшиеся принципов расчёта, в будущем принесут значительную выгоду субъектам предпринимательства. Независимость от размера минимального значения оплаты труда позволит в будущем получить ощутимую экономию.
-