Каждая организация с коммерческим уклоном независимо от сферы деятельности стремится максимизировать прибыль, по которой обязательно должен выплачиваться налог государству. Самостоятельно провести нужный расчет налога на примере будет несложно даже для чайников.
Налог на прибыль составляет один из ключевых источников для финансирования государственного бюджета. Относится к налогам федерального исчисления и регламентируется соответствующим законодательством.
Налог на прибыль выплачивается в госбюджет с доходов, которые были уменьшены на величину суммы расходов, то есть по следующей формуле:
- УД – ПНО + ОНА – ОНО = ТНП УР – ПНО + ОНА – ОНО = ТНУ
Данные аббревиатуры расшифровываются таким образом:
- УД – условная величина доходов;
- УР – расходы компании;
- ПНО – постоянное налоговое обязательство;
- ОНА – отложенные налоговые активы;
- ОНО – отложенные налоговые обязательства;
- ТНП – текущий налог прибыли;
- ТНУ – текущий налоговый убыток.
К налогооблагаемым доходам относятся те, что получает компания вместе с реализацией товаров или услуг, работ собственного производства и приобретенные у других лиц. Исключением являются: положительные курсовые или суммовые разницы, пени или штрафы, безвозмездно полученное имущество, проценты по займам:
Все фирмы платят в бюджет процент от своей прибыли, за исключением тех, которые функционируют по специальным налогам: ЕСХН (единый сельскохозяйственный налог), ЕНВД (единый налог на вмененный доход), УСН (упрощенная система).
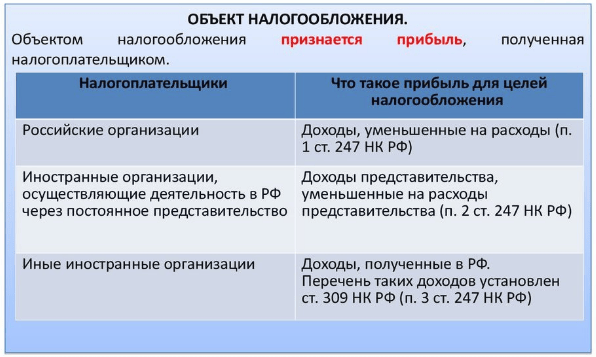
Плательщиками налога являются все отечественные компании на общей системе и зарубежные, получающие прибыль в государстве или работающие через государственные представительства. Не платят также индивидуальные предприниматели, а также фирмы, участвующие в подготовке значимых событий (олимпиады, мировой чемпионат по футболу и др.):
Получите 267 видеоуроков по 1С бесплатно:
По последним актуальным данным общая ставка по налогу на доходы составляет 20%, из которых 3% по обновленному законодательству идет в общий бюджет, а 17% — в региональный. Минимальная налоговая ставка в 13,5% в федеральный бюджет может быть применимой только для тех предприятий, что трудоустраивают инвалидов, занимаются производством автомобилей, ведут деятельность в особых экономических зонах и выступают в качестве резидентов индустриальных парков и технополисов.
Расчет налога на прибыль — примеры
Фирма за 1-й квартал деятельность дала доход, равный 2 350 000 руб.:
- Из этой суммы НДС составляет 357 000 руб.;
- Затраты на производство продукции – 670 000 руб.;
- Затраты на выплаты заработной платы персоналу – 400 000 руб.;
- Взносы на страховые нужды – 104 000 руб.;
- Размер амортизации – 70 000 руб.;
- Кроме этого, компания выдала другой фирме кредит, по которому получила 40 000 руб. процентов;
- Налоговый отчетный убыток за прошлый период составил 80 000 руб.
Рассчитаем по полученным данным прибыль предприятия: ((2 350 000 – 357 000) + 40 000) – 670 000 — 400 000 — 104 000 – 70 000 — 80 000 = 709 000 руб. Исходя из этого, получаем расчет налога на прибыль: 709 000 х 20% = 141 800 руб.
Пример с вариантом по пониженной налоговой ставке
Допустим, компания на ОСН и получила за расчетный период доход 4 500 000 руб., понеся расход 2 700 000 руб. Соответственно, прибыль составит: 4 500 000 – 2 700 000 = 1 800 000 руб. В случае, когда в местности, где функционирует компания, региональная ставка основная и соответствует 17%, в местный бюджет будет заплачено – 1 800 000 х 17% = 306 000 руб., а в федеральный – 1 800 000 х 3% = 54 000 руб. Для пониженной ставки в 13,5% расчеты выполняются так: 1 800 000 х 13,5% = 243 000 руб. – для местного бюджета и 1 800 000 х 3% = 54 000 руб.
Пример расчета с таблицей проводок
В соответствие с отчетностью по форме 2 (о прибылях и убытках), компания указала прибыль в размере 480 000 руб. Издержки и особенности:
- 1 000 руб. – постоянное налоговое обязательство;
- 1 200 руб. – отложенный налоговый актив;
- 28 000 руб. – амортизация, которая была начислена линейным методом;
- 42 000 руб. – амортизация, начисленная нелинейным способом в целях налогообложения;
- 14 000 руб. – отложенное налоговое обязательство (42 000 – 28 000).
Данные хозяйственные операции в бух.учете будут отображены такими проводками:
Подача налоговых деклараций компаниями осуществляется до окончания календарного года. Есть несколько вариантов перечисления налогов: сразу после завершения налогового периода и ежемесячные отчисления по всему сроку.
Заполнение декларации — основные нюансы
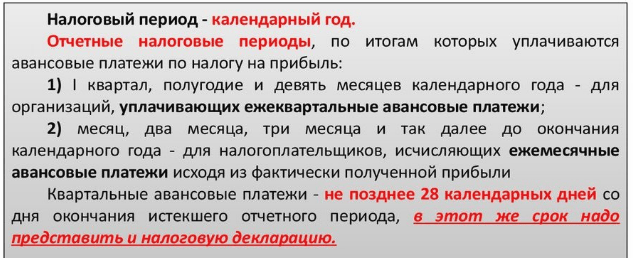
Декларация налога на прибыль сдается всеми компаниями на общей системе налогообложения в конце отчетного периода (первый квартал, полгода, 9 месяцев и 1 календарный год). Соответственно, отчетные даты в 2017 г. — это 28 апреля, 28 июля, 28 октября и 28 марта 2018г. Также кодексом предусмотрено предоставление отчетности для некоторых организаций один раз в месяц:
Компании со штатом сотрудников численностью до 100 чел. могут сдавать декларацию в бумажном формате все остальные - в электронном виде. Обязательно должны присутствовать такие листы:
- Титульный (лист 01);
- Подраздел 1.1 (раз. 1);
- Лист 02;
- Приложения: №1, №2, относящиеся к листу 02.
Все остальные дополнительные листы заполняются при необходимости. В титульном листе нужно заполнить полные данные про отчитывающуюся организацию:
- КПП и ИНН;
- Номер корректировки;
- Отчетный (налоговый) период, по которому заполняется декларация;
- Код налогового органа, в который будет предоставлена декларация;
- Полное название компании;
- Вид деятельности (указание соответствующего кода);
- Кол-во страниц в декларации;
- Кол-во дополнительных листов, где есть подтверждение документов либо их копий и другую информацию, которая будет зависеть от рода деятельности организации.
Сумма налога, которую требуется перечислить в бюджет, указывается в разделе 1. Необходимые данные находятся на строках 270-281 в листе 02. В учет берутся авансовые платежи. Так, если компанией в первом квартале в общих бюджет было перечислено 5 000 руб., а налог на прибыль за полгода составлял 8 000 руб., то по итогу полугодия выплачивается сумма в 3 000 руб. (8 000 - 5 000).
В листе 02 отображается налоговая база, определяющаяся как разница между прибылью организации и расходами. В строку 110 указывают убытки предыдущих лет, перенесенные на данный момент. В приложении к этому листу №1 должны быть отображены все доходы, включая внереализационного характера. В приложении №2 указываются все расходы также любого типа.
ООО на общем режиме: что такое налог на прибыль, как его считать, сроки уплаты и сдачи декларации.
Итак, уважаемые читатели, мы, наконец-то добрались до темы, касающейся организаций на общем режиме налогообложения. Мы много рассказывали про и . Так вот, на общем режиме ИП и юрлица платят разный налог: ИП уплачивают , а юрлица – налог на прибыль. Вот о том, что представляет собой налог на прибыль сегодня и пойдет речь.
Что такое налог на прибыль
Название говорит само за себя. Данный налог является обязательным для всех юрлиц, в том числе иностранных, которые работают на общем режиме налогообложения. Рассчитывается она на основании суммы прибыли компании: финансовый результат работы организации умножается на действующую ставку.
Кто может быть освобожден от налога на прибыль
От уплаты налога на прибыль освобождаются юрлица, которые:
- Перешли на какой-нибудь из спецрежимов или уплачивают налог на игорный бизнес;
- Являются участниками проекта «Сколоково»;
- Относятся к числу иностранных / международных организаций, указанных в п.4 ст. 246 НК РФ;
- Ведут деятельность, которая при соблюдении определенных условий облагается ставкой 0% — чаще всего это деятельность в сфере образования и здравоохранения (список доходов, где возможна нулевая ставка, можно найти в ст. 284, 284.1, 284.3 НК РФ).
Получается, что для обычных юрлиц (тех, кто занимается торговлей, перевозками, строительством, производством, работает в сфере услуг), если они не перешли на спецрежим, налог на прибыль наравне с относится к основным налогам при ведении деятельности. Попасть же в число организаций, относящихся к остальным трем пунктам, может далеко не каждый – действуют особые требования.
Расчет налога на прибыль
При исчислении налога на прибыль следует знать, что объектом налогообложения в данном случае является именно прибыль. Что такое прибыль, мы с вами прекрасно понимаем: это доходы, из которых вычли расходы. Вот здесь есть важные моменты:
- Для расчета налога к доходам относят выручку от реализации и внереализационные доходы, список которых вы найдете в ст. 249 НК РФ.
- Для расчета налога к расходам относят расходы от реализации (как прямые (амортизация, оплата труда работников, материальные расходы), так и косвенные) и внереализационные расходы, список которых указан в ст. 265 НК РФ.
- Доходы и расходы, которые в расчете не принимают участия, перечислены в ст. 251 и ст. 270 соответственно – эти списки состоят из четко обозначенных категорий доходов / расходов, которые ни при каком раскладе на налог влияния оказать не могут.
Важно! Чтобы расходы можно было учесть при исчислении налога они должны отвечать требованиям экономической обоснованности, быть направлены на получение и прибыли и подтверждаться документами. Если хотя бы один из этих пунктов не выполняется, налоговая вправе отказать в признании такого расхода для целей налогообложения. То есть, налоговая уберет эти расходы из расчета, пересчитает налоговую базу в большую сторону и насчитает налог к доплате.
Чаще всего налоговая признает расходы необоснованными из-за недобросовестных контрагентов , когда организация не проявила должной осмотрительности при его выборе. Как можно обезопасить себя и мы уже писали.
Одним из нововведений 2019 года является разрешение списывать в состав расходов оплату путевок для своих сотрудников как туристических, так и санаторно-курортных. Что здесь нужно знать?
- Данные поправки внесены в НК ст.1 113-ФЗ от 23.04.2018г.;
- Путевки должны быть приобретены только через российского туроператора или агента, по договору в пользу конкретного сотрудника, а также, по желанию, его родственников (жен, мужей, детей в возрасте до 18 или 24 лет, в случае, если ребенок является студентом очного вуза);
- Отдых или лечение должны быть только на территории РФ;
- В затратах можно учесть стоимость проезда, проживания, питания, экскурсионного или санаторно-курортного обслуживания;
- Бюджет на одного сотрудника составляет не более 50 тыс.рублей;
- Со стоимости путевки нужно удержать НДФЛ. Датой признания дохода будет дата оплаты компанией путевки.
Все расходы: на путевки, санаторно-курортное и медицинское лечение, взносы на добровольное личное страхование не должны превышать 6% от общих затрат на оплату труда.
Еще одна важная особенность! Учитывать доходы и расходы, участвующие в расчете налога на прибыль, можно двумя методами: методом начисления или кассовым методом. Комбинировать их, например, учет доходов вести одним методом, а расходов – другим, нельзя. Перескакивать с одного метода на другой тоже нельзя. Вы выбираете только один метод, наиболее для вас подходящий – для этого его следует закрепить как одно из положений налоговой учетной политики.
В чем суть методов?
- Метод начисления : в этом методе доходы / расходы отражаются в учете в том периоде, когда произведены, независимо от даты оплаты или поступления средств;
- Кассовый метод : при этом методе доходы / расходы учитываются тогда, когда они реально поступили или были оплачены. Собственно, поэтому метод и называется кассовым: получили деньги на расчетный счет от клиента – отразили доход, оплатили счет поставщику – отразили расход.
Прочитать подробнее об этих методах можно в ст. 271-273 НК РФ. Кассовый метод на ОСНО вправе применять только те юрлица, у которых выручка (без учета НДС) в 4 предшествующих кварталах не превышала 1 млн. руб. за каждый из периодов. Соответственно, так как применение этого метода ограничено, то основным является все-таки метод начисления.
Формула расчета налога на прибыль
Для расчета налога используется следующая формула:
Налог на прибыль = База для расчета налога * Ставка – Авансовые платежи
А теперь о каждом элементе формулы по порядку.
Налоговая база
Налоговой базой в данном случае является сумма прибыли организации, рассчитанная как разница между доходами и расходами. При этом следует учесть, что:
- Если расходы превышают доходы и прибыль отсутствует, то база по налогу = 0, то есть налог тоже будет = 0;
- Показатели рассчитываются с начала года нарастающими итогами;
- Если у юрлица имеется убыток, переносящийся с прошлых лет, то он тоже участвует в уменьшении налоговой базы;
- Если в связи с особенностями деятельности, юрлицо платит налог на прибыль по разным ставкам, то налоговую базу для каждой ставки следует считать отдельно.
Ставка налога на прибыль в 2019 году
Стандартная ставка налога на прибыль установлена на уровне в 20% , причем распределение по бюджетам таково, что 17% идет в регион, 3% — в федеральный бюджет. Для некоторых лиц могут действовать специальные ставки, о них вы можете прочитать в ст. 284 НК РФ.
Авансовые платежи по налогу на прибыль в течение года
Как и по другим налогам, налог на прибыль платится не раз в год, а распределяется в течение года – по нему также платятся авансовые платежи. Процесс уплаты авансов по данному налогу может быть разный:
- Поквартально с ежемесячными платежами;
- Поквартально без ежемесячных платежей;
- Ежемесячно исходя из фактических сумм прибыли.
В итоге, независимо от того, как юрлицо платит авансы, окончательный расчет по налогу по результатам года считается с учетом всех сделанных авансовых платежей.
Приведем пример: у ООО «Первый» по итогам 2018 года налогооблагаемые доходы составили 123 млн рублей, а расходы, уменьшающую налоговую базу, — 76 млн руб. Получается, что прибыль для целей налогообложения в данном случае будет равна 123 – 76 = 47 млн рублей. Ставка для налога используется стандартная – 20%. Налог по итогам года = 47 * 20% = 9,4 млн рублей.
Допустим, что в течение года компания уже перечислила авансовых платежей на 6,2 млн рублей. Тогда налог к уплате будет равен 9,4 – 6,2 = 3,2 млн рублей.
Сроки уплаты налога на прибыль
Начну с того, что налоговым периодом при любом способе уплаты авансов является календарный год. А вот отчетные могут отличаться. Для тех, у кого авансовые платежи ежеквартальные (неважно с ежемесячными платежами или нет), отчетными периодами установлены стандартные квартал, полгода и 9 месяцев. Для тех, кто авансы платит каждый месяц по факту прибыли, отчетными периодами будут месяц, 2 месяца, 3 месяца и так далее до окончания года.
Сроком уплаты всех платежей является 28 число. Если подробнее, то:
- Аванс по итогам квартала платится до 28 числа месяца, следующего за кварталом;
- Месячные платежи внутри квартала платятся до 28 числа соответствующего текущего месяца;
- Месячные платежи исходя из фактических значений прибыли платятся до 28 числа месяца, идущего вслед за завершившимся.
- Окончательный расчет по налогу на прибыль должен быть сделан до 28 марта уже следующего года.
Отчетность по налогу на прибыль
Юрлица на ОСНО сдают налоговикам декларацию по налогу на прибыль. Периодичность ее сдачи зависит от порядка уплаты авансов. Для тех, кто перечисляет авансы по кварталам, декларацию нужно сдать 4 раза – по результатам каждого квартала года. Для тех, кто уплачивает в бюджет авансы каждый месяц по факту, декларацию придется сдавать аж 12 раз – с января по ноябрь и за год.
Сроки подачи декларации такие же, как и по уплате налога. Отчетность по результатам отчетных периодов сдается до 28 числа месяца, начавшегося за завершившимся периодом, а декларация по итогам года должна быть представлена до 28 марта.
Заключение
В этой статье мы разобрали основные моменты, касающиеся налога на прибыль организаций. В следующих статьях мы подробно остановимся на каждом из пунктов.
Сумму налога на прибыль рассчитывайте отдельно по каждому виду операций (доходов, видов деятельности), в отношении которых установлены разные налоговые ставки (п. 2 ст. 274 НК РФ). При этом сумма налога по операциям (доходам, видам деятельности), в отношении которых предусмотрена ставка налога на прибыль 0 процентов, будет равна нулю.
Налоговая база
Чтобы рассчитать сумму налога на прибыль, определите налоговую базу (п. 1 ст. 286 НК РФ). Налоговая база определяется нарастающим итогом с начала года и до его окончания (п. 7 ст. 274 НК РФ). При расчете используйте формулу:
| Налоговая база по налогу на прибыль по операциям, облагаемым по ставке 20% | = | Доходы (от реализации и внереализационные) нарастающим итогом с начала года | - | Расходы (связанные с производством и реализацией и внереализационные) нарастающим итогом с начала года | + | Убытки по операциям, учитываемым при расчете налога на прибыль в особом порядке | - | Доходы, указанные в пункте 5.3 раздела V Порядка, утвержденного приказом ФНС России от 26 ноября 2014 г. № ММВ-7-3/600 | - | Убытки прошлых лет |
Такой порядок следует из статьи 274 Налогового кодекса РФ и раздела V Порядка, утвержденного приказом ФНС России от 26 ноября 2014 г. № ММВ-7-3/600.
При этом к операциям, убытки от которых учитываются при налогообложении прибыли в особом порядке, относятся:
- операции по реализации прав на земельные участки (ст. 264.1 НК РФ);
- операции по реализации амортизируемого имущества (п. 3 ст. 268 НК РФ);
- операции по реализации прав требования долга (ст. 279 НК РФ);
- операции, связанные с деятельностью обслуживающих производств и хозяйств (ст. 275.1 НК РФ);
- операции, связанные с деятельностью учредителей доверительного управления (ст. 276 НК РФ);
- операции с ценными бумагами, обращающимися и не обращающимися на рынке ценных бумаг (ст. 280 НК РФ).
Такой перечень приведен в разделах VIII, XIII Порядка, утвержденного приказом ФНС России от 26 ноября 2014 г. № ММВ-7-3/600.
Доходы и расходы по таким операциям учитываются отдельно (п. 2 ст. 274 НК РФ).
Если результат расчетов получился отрицательным, налоговая база признается равной нулю (п. 8 ст. 274 НК РФ).
Если организация является контролирующим лицом , то в отношении прибыли контролируемых иностранных компаний она должна определять налоговую базу отдельно. Рассчитывать налог по этой прибыли нужно с учетом особенностей, установленных статьей 309.1 Налогового кодекса РФ. Уменьшать налоговую базу за счет расходов или убытков, связанных с другой деятельностью контролирующего лица, запрещено. Такой порядок установлен пунктом 21 статьи 274 Налогового кодекса РФ.
Налоговый и отчетный периоды
Налоговый период по налогу на прибыль равен одному году (п. 1 ст. 285 НК РФ). Отчетными периодами по налогу на прибыль являются I квартал, полугодие и девять месяцев текущего года. Исключение предусмотрено только для организаций, уплачивающих ежемесячные авансовые платежи, исходя из фактически полученной прибыли. Для них отчетным периодом является месяц, два месяца и так далее до конца года. Об этом сказано в пункте 2 статьи 285 Налогового кодекса РФ.
По окончании каждого отчетного периода нужно рассчитать авансовые платежи по налогу на прибыль (п. 2 ст. 286 НК РФ). Таким образом, налоговую базу формируйте на конец каждого отчетного периода (ежеквартально, ежемесячно).
Расчет налога и авансовых платежей
Как сумму налога по ставке 20 процентов, так и сумму авансовых платежей по нему рассчитывайте отдельными суммами, перечисляемыми в:
- федеральный бюджет;
- региональный бюджет.
Такой порядок предусмотрен пунктом 1 статьи 284 Налогового кодекса РФ.
Сумму авансового платежа по налогу на прибыль за отчетный период определите по формулам:
Такой порядок предусмотрен положениями абзаца 2 пункта 2 статьи 286 Налогового кодекса РФ.
Пример расчета налоговой базы по налогу на прибыль по операциям, облагаемым по ставке 20 процентов
Отчетным периодом для налога на прибыль в организации является квартал. Региональная ставка по налогу на прибыль - 18 процентов.
Доходы организации в I квартале, облагаемые по ставке 20 процентов, составили 1 200 000 руб., а расходы, связанные с получением этих доходов, - 2 000 000 руб. Таким образом, в I квартале организация получила убыток 800 000 руб. (2 000 000 руб. - 1 200 000 руб.). Налоговая база и авансовый платеж по налогу на прибыль за I квартал равны 0.
Доходы организации во II квартале, облагаемые по ставке 20 процентов, составили 2 500 000 руб., а расходы, связанные с получением этих доходов, - 1 000 000 руб. Следовательно, по итогам полугодия доходы и расходы организации составляют:
- доходы - 3 700 000 руб. (1 200 000 руб. + 2 500 000 руб.);
- расходы - 3 000 000 руб. (2 000 000 руб. + 1 000 000 руб.).
Налоговая база по итогам полугодия равна 700 000 руб. (3 700 000 руб. - 3 000 000 руб.). Авансовый платеж по налогу на прибыль за этот отчетный период составляет:
- в федеральный бюджет - 14 000 руб. (700 000 руб. × 2%);
- в региональный бюджет - 126 000 руб. (700 000 руб. × 18%).
По итогам года рассчитайте сумму налога на прибыль по таким формулам:
Такой порядок установлен пунктом 1 статьи 286 Налогового кодекса РФ.
Региональные льготы
Для отдельных категорий организаций субъекты РФ вправе понижать ставку налога на прибыль, зачисляемого в региональный бюджет. По общему правилу налоговая ставка может быть снижена с 18 до 13,5 процента (абз. 4 п. 1 ст. 284 НК РФ). Другие условия предусмотрены для организаций, которые являются участниками региональных инвестиционных проектов . В течение первых пяти лет получения доходов по инвестиционному проекту региональная налоговая ставка для них не может превышать 10 процентов. Зато в течение следующих пяти лет ставка должна быть не менее 10 процентов (п. 3 ст. 284.3 НК РФ).
На практике могут возникать ситуации, когда в течение налогового периода размер налоговой ставки меняется. В частности, это возможно:
- если организация, применяющая пониженную ставку, перестает соответствовать критериям, при которых она имеет право на данную льготу;
- если региональным законом изначально предусмотрена возможность применения пониженной ставки до определенного периода.
Порядок расчета годовой суммы налога на прибыль за год в таких случаях Налоговым кодексом РФ не установлен. Вместе с тем, форма декларации по налогу на прибыль предусматривает возможность расчета налога с использованием льготных ставок в течение неполного налогового периода.
Чтобы рассчитать итоговую сумму налога на прибыль с учетом разных ставок, применяемых в течение одного года, нужно выделить налоговую базу, в отношении которой применяется пониженная налоговая ставка. В декларации по налогу на прибыль этот показатель нужно указать по строке 130 листа 02. Величину пониженной ставки укажите по строке 170 листа 02. По строке 200 листа 02 отражается общая сумма налога на прибыль, зачисляемая в региональный бюджет. Она складывается из суммы налога, рассчитанной по пониженной ставке (произведение показателей строк 130 и 170 листа 02), и суммы налога, рассчитанной по обычной ставке ((строка 120 - строка 130) × строка 160 листа 02).
Об этом сказано письме Минфина России от 8 июня 2011 г. № 03-02-07/1-184. Письмо поясняет порядок заполнения прежней формы декларации по налогу на прибыль. Тем не менее им можно руководствоваться и сейчас: в этой части в декларации ничего не изменилось.
Пример расчета годовой суммы налога на прибыль. В течение налогового периода организация применяет различные ставки налога на прибыль, зачисляемого в региональный бюджет
Законом субъекта РФ предусмотрено применение пониженной ставки по налогу на прибыль, зачисляемому в региональный бюджет (16%), для организаций, осуществляющих капитальные вложения и занимающихся производством электроэнергии. Кроме того, установлено, что льгота применяется при выполнении следующих условий:
- капитальные вложения осуществлены на территории данного региона;
- размер капитальных вложений больше или равен сумме экономии, образующейся в результате применения пониженной ставки.
В первом полугодии организация отвечала установленным критериям и рассчитывала налог на прибыль, зачисляемый в региональный бюджет, по ставке 16 процентов. С июля организация перестала соответствовать условиям, необходимым для применения льготы, и стала рассчитывать налог на прибыль на общих основаниях (в региональный бюджет - по ставке 18%).
Годовую сумму налога на прибыль бухгалтер организации определил следующим образом.
Налоговая база за год составила 250 000 000 руб. Этот показатель отражен по строке 120 листа 02 декларации по налогу на прибыль. Из этой суммы бухгалтер выделил налоговую базу за январь-июнь, с которой налог на прибыль в региональный бюджет рассчитывался по ставке 16 процентов. Она составила 95 000 000 руб. Этот показатель бухгалтер отразил по строке 130 листа 02.
Ставки налога на прибыль отражены в декларации следующим образом:
- по строке 140 - 20 процентов;
- по строке 150 - 2 процента;
- по строке 160 - 18 процентов;
- по строке 170 - 16 процентов.
Годовая сумма налога на прибыль составляет:
- в федеральный бюджет - 5 000 000 руб. (250 000 000 руб. × 2%);
- в региональный бюджет - 43 100 000 руб. ((250 000 000 руб. - 95 000 000 руб.) × 18% + 95 000 000 руб. × 16%).
Сумма налога, зачисляемого в федеральный бюджет (5 000 000 руб.), отражена по строке 190 листа 02. Сумма налога, зачисляемого в региональный бюджет (43 100 000 руб.), отражена по строке 200 листа 02.
Специальные налоговые ставки
При налогообложении прибыли от некоторых видов деятельности, а также при налогообложении доходов от отдельных операций применяются
Налоговую базу, к которой применяются специальные ставки, нужно рассчитывать отдельно (п. 2 ст. 274 НК РФ).
Предлагаем два онлайн калькулятора. Первый позволит рассчитать НДФЛ от суммы дохода, второй позволяет определить, какой подоходный налог был удержан при полученной суммы дохода на руки.
Первое актуально для расчета налога к уплате — например, продали квартиру, нужно заплатить налог. Чтобы рассчитать какой, используйте первый калькулятор.
Второй актуален для случаев, когда на руки получена какая-либо сумму, с которой НДФЛ уже уплачен. Задача — определить, какой налог удержан, и какой была изначальная сумма дохода до налогообложения.
Как рассчитать НДФЛ в онлайн калькуляторе (от дохода, от суммы на руки)
Подоходный налог от дохода считайте в первом калькуляторе. Укажите полученную сумму и тип дохода, далее онлайн форма сама произведет расчет и выдаст налоговая величину и сумму, оставшуюся после налогообложения.
Подоходный налог от суммы на руки считайте во втором калькуляторе. Внести в единственное поле ту денежную величину, которая получена на руки. Также укажите, в связи с чем получена сумма — выберите подходящий вариант из предложенного списка в выпадающем меню. Далее проводится онлайн расчет, результатом которого становится известная сумма НДФЛ и изначальная доходная величина.
Калькуляторы предельно просты. Задача — правильно определить тип дохода. От этого зависит ставка НДФЛ, по которой нужно проводить расчет.
В целом все ставки закреплены в налоговом кодексе. Наименьшая — 9%, наибольшая — 35%. На величину влияет не только тип дохода, но и лицо, его получившее (является ли резидентом РФ). Нерезиденты платят больше.
Налоговые ставки в 2017 — 2018 году
Ставок по НДФЛ всего 5, выражается в процентном виде:
- наименования 9 — применяются только к облигациям до 01.01.2007;
- следующая 13 — самая распространенная, облагается заработная плата, дивиденды для российских резидентов, все прочие доходные суммы, не перечисленные ниже;
- 15 — применяется только по дивидендам, приобретенным нерезидентами;
- 30 — актуальна для доходов от ценных бумаг, также применяется по доходам нерезидентов, если для них не установлено иное;
- наибольшая 35 — достаточно большой список доходов, в частности это призовые деньги, подарки, если их сумма свыше 4тыс.руб. Также список включает в себя такие доходы:
Пример расчета НДФЛ от дохода в калькуляторе
Российский гражданин участвует в уставном капитале общества, за что по завершению года получает дивиденды. За 2017 год ему начислено 43500 руб. С этом суммы следует удержать подоходный налог. Как его рассчитать?
В первый калькулятор вводим сумму 43500, выбираем тип дохода — «13% дивиденды…». Результат расчета смотрим внизу:

То есть заплатить с дивидендом нужно 5655 руб., а на руки гражданин получит 37845 руб. Перечисление подоходного налога должна совершить организация, именно она выступает налоговым агентом в данном случае. Если же налогового отчисления она не выполнила, работнику нужно самостоятельно декларировать доход и сделать перечисление.
Юридические лица обязаны отчислять государству налог на прибыль, в виде денежной суммы. Он представлен неким процентом от общей прибыли, размер которого устанавливается государством. Порядок проведения процедур начисления и выплаты определен законодательно, согласно Налоговому кодексу Российской Федерации.
Прибылью, с которой страна получает некоторый процент, являются полученные юридическим лицом доходы, из которых вычли стоимость произведенных на ведение дел затрат. Не все расходы регламентированы, получается не каждый из них можно вычесть из прибыли. Собственно, список учитываемых расходов также оговорен в Налоговом Кодексе.
Всего существует два официальных метода, позволяющих узнать величину облагаемой прибыли.
- Посредством метода начисления возникающих расходов и поступающих доходов, не основываясь на том, были ли в реальности затрачены или получены деньги.
- Учет производится по кассовому методу, то есть непосредственно в момент получения или уплаты денег. Воспользоваться кассовым методом могут лишь некоторые организации. Одно из условий предполагает наличие выручки за прошедший год в размере не более 1000000 рублей на каждые три месяца.
Бытует мнение, что рассчитать налог на прибыль может лишь бухгалтер, сотрудник искомой фирмы. Это представление в корне не верно. Любой интересующийся человек, даже математический профан, может испытать себя и вполне успешно определить величину налогообложения.

Кто обязан платить
Уплачивать налог на прибыль обязаны юридические лица, то есть организации. Поступающие от них суммы идут в государственный бюджет. Исключения могут составить те случаи, когда предприятие имеет особенный режим налогообложения, направление деятельности или является иностранной организацией, проводящей подготовку на территории России к различным значимым событиям общемирового характера.

УСН – аббревиатура расшифровывается как упрощенная система налогообложения. Данный режим предполагает освобождение от уплаты налогов:
- имущественного;
- на прибыль;
- на доход физического лица;
- на добавленную стоимость (исключая импорт).
Кроме того, представленный режим подразумевает отмену множества перечисленных выше выплат, вместо них вводится единая, возможная в следующих вариантах:
- часть от полученного дохода в размере 6% от «тела» уплачивается государству;
- от полученной посредством вычитания из доходов предприятия его расходов разницы отнимаются от 5 до 15% и уплачиваются в бюджет страны.
Определиться с наиболее подходящим вариантом вы сможете, поняв, какова реальная величина ваших расходов. Если они не достигают половины получки, следовательно, выбирайте первый вариант, в остальных случаях отдайте предпочтение процентам с разницы между прибылью и затратами.
ЕНВД – эта аббревиатура при расшифровке звучит как единый налог на вмененный доход. Это режим предназначен для конкретных сфер ведения предприятий, все они представлены в НК РФ. Власти субъектов РФ могут устанавливать его как основной для своих регионов по отношению этих направлений деятельности.
Среди них обычно оказываются:
- перевозки грузов на транспорте;
- транспортировка пассажиров;
- торговля в розницу и т.д.
При едином налоге на вмененный доход отчисления в пользу государства снимаются с дохода, который предполагается получить в дальнейшем. Его нахождение производится согласно следующей формуле:
Где А – это показатель физического характера, находящийся в прямой зависимости от рыночной ниши, в которой действует организация, количества работников, размера торговой площадки, численности средств для передвижения и т.д.
В – оговоренная в Налоговом Кодексе Российской Федерации доходность базового характера.
К1 – специализированный коэффициент, на сегодняшний день равный 1, 868.
К2 — второй коэффициент, который определяется согласно правовым актам, изданным властями субъекта, на территории которого и находится индивидуально предпринимательство или юридическое лицо.
Ставки коэффициентов-дефляторов устанавливаются приказами Минэкономразвития каждый год. Последний приказ можно скачать по ссылке:
Обратите внимание! Поскольку налог берется с дохода, который является предполагаемым, вмененным, получаемая в реальности выручка никак не влияет на итоговые выплаты.
Как и в предыдущих случаях, налог на вмененный доход освобождает представителей фирмы от надобности оплачивать другие отчисления в пользу государственного бюджета. Речь идет о налогах:
- на добавленную стоимость (не импорт);
- прибыль;
- имущество налоговых резидентов страны;
- доход физического лица.
Еще одно возможное направление, которое налогом на прибыль не облагается — игорный бизнес.
Кроме того, от уплаты освобождаются иностранные компании, которые работали на территории России во время проведения в Сочи всемирных олимпийских состязаний в 2014 году, а также те, которые работают сейчас, в 2017, и ведут подготовку к FIFA и проводимому в следующем году чемпионату мира по футболу.
Величина налоговых ставок
Ставка на прибыль исчисляется в процентах и на данный момент равна законодательно 20 единицам. В 2016 году уплачиваемая сумма распределялась следующим образом:
- в бюджет федеральный попадало по 2% от «тела»;
- оставшиеся проценты уходили в региональную казну.
Однако, незадолго до наступления 2017 года, инспекция издала приказ, который обозначил обновленное перераспределение между государственными бюджетами. Теперь федеральный получает больше на 1%, соответственно региональный на эту же величину уменьшается.
Возможно и индивидуальное изменение размера указанной налоговой ставки. Это решение принимается непосредственно властными структурами региона, имеющими право на понижение выплаты за счет уменьшения отходящего им процента. Однако понизить ставку менее 13, 5% они также не имеют права.
Эта величина считается льготной. В столице ей облагаются фирмы, занимающиеся следующими работами:
- производят автотранспортные средства;
- осуществляют деятельность на особой экономической территории;
- являются представителями парков индустриальных и технологических полисов;
- используют в качестве наемных работников людей с инвалидностью.
Культурная столица также установила величину 13,5% постоянной для некоторых категорий налогоплательщиков, среди них компании, осуществляющие работу в особой экономической зоне.
Примеру главных городов страны следует и большая часть других ее субъектов. Понижение ставки — частая практика. Однако помимо представленной разновидности, существуют еще ставки специализированные. По ним получаемый за прибыль налог направляется в полном размере в федеральную казну.
Обратите внимание! К 13,5% обязательно прибавляются оставшиеся 3%, причитающиеся федеральному бюджету. Их отменить или понизить местные власти не могут.
Применение специализированных ставок производится ввиду их особенных характеристик компании:
- статуса;
- направления деятельности.
Таблица 1. Специализированные ставки по налогу на прибыль
| Ставка | Характеристика компании и дохода |
|---|---|
| 20% | От получаемой прибыли в пользу государства отдают: |
| 10% | Передают властям компании иностранные, не имеющие на территории РФ представительства, с доходов, получаемых от передачи в аренду средств передвижения и проведения транспортировок международного характера. |
| 13% | Российские фирмы, получающиеся деньги от других компаний, не важно, местных или зарубежных, а также дивиденды с имеющихся депозитных акций. |
| 15% | Выплачивают организации иностранные, с полученных от Российских компаний средств, а также все собственники прибыли, полагающейся по бумагам государственным и муниципальным. |
| 9% | Ставкой в 9% облагаются доходы из статьи Налогового Кодекса № 284. |
| Нулевая ставка | И наконец, вообще не облагаются организации, местом нахождения и работы которых является Россия. При этом они носят характер бюджетных, то есть: |
Кроме того, нулевая ставка применяется к резидентам ЭЗ, а также членам местных проектов инвестиционного направления, освобожденной экономической зоны в Республике Крым и городе федерального значения Севастополе.
Формула расчета налога на прибыль
Как понятно из рассказанной ранее информации, форма расчета налога на прибыль будет зависеть от конкретной системы налогообложения, а также других обстоятельств, которые характеризуют организацию. Рассмотрим на примере.

Вы представляете компанию, находящуюся на общей системе налогообложения. Общая система налогообложения – система, на которой фирма обязана вести бухучет в полном размере, при этом исполняя обязательства по выплатам в бюджет всех общих налогов:
- добавочной стоимости;
- на прибыль;
- имущественного;
- единый социальный или взносы в страховые фонды.
Пример. За прошедшие 12 месяцев работы ваша компания получила 4,5 миллиона рублей, при этом затраты составили 2,7 миллиона. Как вы уже поняли, в данной ситуации налог будет исчисляться из разницы указанных сумм, то есть дохода и расхода – чистой прибыли. Посчитаем ее.
4, 5 – 2,7 = 1,8 или 1 миллион 800 тысяч единиц российской валюты. Представим, что в субъекте РФ, который является местом ведения деятельности вашей конторы, основная ставка является региональной и составляет стандартных 17%, то получается, что вы заплатите в местную казну следующую сумму:
1 800 000 * 17% = 306 тысяч рублей
Федеральная же казна получит оставшиеся три процента, то есть сумму:
1 800 000*3% = 54 тысячи рублей
Когда региональная ставка понизилась до минимальных 13,5%, вы будете отдавать следующие суммы. Для региона выплата составит:
1 800 000*13,5% = 243 тысячи рублей
Для федеральной казны останутся все те же 54 тысячи рублей.
Как видите, сумма, отчисляющаяся в федеральный бюджет, остается неизменной. Ее платить нужно в любом случае, независимо от того, как меняется ставка по местному налогообложению. Отдается данный налог посредством авансовых выплат ежемесячно или раз в три месяца, и потом в конце года. Каждый квартал перечислять выплаты имеют право фирмы, которые не получают более 15000000 за три месяца весь предыдущий год.
Другие организации вынуждены платить каждый месяц. Авансы трехмесячные рассчитываются согласно прибыли фактически полученной, а помесячные – согласно предполагаемой к получению. Прогнозировать последнюю позволяют полученные за аналогичный временной отрезок в прошлом средства.
Доходы и расходы
Поговорим о том, как точно определяются две основные величины, нужные для вычисления налога на прибыль. Под доходом подразумеваются поступающие денежные средства от главного направления деятельности компании, то есть:
- торговли;
- предоставления услуг различного характера;
- выполнение заказанных клиентами работ.
Кроме того, доходом считаются и пришедшие из дополнительных источников средства, то есть:
- проценты, полученные по вкладам;
- деньги на сдаваемое в аренду имущество и т.д.
При определении величины налогового сбора учет поступающего дохода ведется без применения налога на добавочную стоимость, а также акцизов. Подтверждение получаемых доходов производится посредством предоставления любых платежных бумаг, то есть:
- квитанциями;
- чеками;
- выписками из счетов;
- записью в учетной книге;
- отметками в электронной базе и т.д.
Под расходами же подразумеваются затраченные на производство продукта, услуги или работы средства компании, которые имеют под собой основание, а также являются официальными. К ним можно отнести следующие затраты:
- заработанная плата работников;
- цена на ресурс, из которого изготавливается продукт, а также на оборудование и т.д.
Кроме того, считаются и не связанные с производством затраты:
- затраты на ведение судебных дел;
- выплату процентов по займам.
Уменьшить доход и налог с него за счет расходов можно лишь в случае предоставления подтверждений о совершенных затратах. При этом, к подтверждениям относятся не только платежные документы, но и целесообразность совершенных выплат. Если экономически невыгодным было отдать какую-либо сумму денег, расход считается неподтвержденным. Документы, использующиеся в качестве доказательств, также должны быть верно оформлены, чтобы иметь нужную юридическую силу.
Существует список расходов, которые не принимаются во внимание для уменьшения налоговой базы. Так, в обязательном порядке из «тела» дохода вычитаются:
- транспортные затраты;
- издержки, возникающие при производстве;
- кредитные проценты;
- оплата рекламной кампании;
- страховка;
- стоимость исследовательских работ;
- выплаты на обучение персонала;
- деньги за приобретение программного обеспечения и электронных баз данных.
А не подлежат вычету расходы совершенно иного характера, к производству относящиеся косвенно:
- денежная мотивация для сотрудников, входящих в директорский совет;
- денежные взносы за превышение порога выброса в природную среду;
- различные штрафные начисления;
- купленное в кредит имущество;
- денежные вложения в уставной капитал компании;
- затраты хозяйственного характера;
- оплата юридических услуг дороже установленных тарифов;
- оплата займов на недвижимость для сотрудников компании;
- внесенная предварительная оплата какого-либо товара или услуги;
- взносы в социальные фонды добровольного характера;
- цена на безвозмездно переданное имущество, а также связанные с процедурой передачи расходы;
- проезды работников компании от места проживания до работы и обратно;
- надбавки к пенсии;
- покупка путевок сотрудникам с целью лечения или отдыха;
- оплата отдыха служащих, который законодательно не предусматривался;
- покрытие расходов на проведение мероприятий спортивного и культурного характера;
- покупка предметов индивидуального пользования;
- цена подписки на литературу, не касающуюся по смыслу направления производства;
- организация питания сотрудников.
Видео – Налог на прибыль: доходы и расходы
Признание
Признание обсуждаемых единиц, превращающихся в прибыль, наступает в определенные моменты, когда делается выбор метода их начисления. Как мы говорили в начале статьи, их всего два:
- метод кассовый;
- метод начисления.

До конца текущего года фирма обязана сделать выбор, какой метод для нее является наиболее предпочтительным и сообщить в отделение налоговой службы, к которой относится.
Нюансы каждого метода таковы. Для кассового учет производится по факту списания или поступления средств на счет, и не раньше данного момента. Когда производится налоговая выплата, в расчет берутся отмеченные даты.
Что касается метода начисления, учет дохода производится непосредственно при подписании договора или оформления документов на работу, а не тогда, когда на счет «падают» деньги. То же касается и расходов. Когда подписан договор об оплате, тогда и считается, что расходы понесены, дожидаться отчисления денежных средств никто не будет.
Приведем пример. Ваша компания снимает в аренду помещение, следующая оплата за которое по документам производится в наступившем октябре месяце, согласно выставленному от арендодателя счету. При этом заплатить вы намерены только в декабре. Согласно методу начисления, бухгалтер вашей компании запишет, что расход был совершен в октябре, так как именно тогда поступила бумага о необходимости его произвести. При кассовом же методе произведенная оплата и на бумагах будет соответствовать дате фактической передаче денег, то есть декабрю.
Напоминаем, воспользоваться методом начисления может каждая компания, отдавшая ему предпочтение. В то же время для кассового метода существует список организаций, которым запрещено его использование. К ним относятся:
- кредитные организации;
- компании, чья получка за последний год не превысила миллиона рублей.
Прибыль при убытке
Расчет прибыли при получении убытка – вопрос, который волнует множество предпринимателей, ведь как платить налог, когда чистой прибыли получено не было.
- вы получили банковский займ на полмиллиона рублей;
- реализовали композиций на 1 миллион 180 тысяч (учитывая налог на добавленную стоимость);
- затратили на закупку производственных ресурсов 350 тысяч;
- заплатили сотрудникам плату за работу в размере 250 тысяч;
- внесли деньги в страховые фонды на 40 тысяч;
- амортизацию произвели на 30 тысяч;
- отдали процентные выплаты за займ в размере 25 тысяч;
- при этом учли убыток за прошлые четыре квартала, составивший 120 тысяч.
Получается, что на первые три месяца 2016 затраты вашей фирмы составили 695 тысяч рублей (350 000+250 000+40 000+30 000+25 000).
Поскольку полученный доход указывается без учета налога на добавленную стоимость, он суммарно составит ровно миллион рублей, так как 180000 – 18% НДС, которые положены государству.
Величина кредита налогом быть обложена не может законодательно, следовательно, налоговой базой не считается. Получается, что чистая прибыль вашей компании за первые три месяца 2016 года составила 1 000 000-695 000-120 000 = 185 000.
Налог же будет рассчитан по уже известной нам формуле: 185 000*20% = 37 000, из которых 3% (5550) отойдут в федеральный бюджет и 17% (31450) в местный.
Подведем итоги
Как видите, справиться с процедурой расчета налога на прибыль сможет не только профессиональный бухгалтер, но и обычный человек, не владеющий специфическими знаниями. При этом необходимо помнить, что залогом успеха является внимательность. Используйте калькулятор, дабы не ошибиться в расчетах, если не уяснили какую-либо информацию, еще раз внимательно прочтите данную статью, загляните в Налоговый Кодекс Российской Федерации или обратитесь за помощью к сотруднику налоговой инспекции. Помните, зная свои права и обязанности в качестве налогоплательщика, вы избежите многих проблем, с которыми неразрывно связана жизнь каждого гражданина. Мы желаем вам удачи в познании налоговых тонкостей и успехов в работе.
-