Он и принимает оплату, предусматриваемую его условиями. Для него использование подобной формы максимально благоприятно. К преимуществам аккредитива для продавца стоит отнести следующие:
- Расчёт по месту, где находится аккредитив;
- Скорость выполнения платежа;
- Увеличенный оборот средств.
Когда плательщик открывает аккредитив несвоевременно, продавец вправе задержать поставку продукции или совсем отказаться от своих договорных обязательств. Также обоснованный отказ может быть при неплатёжеспособности контрагента. Учет аккредитива у покупателя Учет ведется на счете 55 субсчет 1, где по дебету показывается открытие аккредитива, по кредиту – списание денежных средств или его закрытие. Читайте также статью: → «Счет 55: специальные счета в банке. Пример, проводки». Проводки при учёте аккредитива у потребителя отличаются по типу последнего.
Как отразить в бухучете расчеты по аккредитивам
Дебет 08 Кредит 76– 10 000 руб. – включена сумма комиссии в первоначальную стоимость оборудования;Дебет 19 Кредит 60– 76 271 руб. – отражен входной НДС;Дебет 01 Кредит 08– 423 729 руб. – введено в эксплуатацию оборудование;Дебет 68 субсчет «Расчеты по НДС» Кредит 19– 76 271 руб. – принят к вычету входной НДС. 17 июня:Дебет 60 Кредит 76 «Расчеты с банком по аккредитивам»– 500 000 руб. – произведена оплата поставщику с непокрытого аккредитива;Дебет 76 «Расчеты с банком по аккредитивам» Кредит 51– 500 000 руб. – погашена задолженность перед банком по аккредитиву;Кредит 009– 500 000 руб. – списан с забалансового счета непокрытый аккредитив. Поскольку аккредитив представляет собой лишь форму безналичных расчетов между организациями, в бухучете получателя средств поступления оплаты от контрагента отражаются в общем порядке.
Аккредитив — что это такое, проводки, бухгалтерский учет
Счет Дт Счет Кт Описание проводки Сумма проводки Документ-основание 60.01 55.01 Списание денежных средств в Аккредитиве в счет оплаты поставленной продукции, работ, услуг, ОС, НМА и прочих активов Сумма платежа поставщикам и подрядчикам Банковская выписка 60.02 55.01 Перечисление аванса поставщикам и подрядчикам в Аккредитиве (при условии вида Аккредитива с красной оговоркой) Сумма аванса, перечисленная в аккредитиве Банковская выписка 76.01 55.01 Перечислены с аккредитива денежные средства по расчетам за страхование Сумма страхового платежа Банковская выписка 76.02 55.01 Перечислены с аккредитива денежные средства в счет расчетов по претензиям Сумма платежа по претензиям Банковская выписка 76 55.01 Перечислены денежные средства с аккредитива по расчетам с прочими дебиторами и кредиторами Сумма платежа прочим дебиторам и кредиторам Банковская выписка Аккредитив.
Учет операций по аккредитивам
Его сумму отразите на забалансовом счете 009 «Обеспечения обязательств и платежей выданные». Расчеты по непокрытому аккредитиву отразите следующими проводками. При подаче заявления об открытии непокрытого аккредитива: ДЕБЕТ 009– открыт непокрытый аккредитив.
По мере использования денежных средств на аккредитиве сделайте запись: ДЕБЕТ 60 КРЕДИТ 76 «Расчеты с банком по аккредитивам»– произведена оплата бенефициару с непокрытого аккредитива. При погашении задолженности банку по использованному аккредитиву сделайте проводки: ДЕБЕТ 76 «Расчеты с банком по аккредитивам» КРЕДИТ 51– погашена задолженность перед банком по аккредитиву; КРЕДИТ 009– списан с забалансового счета непокрытый аккредитив. Такой порядок предусмотрен Инструкцией к плану счетов (счета 009, 60, 76).
Основанием для отражения в учете данных операций являются извещения банка и выписки по счету (ч. 1 ст.
Особенности учета аккредитива в бухгалтерском учете
Данная операция оформляется проводкой:
- Дебет 55 Кредит 51.
Если после расчетов с продавцом на аккредитиве остается какая-то сумма, она возвращается на расчетный или валютный счет:
- Дебет 51 (52) Кредит 55.
Аккредитив может быть открыт за счет собственных средств (списание с расчетного счета) и за счет заемных. В этом случае делают проводки:
- Дебет 55 Кредит 66 (67).
Факт открытия аккредитива отражают записью по дебету 008 счета, соответственно, закрытие – по кредиту 008 счета. Услуги банка в виде комиссии по ведению аккредитива списываются на расходы фирмы (Дебет 91.2 Кредит 51), либо в стоимости приобретаемых ТМЦ (Дебет 10 (41, 08…) Кредит 51).
Пример выдачи аккредитива: Организация собирается приобрести оборудование.
Учет и оформление расчетов аккредитивами
При непокрытом аккредитиве не требуется перечислять нужную для оплаты сумму банку, что позволяет использовать в обороте имеющиеся деньги. С продавцом банк рассчитается, после чего в согласованное время снимет со счета покупателя уплаченную сумму. Если нужных средств у покупателя не окажется, деньги будут сниматься частями до момента полного погашения задолженности перед банком.
Инфо
Открытие непокрытого аккредитива не предполагает предварительного перечисления средств банку, а потому счет 55.1 в данном случае не используется. Для учета применяется забалансовый счет 009, по дебету которого фиксируется сумма открываемого непокрытого аккредитива, по кредиту – ее списание после перечисления суммы аккредитива банку. Читайте также статью: → «Забалансовые счета - как и для чего используются?».
Учет операций по аккредитивам. бухгалтерские проводки
При гарантированном виде аккредитива деньги изымаются исполняющим банком со счетов банка-эмитента, после чего происходит списание оговоренной суммы со счетов плательщика. Учет у покупающей стороны При применении методики покрытого аккредитива все действия осуществляются по такой схеме:
- плательщик открывает в своем банке аккредитив;
- финансовая структура списывает со счета клиента денежные средства, необходимые для погашения обязательств по договору между клиентом и его контрагентом;
- производится поставка товарных изделий, банку предъявлены документальные подтверждения этого действия;
- оплата отгруженной продукции средствами, числящимися на аккредитиве;
- при образовании денежного излишка остаток переводится обратно на счет плательщика;
- аккредитив считается закрытым.
Покрытые виды аккредитивов в учете отражаются на счете 55.
Учет аккредитива в бухгалтерском учете
Сумма комиссии за создание аккредитива оплачивается покупателем или продавцом, ее размер варьируется и зависит от конкретного банка. В первом случае расходы на комиссию у покупателя увеличивают стоимость приобретенных ценностей, в втором случае данные расходы у продавца относятся в прочие. Зачем существует именно такой вариант перевода денег? Дело в том, что как раз при аккредитивной форме расчетов есть ряд важных преимуществ: например, у поставщика получаются добавочные гарантии оплаты, а банк контролирует условия поставки.
Но подобная форма расчетов имеет и существенные недостатки, например, большая процентная ставка, которую ставят банки, и достаточно сложный оборот документов. Однако благодаря вышеназванным достоинствам она всё равно остаётся весьма востребованной. Учет аккредитива у продавца Продавец - это сторона, в чью пользу создаётся аккредитив.
Оборудование введено в эксплуатацию 223 407 Бухгалтерская справка 68.02 19 Получен НДС к вычету 40 119 Товарная накладная Счет-фактура 008 Закрытие аккредитива 263 000 Бухгалтерская справка Непокрытый аккредитив Отличается от предыдущего тем, что деньги банк поставщика списывает самостоятельно с корр. Счета банка-эмитента, в сумме открытого аккредитива. До того, как произойдет списание, фирма может использовать их по своему усмотрению.
Непокрытый аккредитив учитывается на счете 009. Расчеты с продавцом отражаются стандартными проводками:
- Дебет 60 Кредит 51.
Одновременно с перечислением денег поставщику, эта сумма отражается по Кредиту 009 счета. Комиссия банка списывается записью:
- Дебет 76 Кредит 51.
А оплата задолженности перед банком за перечисление аккредитива поставщику – Дебет 76 «Расчеты по аккредитивам» Кредит 51.
Получатель аккредитива учет проводки
НК РФ или внереализационных расходов (отмеченных в %). Расходы на комиссию банку повышают стоимость купленных ценностей – Деб.08 (10, 41) – Кред.76.
- Отражается прибытие дорогих вещей, проплачиваемых по аккредитиву – Деб.08 (10,41) – Кред.60.
- Отдельно учитывается входной НДС – Деб.19 – Кред.60.
- НДС, предъявляемый поставщиком, принимается к вычету – Деб.68 – Кред.19.
- Делается выплата поставщику с помощью денег аккредитива при предоставлении им надлежащих бумаг – Деб.60 – Кред.55-1. Если имеется непокрытый аккредитив, то банк, являющийся исполнителем, сам вправе снимать деньги со счета банка-эмитента. Аппликант возвращает эмитенту деньги по аккредитиву по записанным правилам между покупателем и банком.
На момент открытия плательщиком непокрытого аккредитива получатель средств (бенефициар) приобретает обеспечение по договору. Его сумму отразите на забалансовом счете 008 «Обеспечения обязательств и платежей полученные»: Дебет 008– отражено открытие плательщиком аккредитива. В день поступления денежных средств от покупателя с открытого аккредитива сделайте проводки: Дебет 51 (52) Кредит 62 (76)– получены средства по аккредитиву; Кредит 008– списана с забалансового счета сумма аккредитива.
Это следует из Инструкции к плану счетов (счета 62, 76, 008). Основанием для отражения в учете данных операций являются извещения банка и выписки по счету (ч. 1 ст. 9 Закона от 6 декабря 2011 г.
Исполняющий банк направляет банку-эмитенту второй экземпляр реестра счетов с приложением требуемых условиями аккредитива документов, а также третий экземпляр реестра счетов – для вручения плательщику. Такой порядок предусмотрен пунктами 6.15–6.30 Положения, утвержденного Банком России 19 июня 2012 г. № 383-П. Закрытие аккредитива Аккредитив открывается на определенный срок, по истечении которого банк закрывает его. До истечения этого срока аккредитив можно закрыть в случаях: — отказа получателя средств (бенефициара) от использования аккредитива до истечения срока его действия (если возможность такого отказа предусмотрена условиями аккредитива); — требования плательщика о полном или частичном отзыве аккредитива (если такой отзыв возможен по условиям аккредитива). Неиспользованную сумму покрытого аккредитива исполняющий банк возвращает в банк-эмитент.
Документ предназначен для учета списания безналичных денежных средств.
Также, с его помощью печатаются формы аккредитивов.
Возможны несколько вариантов использования документа, которые можно разделить на две основные группы:
- учет прочих списаний безналичных денежных средств.
учет платежей контрагентам;
Выбор варианта использования производится из меню, выпадающего по кнопке «Операция» .
В управленческом учете документ проводится в два этапа: отражение в оперативном учете (намерение платежа) и отражение движения денежных средств (оплата документа банком, фактический платеж).
В зависимости от варианта использования документа, существуют различные требования к заполнению его реквизитов. Главным образом, отличия возникают при отражении документа в оперативном учете.
Учет платежей контрагентам
Отражение документа в оперативном учете заключается в определении порядка отражения исходящего платежа во взаиморасчетах с контрагентами.
На этом этапе изменяется состояние оперативных взаиморасчетов; сумма платежа помещается в регистр «Денежные средства к списанию». Для учета платежа в расчетах с контрагентами необходимо указать:
организацию;
банковский счет организации;
контрагента, которому направляется платеж;
флаг «Отразить в опер. учете».
При выбранном виде операции «Оплата поставщику», «Возврат денежных средств покупателю» возможны два варианта отражения оплаты контрагенту:
по одному договору и сделке;
по нескольким договорам или сделкам.
Переключение между режимами производится по кнопке «Список» главного меню формы документа.
Отражение платежа по одному договору и сделке
При отражении платежа по одному договору и сделке в полях ввода формы документа необходимо указать:
сумму платежа (изменяется автоматически при редактировании суммы документа)
договор с контрагентом;
сделку (при необходимости);
Возможно выбрать необходимый договор и сделку для погашения из списка текущих задолженностей по указанному контрагенту. Список открывается по нажатию кнопки «Подбор».
Отражение платежа по нескольким договорам и сделкам
В этом режиме становится доступной для редактирования табличная часть «Расшифровка платежа». Для каждой строки табличной части необходимо указать:
договор с контрагентом;
сделку (при необходимости);
сумму платежа (часть суммы документа, относимую на данный договор и сделку); итог по колонке «Сумма платежа» должен равняться сумме документа;
для проведения по бухгалтерскому учету - ставку НДС, статью движения денежных средств и счета учета расчетов с контрагентом и по авансам.
Возможно подобрать необходимые договоры и сделки для погашения из списка текущих задолженностей по указанному контрагенту. Список открывается по нажатию кнопки «Подбор». Также, можно автоматически заполнить табличную часть на основании информации по непогашенным задолженностям. Обработка для автоматического заполнения вызывается по нажатию кнопки «Заполнить» меню табличной части. В окне настройки автоматического заполнения необходимо указать:
по фактической задолженности (на основании данных о фактическом движении средств и изменении взаиморасчетов с контрагентами);
по оперативной задолженности (помимо данных о фактическом изменении расчетов указываются заказы покупателей и поставщикам, неоплаченные расчетные денежные документы, отраженные в оперативном учете, а также заявки на расходование средств и планируемые поступления денежных средств);
способ расчета задолженности
порядок погашения задолженности: указывается, какие задолженности будут подбираться для погашения в первую очередь: более ранние или более поздние.
общую сумму, на которую будут подбираться задолженности при установке соответствующего флага.
Учет прочего списания безналичных денежных средств
При выбранном виде операции «Прочее списание безналичных денежных средств» пользователю необходимо указать счет бухгалтерского учета, остаток по которому увеличится на сумму документа при его проведении, значения аналитических измерений, выбранных для этого счета, и статью движения денежных средств. В этом режиме в управленческом учете будет отражено только списание денежных средств с расчетного счета.
Отражение фактического списания денежных средств с расчетного счета организации
Отражение фактического списания денежных средств при получении подтверждения из банка одинаково для всех вариантов платежа. При этом заполняются следующие реквизиты:
организация;
банковский счет организации;
флаг «Оплачено» ;
дата оплаты документа банком.
На этом этапе изменяется состояние остатка денежных средств на расчетном счете организации; сумма платежа списывается из регистра «Денежные средства к списанию».
Возможно отражение оплаты группы исходящих платежных документов с помощью обработки «Выписка банка».
При исполнении обоих этапов отражения документа в управленческом учете производится:
проведение документа по бухгалтерскому учету;
изменение состояния фактических взаиморасчетов (при выбранном виде операции «Оплата поставщику», «Возврат денежных средств покупателю», «Расчеты по кредитам и займам»).
Документ «Аккредитив (переданный)» может быть введен на основании документа «Заявка на расходование средств». В форме документа предусмотрен реквизит «Заявка» , который заполняется при вводе на основании или может быть заполнен вручную. При проведении исходящего платежного поручения с указанной заявкой на расходование средств проверяется соответствие суммы документа текущему остатку неисполненных платежей по данной заявке.
Существует возможность при настройке дополнительных прав запретить пользователю проводить платежные документы без указания заявки на расходование средств.
Суть аккредитива заключается в наличии в расчетах между контрагентами дополнительного страхового элемента. Покупатель при этой системе после заключения сделки с поставщиком или исполнителем работ передает обслуживающему банку поручение зарезервировать определенную сумму и перевести ее контрагенту. Особенность в том, что факт перевода денег на счет поставщика возможен только тогда, когда этот контрагент выполнит свои договорные обязательства и подтвердит это документально.
Учет аккредитива у продавца и покупателя (бухгалтерский и налоговый)
В расчетах аккредитивами участвуют сразу три стороны:
- продавец, который передает товары или оказывает услуги на платной основе, он является получателем зарезервированных при помощи аккредитива денег;
- плательщик – в его роли выступает владелец денежных ресурсов, который дает банковской структуре распоряжение о переводе;
- финансовая организация, которая реализует поручение своего клиента, перечисляя средства в пользу третьих лиц, но при строгом соблюдении условия о выполнении ими договорных обязательств.
ВАЖНАЯ ИНФОРМАЦИЯ! Для продавца применение формы расчетов аккредитивом выгодно тем, что появляется гарантия последующей оплаты. Если продавец нарушил сроки открытия аккредитива, у продавца появляется возможность без штрафных санкций задержать поставку товарной продукции. Если сделка за период, который плательщик просрочил, утратила актуальность для продавца, последний вправе расторгнуть договор.
Банк открывает для каждой из сторон отдельный аккредитив. В процедуре принимают участие сразу две финансовые организации:
- банк-эмитент, которым является учреждение, оказывающее услуги по банковскому обслуживанию покупателя, который инициирует открытие аккредитива;
- исполняющая банковская структура, представляющая интересы получателя средств.
Закрытие аккредитива возможно при завершении срока его действия, отказе поставщика от осуществления сделки или инициации процедуры отзыва зарезервированных средств покупателем. Последний вариант возможен только в случае открытия отзывного аккредитива. В отношении безотзывных аккредитивов покупатель не уполномочен принимать самостоятельные решения по изменению условий договора без письменного согласия на это продавца.
При использовании покрытого типа аккредитива денежные средства сразу депонируются и перечисляются на счет исполняющего банка. При гарантированном виде аккредитива деньги изымаются исполняющим банком со счетов банка-эмитента, после чего происходит списание оговоренной суммы со счетов плательщика.
Учет у покупающей стороны
При применении методики покрытого аккредитива все действия осуществляются по такой схеме:
- плательщик открывает в своем банке аккредитив;
- финансовая структура списывает со счета клиента денежные средства, необходимые для погашения обязательств по договору между клиентом и его контрагентом;
- производится поставка товарных изделий, банку предъявлены документальные подтверждения этого действия;
- оплата отгруженной продукции средствами, числящимися на аккредитиве;
- при образовании денежного излишка остаток переводится обратно на счет плательщика;
- аккредитив считается закрытым.
Покрытые виды аккредитивов в учете отражаются на счете 55. Банк для резервирования средств открывает специальный счет и на него переводит нужную сумму из активов плательщика. В учете все операции отражаются только после получения письменных уведомлений банка и выписок по счетам.
ОБРАТИТЕ ВНИМАНИЕ! Дополнительно по учету должны быть проведены операции по начислению и оплате комиссионного вознаграждения банковской структуре. Это реализуется увеличением учетной стоимости приобретаемых ценностей или путем списания всей суммы в прочие затраты.
При желании не изымать досрочно денежные ресурсы из оборота можно ограничиться непокрытым аккредитивом. После выполнения поставщиком его части обязательств расчет с ними произведет банк, после чего без дополнительных уведомлений снимет с расчетного счета плательщика требуемую сумму. При отсутствии на текущих счетах клиента достаточного объема средств финансовым учреждениям дается право поэтапного списания денег по мере их поступления на счет.
Непокрытые типы аккредитивов должны показываться на забалансовом 009 счете. Комиссия банку обозначается как составляющая стоимости оплачиваемых активов или как отдельный элемент прочих расходов. Произведенная оплата поставщику по учету проводится с участием дебета 60 и кредита 51 счета. При открытии аккредитива появляется дебетовый оборот на счете 009, при полном погашении обязательств и расходовании зарезервированных средств забалансовый счет обнуляется кредитовой записью.
Если открывается непокрытая разновидность аккредитива, то резерв для погашения обязательств между контрагентами не формируется, специальный счет не нужен. Исполнительный банк списывает необходимую сумму с корсчета банка-эмитента. У покупателя перед обслуживающим его финансовым учреждением образуется кредиторская задолженность.
Особенности учета у получателя денег
После того как плательщик инициировал открытие аккредитива, у поставщика появляется обеспечение по имеющимся договорным отношениям с контрагентом. Сумма его равна размеру аккредитива, она в полном объеме отражается на счете забалансового учета 008. В момент открытия контрагентом аккредитива поставщик делает дебетовые записи в забалансовом учете.
Фактическое поступление средств отражается корреспонденцией между дебетом 51 и кредитом 62 или 76 счетов. После погашения обеими сторонами обязательств по договору аккредитив считается закрытым, зарезервированные в забалансовом учете суммы надо списать кредитовой записью по 008 счету. Документальным основанием для этого действия является банковская выписка.
Нюансы налогового учета
При ОСНО проведение расчетов между контрагентами при помощи аккредитивов не приводит к изменению налоговых обязательств у сторон. Зарезервированные в этой форме деньги не могут отождествляться с денежным авансом. При открытии аккредитива объект налогообложения по НДС не образуется. Норма подтверждается разъяснениями, содержащимися в Письме от 05.02.2002 г. №24-11/05141 (авторства УМНС России по г. Москве).
На расчет налогового обязательства по налогу на прибыль влияет дата исполнения аккредитива. После получения денег из средств аккредитива у поставщика формируется доходная база, а покупатель признает в учете расходы. Комиссия, начисляемая в пользу банка за проведение комплекса операций с аккредитивами, при оплате ее плательщиком, может быть отражена:
- как составляющая затрат, связанных с приобретением материальных ценностей;
- как прочие издержки;
- в качестве (норма актуальна для торговых организаций, которые учетной политикой не предусмотрели возможность включения вознаграждения банковским структурам в стоимость товаров).
Если комиссию оплачивает поставщик, то он показывает ее в затратах по производству и реализационным мероприятиям или как часть внереализационных расходов. Первый случай подходит для производственных компаний, второй применяют только торговые фирмы. Субъекты хозяйствования, работающие на с признаком «доходы», не вправе корректировать налоговую базу за счет банковской комиссии. При величина платы за обслуживание аккредитива не учитывается при определении размера налога, подлежащего уплате.
Учет комиссии
За открытие и финансовое сопровождение операций с аккредитивами банковские организации взимают комиссию. Оплачивать ее может любой из участников сделки. Сумма вознаграждения в пользу банка устанавливается финансово-кредитным учреждением, она не регламентируется законодательством. Тарифы должны быть прописаны в договоре между банком и его клиентом.
Проводки, которые могут быть использованы при отражении банковской комиссии:
- Д76 – К51 – запись составляется на основании выписки и свидетельствует о фактическом проведении операции по взиманию банком вознаграждения;
- Д08 – К76 – комиссия зачтена как составляющая стоимости приобретенного актива из числа основных средств;
- Д41 или 10 – К76 – величина комиссии включена в стоимость купленных материальных ценностей;
- Д91.2 – К76 – отнесение комиссионных сумм на прочие издержки.
Типовые проводки
Покупатели при расчете аккредитивом делают в своем учете такие бухгалтерские записи:
- Д55.1 – К51 – сформировано обеспечение по аккредитиву;
- Д60 – К55.1 – оплата услуг поставщика средствами из аккредитива;
- Д51 – К55.1 – возврат аккредитива или остатка по нему;
- Д55 – К66 или 67 – формирование аккредитива заемными средствами;
- Д008 (покупатели применяют счет 009) – открытие аккредитива;
- К008(009) – закрытие аккредитива.
1С:Бухгалтерия 8 сегодня является безусловным лидером среди программ по популярности на территории стран СНГ. Она применяется для автоматизации бухгалтерского и налогового учета на промышленных предприятиях, в торговых организациях, бюджетных учреждениях.
На данный момент последняя версия программы – версия 8.3. Ранние версии программы сняты с поддержки, поэтому в данной статье предоставлен обзор возможностей Бухгалтерии 8.3.
Соответствие законодательству
План счетов в 1С:Бухгалтерии 8.3 соответствует законодательству страны, использующей данный продукт. В нашей стране действует план счетов бухгалтерского учета и инструкция по его применению, соответствующие Приказу Минфина РФ от 31 октября 2000 г. №94н (в редакции Приказа Минфина РФ от 07.05.2003 №38н). В приложении также реализованы все пожелания Налогового Кодекса РФ, федеральных законов и постановлений Правительства РФ. Также в случае изменений в нормативной документации вся отчетность в программе оперативно обновляется.
Индивидуальная настройка учетной политики
Перед началом работы в программе обязательно настроить учетную политику. К данным настройкам можно отнести режим налогообложения (ОСНО, УСН, ЕНВД), способы разнесения затрат и учета себестоимости. В программе необходимо указать деятельность предприятия без НДС (если имеется), нужно ли применять упрощенный метод расчета, способ формирования счет-фактур на аванс.
Принцип учета документов
Документы, реализованные в программе, соответствуют первичным бухгалтерским документом. Такой способ является основным для отражения хозяйственных операций. Помимо этого можно вручную отражать некоторые проводки.
Деятельность ряда юрлиц
Для некоторых предприятий является критичным ведение учета деятельности по нескольким организациям. С данной проблемой 1С:Бухгалтерия 8.3 легко справляется. Для этого необходимо в справочнике «Организации» завести несколько юридических лиц. Такая схема является очень удобной, если необходимо использовать общие справочники, а отчетность по каждой компании подавать отдельно.
Обособленные подразделения
В последних релизах 1С версии 8.3 появилась возможность ведения учета обособленно по подразделениям. Такой подход необходим, если на предприятиях начисление заработной платы производится по филиалам. Бухгалтер после выполнения настроек в программе 1С:Бухгалтерия 8.3 может сдавать отчетность по НДФЛ в разные налоговые органы. Первоначальные настройки выполняются в Администрирование-Параметры учета-Настройки зарплаты. В открывшемся окне устанавливается флажок «Расчет зарплаты по обособленным подразделениям».
Учет торговых операций
1С:Бухгалтерия 8.3 позволяет автоматизировать учет поступлений товаров, реализаций товаров. В данной версии программы можно вести учет по нескольким типам цен (закупочной, оптовой, розничной). При отображении розничной торговли в программе товары изначально приходуются на оптовый склад документом «Поступление товаров». Далее устанавливаются розничные цены с помощью документа «Установка цен». Далее необходимо создать два склада в системе (справочник «Склады») – один с типом «Розничный», второй «Неавтоматизированная торговая точка». Перемещаем товар с одного склада на другой.
В случае возврата товара поставщику в 1С:Бухгалтерия 8 есть возможность создания документа «Возврат товаров». Такой документ автоматически сформирует все проводки и сделает движение по взаиморасчетам. При возврате товаров от покупателя также можно создать документ «Возврат товаров от покупателя». Все взаиморасчеты с контрагентами ведутся в разрезе договоров. К ручным инструментам коррекции взаиморасчетов можно отнести документ «Корректировка долга».
Агентские договора
Комиссионную торговлю предприятия можно автоматизировать с помощью 1С:Бухгалтерия предприятия 3.0. При комиссионной торговле комитент передает комиссионеру товары, который последний реализовывает за вознаграждение. При этом переход права собственности не происходит, и комиссионер учитывает товары на забалансовом счете 004. 1С:Бухгалтерия 8 отражает данную операцию документом «Реализация товаров» с видом операции «Товары, услуги, комиссия». Проведение документа формирует проводку: Дт 45.01 Кт 41.01. После продажи комиссионер выставляет комитенту счет на комиссионное вознаграждение и предоставляет отчет о продаже товаров.
Информация о банковских операциях регистрируется такими документами:
- Платежное поручение;
- Платежное требование;
- Поступление на расчетный счет;
- Списание с расчетного счета.
В системе можно оперативно просмотреть проводки, сформированные каждым из документов. Обмен с банками в электронном виде возможно организовать с помощью выгрузок платежных поручений в Клиент Банк.
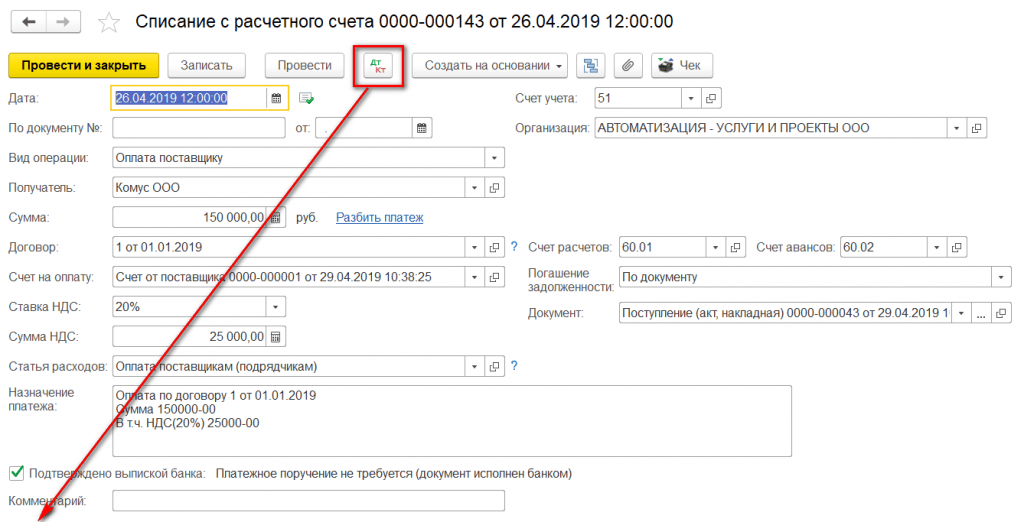
Информация о кассовых операциях регистрируется такими документами:
- Приходные кассовые ордеры (ПКО);
- Расходные кассовые ордеры (РКО).
В данных формах предусмотрены унифицированные печатные формы. При проведении документов формируются проводки Дт 50 Кт 62.
Многооборотная тара
Возвратная многооборотная тара – особый вид ТМЦ, что влечет за собой применение обособленного учета. 1С:Бухгалтерия 8.3 позволяет регистрировать несколько видов операций с многооборотной тарой – передача тары поставщикам и передача тары покупателям с последующим возвратом. Если тара не требует возврата, то она отражается на предприятии как стандартная реализация товаров.
Организация складского учета
Складской учет в 1С 8.3 подразделяется на такие блоки:
- Перемещение ТМЦ. Версия 8.3 позволяет перемещать товар между складами компаний. Такая необходимость имеется на предприятии с несколькими филиалами. Документ вводится на основании поступления товаров и имеет регламентированные печатные формы: ТОРГ-13 и Перемещение товаров.
- Списание ТМЦ на расходы производства. 1С:Бухгалтерия 8.3 использует документ Требование-накладная для списания расходов на производство. Документ вводится на основании поступления или отчета производства за смену. Печатные формы для данного документа – М 11 и Требование-накладная.
- Инвентаризация. Для автоматизации процесса инвентаризации в компании версия 8.3 поддерживает интеграцию с терминалом сбора данных (ТСД). С помощью ТСД можно оперативно подсчитать количество товаров в разрезе складов/комнат и сравнить данное количество с учетным. Документ Инвентаризация содержит информацию о фактических количествах по каждой номенклатуре и расхождение этого количества с учетным. В документе Инвентаризация предусмотрена унифицированная печатная форма ИНВ-19 (Сличительная ведомость), Инвентаризация товаров на складе, а также ИНВ 22(Приказ). В случае отсутствия ТСД бухгалтерия может вводить документы Инвентаризация вручную.
- Оприходование излишков. Если во время инвентаризации были выявлены излишки на складе, то данная версия программы решает их документом Оприходование товаров. Печатная форма для данного документа – Накладная на оприходование товаров.
- Списание недостачи. Если во время инвентаризации была выявлена недостача, то на основании инвентаризационной ведомости вводится документ «Списание товаров». Обязательным полем для заполнения данного документа является Склад. Для отражения товаров и тары необходимо заполнить вкладки «Товары» и «Тара» соответственно.
Учет расчетов с контрагентами в версии 3.0
Ведение расчета с контрагентами производится в разрезе контрагентов, договоров, сделок. Если погашение сделок производится в порядке поступления оплат, то такой метод называется ФИФИО. Если необходимо погашать указанные контрагентом сделки, то такой метод называется «По счетам». Настройку метода можно указывать в договоре взаиморасчетов или непосредственно в платежных документах. Для распределения по счетам в платежных документах в тексте назначения платежа указывают номер счета и номер договора, по которому производится оплата. Расчеты с поставщиками и контрагентами можно вести в любой валюте, при этом с помощью курсовых разниц производится перевод валют в валюту управленческого учета.
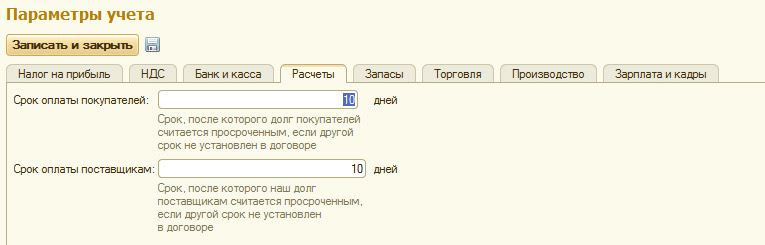
Версия 8.3 поддерживает учет резервов по сомнительным долгам. С 2011 года все организации в соответствии с законодательством должны вести учет сомнительных долгов. Какие долги контрагентов включаются в резерв? Если срок оплаты долга более 45, но менее 90 дней, то в резерв включается половина долга; если срок оплаты долга составляет более 90 дней, то в резерв включается вся сумма долга.
Для такого вида учета в системе необходимо произвести определенные настройки Параметров учета в разделе Настройки учета. Необходимо указать сроки оплаты покупателями и поставщикам. Также нужно учитывать, что если в условиях договора с контрагентом указан иной срок, то в системе будет учитываться срок из договора.
Учет косвенных расходов в версии 8.3
К косвенным расходам предприятия относят расходы, которые не связаны непосредственно с производственной деятельностью предприятия.
Перечень косвенных расходов предприятия:
- Плата за аренду офиса;
- Административно- управленческие расходы;
- Расходы на страхование;
- Затраты в социальной сфере;
- Затраты на повышение квалификации персонала;
- Расходы, связанные с реализацией продукции.
Косвенные расходы отличаются от прямых тем, что все они относятся к расходам текущего налогового периода. Прямые же расходы относятся к расходам текущего периода по мере реализации продукции.
1С:Бухгалтерию 8 очень удобно использовать для автоматизации расчета косвенных расходов. По итогам закрытия месяца производится автоматическое списание косвенных расходов. Для этого необходимо выполнить лишь первоначальные настройки в программе:
- Настраиваем учетную политику. В данном разделе необходимо указать раздел прямых затрат. Все затраты, которые не относятся к прямым, программа автоматически отнесет к косвенным.
- Определяем метод списания общехозяйственных расходов – директ-костинг или включаем в себестоимость. Если выбран метод включения в себестоимость, то необходимо задать базу распределения.
- В разделе Функциональность устанавливаем флаг «Учет процессов производства и выпуска продукции».
После выполнения закрытия месяца можно увидеть, что общехозяйственные расходы в оборотно-сальдовой ведомости отражены по 26 счету. В справке-расчете можно увидеть детализацию косвенных расходов.
Учет НДС
Учет НДС в системе ведется в соответствии со всеми требованиями законодательства. Общая система налогообложения организована в программе сообразно приказу Министерства финансов РФ от 13.08.2002г. №86н/БГ-3-04/430 о порядке учета для ИП, а также гл. 23 и 25 НК РФ. Для небольших предприятий в системе реализована упрощенная схема налогообложения в соответствии с главой 26.2 Налогового кодекса РФ.
НДС при поступлении и реализации товаров
При проведении поступления или реализации товаров в системе производится автоматически расчет НДС по счету 19. Ставки НДС указываются в справочнике Номенклатура и подлежат редактированию.
Учет НДС на авансы
При большом документообороте начисление НДС на аванс производится по завершении отчетного периода с помощью процедуры «Регистрации счетов-фактур на аванс». Если обороты компании не такие масштабные, то более целесообразным методом является начисление НДС на основании документов оплаты.
Помощник по учету НДС
Для предприятий, на которых не используется упрощенная система налогообложения, можно прибегать к помощнику по учету НДС. Он представляет собой в системе схему для придания максимальной наглядности процессу учета. Бухгалтер может поэтапно выполнить все операции при закрытии отчетного периода, при этом помощник отслеживает состояние задач и подсвечивает на схеме их соответствующим цветом.
Данная версия программы содержит в своей комплектации печатные формы налоговой отчетности – книги покупок и книги продаж. При соблюдении корректности вносимых данных и документов в систему формирование этих отчетов займет совсем немного времени.
Учет заработной платы
В системе имеются инструменты для автоматизированного начисления и учета выплаты заработной платы, а также перечень установленных законодательством печатных форм.
Расчет зарплаты идет по специализированным алгоритмам, опирающимся на данные из документов, введенных в систему. В бухучете не требуется та степень детализации, которая используется в методиках расчета заработной платы, поэтому элементы подсистемы расчета зарплаты не формируют проводок в бухгалтерии.
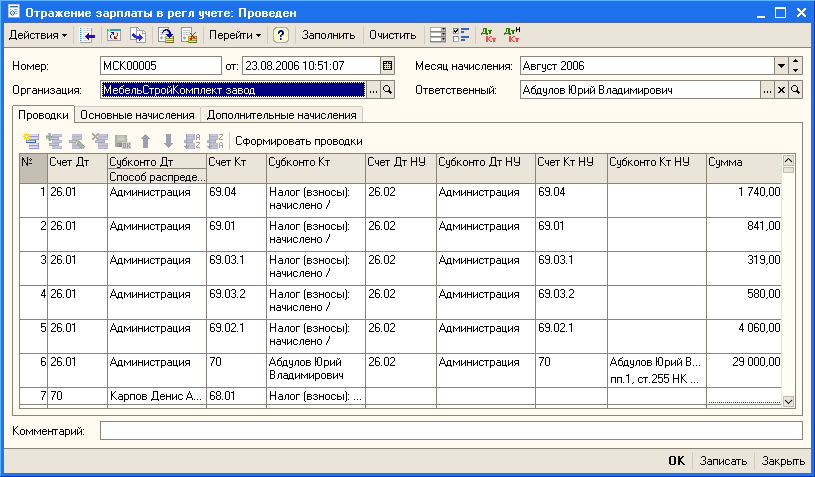
Для отображения обобщенной информации о начислениях и удержаниях в бухгалтерской базе используется документ «Отражение заработной платы в регламентированном учете». На основании этого документа формируются автоматические проводки. Бухгалтерские проводки, соответствующие сгенерированным системой проводкам, указываются в списке способов отражения зарплаты.
Патентная система налогообложения
Лица, осуществляющие определенные законодательством некоторые виды деятельности, вправе перейти на патентную схему налогообложения. При такой схеме уплата упрощенного налога производится авансом. Налоговая инспекция выдает патент после факта оплаты. Перечень допустимых видов деятельности приведен в п. 2 ст. 346.43 НК РФ. Примеры видов деятельности из перечня:
- Ремонт и пошив одежды;
- Ремонт и чистка обуви;
- Парикмахерские и косметические услуги;
- Услуги по оформлению интерьера.
Доходы и расходы при такой налоговой системе не фиксируются в Книге учета расходов и доходов основной системы налогообложения. По каждому патенту ведется отдельный учет в Книге учета доходов по специальной форме.
Экспресс-проверка учета
В программе имеется инструмент экспресс-проверки учета, позволяющий бухгалтеру оперативно выявлять разделы с ошибками. После запуска отчета можно просмотреть более детальную информацию об ошибках, развернув группировку. На втором уровне иерархии пользователь может увидеть описание объектов контроля, резюме по результатам проверки и рекомендации по устранению.
Экспресс-проверки подразделяются на такие группы:
- Анализ состояния учета;
- Положения учетной политики;
- Кассовые операции;
- Книга продаж;
- Книга покупок.
1С:Отчетность
Версия 1С 8.3.предоставляет своим пользователям сервис, который автоматизирует отправку бухгалтерской, налоговой отчетности непосредственно из базы. Документ подписывается ЭЦП и с помощью специализированных провайдеров может быть отправлен в контролирующие органы.
Перечень контролирующих органов, в которые возможна отправка отчетности
- Федеральная налоговая служба (ФНС)
- Пенсионный фонд России (ПФР)
- Фонд социального страхования (ФСС)
- Росстат
- Росалкогольрегулирование
- Росприроднадхор
- Федеральная таможенная служба (ФТС)
С помощью сервиса 1С:Отчетность можно также выполнять мониторинг доставки документации, выполнять сверку с контролирующими органами, проводить он-лайн проверку перед отправкой. Также присутствует возможность получения выписок из ЕГРЮЛ/ЕГРИП с ЭЦП ФНС и отправки уведомлений о контролируемых сделках.
В данной статье приведена лишь часть возможностей, которые доступны программе 1С:Бухгалтерия 8.3. С данным продуктом подготовка бухгалтерского баланса, отчета о прибылях и убытках, отчета об изменении капитала, отчета о движении денежных средств занимает в разы меньше времени, чем при ручной обработке.
Любой продавец хочет быть уверен в том, что его товары будут оплачены. А покупатели зачастую не желают перечислять деньги до того, как получат приобретаемое. Чтобы разрешить это противоречие, существуют аккредитивы.
Понятие и виды аккредитива
Аккредитив – это специальный счет, который открывает в банке фирма-покупатель. На этом счете резервируются денежные средства для последующих расчетов с продавцами. Аккредитив открывается для каждого продавца, с которым покупатель осуществляет свои расчеты.
Аккредитивы могут быть:
– отзывными и безотзывными;
– покрытыми и непокрытыми.
Открыв отзывный аккредитив, покупатель может изменить его условия или аннулировать. При этом он не обязан уведомлять поставщика о своем решении. Для изменения или отмены аккредитива покупатель должен направить в банк письменное распоряжение.
Безотзывный аккредитив покупатель может отменить только с согласия организации-продавца.
При открытии покрытого аккредитива банк списывает со счета покупателя средства и депонирует их для будущих расчетов с поставщиком. То есть распоряжаться этими деньгами фирма не может, пока не истечет срок действия аккредитива.
При непокрытом аккредитиве банк поставщика (продавца) списывает средства с корреспондентского счета банка покупателя в пределах суммы, на которую открыт аккредитив. Таким образом, деньги покупателя остаются в обороте покупателя до момента списания средств с корсчета обслуживающего банка.
Как открыть
Для открытия аккредитива фирме-покупателю нужно заполнить форму 0401063. Этот бланк приведен в Положении о безналичных расчетах, которое утверждено Банком России 3 октября 2002 г. № 2-П (далее – Положение № 2-П).
Обычно форма аккредитива заполняется в четырех экземплярах:
– первый экземпляр банк возвращает покупателю после того, как сделает в нем необходимые отметки;
– второй экземпляр остается в банке;
– третий и четвертый экземпляры банк направляет в банк продавца.
При заполнении бланка нужно обратить внимание на следующее. Графу «Вид платежа» нужно заполнить, только если фирма направляет бланк по почте или телеграфу. В поле «Вид оплаты» нужно указать код 08, а в графе «Срок действия аккредитива» – дату его закрытия. Эта дата устанавливается в договоре между продавцом и покупателем.
Если вы открываете безотзывный аккредитив, об этом нужно сделать соответствующую запись в поле «Вид аккредитива». В противном случае аккредитив будет считаться отзывным. В этом же поле нужно указать еще одну характеристику аккредитива: покрытый или непокрытый. В последнем случае графа «Счет № (40901)» не заполняется.
Поставщик получит деньги по аккредитиву, если представит определенные документы. Их перечень фирма-покупатель должна записать в графе «Платеж по представлению (вид документа)».
Как правило, организации должны сообщать в налоговую инспекцию об открытии банковского счета. Однако это требование к аккредитиву не относится. Дело в том, что он не является банковским счетом. Об этом говорится в письме Банка России от 4 ноября 2002 г. № 08-31-1/3922. В качестве аргумента приведены требования к банковскому счету, которые указаны в пункте 2 статьи 11 Налогового кодекса. Так, при открытии банковского счета нужно заключить договор с кредитным учреждением. Кроме того, на банковский счет можно зачислять и списывать с него денежные средства.
При открытии же аккредитива договор банковского счета не заключается. Кроме того, распоряжаться деньгами, переведенными на аккредитив, можно только после выполнения определенных условий, предусмотренных в договоре поставки. Таким образом, аккредитив не соответствует понятию банковского счета. А раз так, сообщать о его открытии налоговикам не надо.
Когда продавец получит деньги
Для получения денег по аккредитиву продавец должен представить в банк четыре экземпляра реестра счетов по форме 0401065:
– первый экземпляр остается в банке продавца;
– второй экземпляр банк продавца направляет в банк покупателя;
– третий экземпляр банк продавца направляет покупателю;
– четвертый экземпляр возвращается продавцу.
Бланк реестра счетов приведен в Положении № 2-П.
К реестру нужно приложить отгрузочные и другие документы, которые предусмотрены условиями аккредитива. Обратите внимание: эти документы нужно представить до истечения срока действия аккредитива. Если работники банка обнаружат ошибки, то документы возвращаются продавцу. В этом случае фирме нужно исправить недочеты и подать документы повторно. Положение № 2-П это допускает. Правда, тянуть с исправлениями не стоит. Их нужно успеть сделать и подать документы до того, как истечет срок действия аккредитива.
Если аккредитив оплачивается только с согласия организации-покупателя (с акцептом), то его представитель должен заполнить специально отведенную часть реестра. В этом случае представитель покупателя должен представить в банк:
– доверенность, выданную организацией-покупателем, с образцом подписи представителя;
– паспорт или иной документ, который удостоверяет личность представителя;
– образец подписи представителя (проставляется в банке в карточке с образцами подписей и оттиска печати).
Как закрыть аккредитив
Аккредитив закрывается, если:
– истек его срок;
– продавец сдал в банк заявление об отказе от аккредитива;
– покупатель отозвал аккредитив своим распоряжением.
В двух последних случаях такая возможность должна быть предусмотрена при открытии аккредитива.
Продавец составляет заявление об отказе от аккредитива в произвольной форме в одном экземпляре. Это заявление он должен принести в банк, который открыл аккредитив.
Распоряжение об отзыве аккредитива составляется покупателем также в произвольной форме. Обычно этот документ составляется в трех экземплярах.
Расчеты по аккредитиву в бухучете
Записи в бухгалтерском учете будут зависеть от того, какой аккредитив открывается: покрытый или непокрытый. Если организация использует покрытый аккредитив, то перечисление денег на него отражается записью:
Дебет 55 субсчет «Аккредитивы» Кредит 51 (52)
– переведены денежные средства с расчетного (валютного) счета на аккредитив.
Когда деньги с аккредитива будут перечислены продавцу, покупатель сделает проводку:
Дебет 60 (76) Кредит 55 субсчет «Аккредитивы»
– перечислены денежные средства с аккредитива на счет продавца.
Если покрытый аккредитив не использован, деньги возвращаются на расчетный или валютный счет. Это отражается записью:
Дебет 51 (52) Кредит 55 субсчет «Аккредитивы»
– неиспользованные деньги возвращены банком на расчетный (валютный) счет.
Если организация использует непокрытый аккредитив, то сумма аккредитива учитывается на забалансовом счете 009 «Обеспечения обязательств и платежей выданные». Открытие такого аккредитива в учете отражается проводкой:
Дебет 009
– открыт непокрытый аккредитив.
Использование непокрытого аккредитива отражается записью:
Кредит 009
– израсходованы средства непокрытого аккредитива;
Дебет 60 (76) Кредит 51 (52)
– перечислены денежные средства на счет продавца.
Если организация использует аккредитив при покупке материальных ценностей, расходы по оплате услуг банка за его обслуживание увеличивают их стоимость (счета 08, 10, 41 и т. д.). Это следует из пункта 6 ПБУ 5/01 «Учет материально-производственных запасов», а также пункта 8 ПБУ 6/01 «Учет основных средств». В остальных случаях такие затраты учитываются в составе операционных расходов на счете 91-2 «Прочие расходы».
Пример
ООО «Север» заключило договор на покупку станка. В соответствии с договором его стоимость составляет 118 000 руб. (в том числе НДС – 18 000 руб.). Для расчетов с продавцом «Север» открыл в банке покрытый безотзывный аккредитив на эту сумму. Договором поставки станка установлено, что:
– платежи по контракту производятся с покрытого аккредитива;
– расчеты производятся после предъявления в банк транспортных документов на перевозку станка и счета продавца.
Банк удержал с расчетного счета «Севера» плату за обслуживание аккредитива в размере 0,1 процента от его суммы – 118 руб. (118 000 руб. х 0,1%).
Бухгалтер фирмы сделает проводки:
Дебет 55 субсчет «Аккредитивы» Кредит 51
– 118 000 руб. – перечислены денежные средства на покрытый аккредитив;
Дебет 19 Кредит 60
– 18 000 руб. – учтен НДС по станку;
Дебет 08 Кредит 60
– 100 000 руб. (118 000 – 18 000) – принят к учету станок;
Дебет 60 Кредит 55 субсчет «Аккредитив»
– 118 000 руб. – перечислены деньги продавцу;
Дебет 08 Кредит 51
– 118 рублей – плата за обслуживание аккредитива включена в первоначальную стоимость станка;
Дебет 01 Кредит 08
– 100 118 руб. (100 000 + 118) – введен в эксплуатацию станок;
Дебет 68 субсчет «Расчеты по НДС» Кредит 19
– 18 000 руб. – принят к вычету НДС по станку.
Т.А. Аверина, эксперт АГ «РАДА»
-