В бухгалтерии существует такое достаточно распространенное и повсеместно встречающееся понятие, как сальдо (остаток). Им называют всю ту разницу, которая возникает по счету (аккредитиву) между дебетом и кредитом. То есть, зная дебет счета и кредит по нему и рассчитав разницу между ними, можно получить не что иное, как сальдо. Другими словами, этим понятием характеризуется движение средств - их расходование и поступление, но в течение определенного временного интервала.
Различия между дебетом и кредитом
Деятельность любого предприятия не представляется осуществимой без текущих доходов и расходов. И обе эти части баланса тесно взаимосвязаны и являются составными элементами любой статьи бюджета. И понимание тонкой грани между ними — первостепенная задача как руководителя организации, так и начальника финансового отдела.
Естественно, выйти в ноль удается достаточно редко, и с определенной вероятностью любая строка бухгалтерского баланса будет содержать значение, отличное от нуля. Иначе говоря, разницу между столбцами дебета и кредита, характеризующих двойную запись любой аналитики.
Учитывая то, что две основные составляющие сальдо - это обороты по дебету и кредиту, его разделяют две формы:
- Дебетовое - это такое сальдо, которое рассчитывается по аккредитивам с дебетовым оборотом, превышающем кредитовый. То есть, если организация в прошедшем периоде выступала больше в качестве кредитора, то разница между показаниями столбцов «отдал-получил» будет именно такой.
- Кредитовое - это такое сальдо, которое возникает в том случае, если оборот по кредитовым операциям превышает дебетовые операции. Если предприятие принимало товары (услуги) от сторонних дебиторов, то, естественно, и разница будет кредитовой.
Существует также и развернутое сальдо, которое может возникнуть на определенном типе счетов, подробнее об этом поговорим чуть ниже. Заведомо надо уточнить, что каждое предприятие может проводить не только однотипные операции, но и работать в двухстороннем порядке - и отдавать финансовые средства, и получать их.
Например, различные расчеты с дебиторами могут осуществляться как в пользу предприятия, так и в пользу контрагентов. Поэтому по одной и той же строке сальдовый показатель может быть как отрицательным числом, так и положительным.
Определение остатков
Определение итога - задача не такая уж и сложная. Для максимального понимания процедуры расчета распишем каждый шаг подробно. Потребуются лишь элементарные знания математических операций и калькулятор - составляющие, которые есть в любой бухгалтерии и у любого ее работника.
В первую очередь от бухгалтера требуется выполнение такой работы, как формирование оборотно-сальдовой ведомости, в которую будут записаны все счетные операции по любой строке баланса. Ее структура напоминает двойную запись с той лишь разницей, что рядом с каждой составляющей добавляется специальный столбец, в котором и будет указываться найденное значение.
Составлять таблицу необходимо в каждом отчетном периоде. Делается это для того, чтобы еще раз проконтролировать работу отдела и получить достоверную информацию о состоянии бухгалтерского баланса.
Определение типа счета
В первую очередь бухгалтер должен определиться с видом счета, разницу по которому нужно рассчитать. Они могут быть трех видов - активные, пассивные и смешанные активно-пассивные.
Активные - это все виды статей бухгалтерского баланса, связанные с имуществом организации (например, «Касса», «Материалы», «Основные средства», «Материалы»). Отличительной особенностью активных счетов является то, что любое поступление финансовых средств на них относится к дебету, а выбытие записывается на кредитовую сторону.
Пассивные - это те виды статей баланса, которые отражают источники формирования имущества организации (например, «Расчеты с персоналом», «Резервный капитал» и другие). Для пассивных счетов характерна запись поступления денежных средств на кредит, а их выбытия - в противоположную сторону.
Активно-пассивные
включают в себя как сведения об имуществе, так и информацию о способах его формирования. «Расчеты с дебиторами и кредиторами», «Прибыли и убытки» являются примерами активно-пассивных счетов.
Непосредственный расчет
- Активный счет
В этом случае такое сальдо - это не что иное, как дебетовые остатки и обороты по аккредитиву без учета всех кредитовых оборотов (то есть, находится сумма по столбцу «Дебет» и вычитается сумма по столбцу «Кредит»). Остаток по таким счетам в бухгалтерии всегда будет дебетовым, и его записывают в столбец, перечисляющий соответствующие операции.
- Пассивный
Расчет осуществляется идентично. Берутся все кредитные обороты и остатки без учета дебетовых оборотов. То есть, сумма кредита уменьшается на сумму дебета, и результатом становится остаток. Такое сальдо всегда кредитовое. Запись его осуществляется именно в столбец, фиксирующий соответствующие операции.
- Активно-пассивный
В этом случае расчет сальдо несколько сложнее, чем в описанных предыдущих случаях. Так как активно-пассивные счета в бухгалтерии могут быть как с односторонним остатком (либо дебетовым, либо кредитовым), так и с двусторонним.
Формула вычисления однотипна и повторяет расчет для актива. То есть из суммы дебета счета вычитается сумма кредита по тому же счету, и разница будет являться искомой. Но в этом случае сальдо может быть как положительной величиной, так и отрицательной.
Если в результате расчета получается положительное значение, то можно говорить о дебетовом сальдо и записать его в соответствующий столбец. Если остаток получается отрицательным, то такое значение надо записать на кредитовую сторону счета.
Такой вариант расчета подходит лишь в тех случаях, когда заведомо известно, в какую сторону аккредитив ориентирован больше: в дебетовую или кредитовую. То есть, если организация выступает в роли кредитора, и на счету отражаются в основном операции с кредиторами, то и остаток будет дебетовым, а сам аккредитив активным. Если же наоборот, то такое сальто будет дебетовым, а аккредитив пассивным.
- Активно-пассивный с развернутым остатком
Что делать в том случае, если роль организации двояка, и на одном и том же аккредитиве могут отражаться операции обоих типов? В помощь бухгалтеру придет начальное сальдо, которое перешло с прошлого периода. К этой цифре прибавляется сумма значений того столбца, какого типа была перенесенная разница.
Далее из полученного значения отнимают сумму другого столбца, незатронутого в расчетах (кредитовый оборот или дебетовый). Полученный результат - конечный остаток - записывается в столбец по уже знакомому правилу знака перед цифрой (положительное число - в дебет, отрицательное - в кредит).
Если же начальную разницу дебета-кредита, перешедшую с прошлого периода, определить возможности нет, то конечная записывается в тот столбец, в котором месячный оборот больше.
Важность заполнения ведомости
Ведение оборотно-сальдовой ведомости в бухгалтерии практически также полезно, как и журналов-ордеров, Главной книги и записей в автоматизированных программах. Результаты, которые она отражает, помогают работникам бухгалтерии еще раз оценить качество проведенной работы в отчетном периоде и сравнить найденные значения с показаниями в других бухгалтерских ведомостях. Можно сказать, что расчет остатка по аккредитиву - это еще один важный и обязательный момент в составлении бухгалтерского баланса.
Понимание различия дебета и кредита - это залог правильного формирования ведомости и бухгалтерского баланса в текущем периоде. Без этих сведений невозможно перенести работу прошлого этапа на нынешний и продолжить ее выполнение. Кроме того, осознание величины этих показателей и их принадлежность к дебету или кредиту, позволяет грамотно анализировать эффективность работы организации, внедрение различных планов, осуществление текущих и прошедших задач.
Разберемся с еще одним важным экономическим термином – сальдо, который в настоящее время применяется во многих областях человеческой деятельности, зачастую в переносном значении.
Сальдо: что это простыми словами
Итальянским словом saldo («остаток») обозначают разницу между поступлениями и расходами предприятия за конкретный период времени. Этот показатель бывает и положительным, и отрицательным.
Сальдо – специфическое понятие, возникшее в бухгалтерии. С некоторых пор оно стало использоваться и в сфере внешнеэкономических связей.
Сальдо в бухгалтерии
В классическом понимании сальдо является разницей между суммой поступлений на счет компании и суммой списаний. Сальдо отражает финансовое состояние предприятия на тот или иной момент времени.
В бухгалтерии выделяют два вида сальдо:
- Дебетовое. Оно образуется в том случае, если дебет превышает кредит, и находит отражение в столбце активов.
- Кредитовое сальдо имеет место при превышении дебета кредитом, и фиксируется в столбце пассивов. Если же сальдо нулевое, счет признается закрытым. Известны ситуации, когда один и тот же счет имеет два вида сальдо.
Кстати, подробнее об активах и пассивах рассказано . Мы вам настоятельно рекомендуем с ней ознакомиться.
В бухгалтерии не принято рассматривать всю историю счетов «от начала времён». Как правило, речь идет о каком-то ограниченном временном промежутке – к примеру, о последнем месяце или квартале. Поэтому существует классификация сальдо по временному промежутку. Согласно ей, различают:
- Сальдо начальное , отражающее остаток на начало месяца/года/квартала.
- Сальдо за период – суммарный остаток за установленный срок.
- Сальдо конечное – остаток на конец месяца/года/квартала. Чтобы получить конечное сальдо, нужно к начальному сальдо прибавить показатель по оборотам, находящийся в той же части счета, а затем вычесть оборотный показатель, взятый из другой части счета.
Сальдо торгового и платежного баланса
Во внешнеторговых операциях сальдо – это разница сумм экспорта и импорта за установленный срок (чаще всего – 1 год). Существуют следующие виды сальдо:
- 1. Сальдо торгового баланса.
- 2. Сальдо платежного баланса.
Сальдо торгового баланса – разница между стоимостью экспортируемых и импортируемых товаров. Этот показатель может иметь и положительное, и отрицательное значение. Торговый же баланс можно анализировать применительно к отдельно взятой области, государству или классу товаров.
Когда экспорт превышает импорт – то есть страна продает за рубеж больше товаров, чем приобретает у соседей – говорят о положительном сальдо. Оно возникает в том случае, если страна не нуждается в таком количестве товаров, которое производит, в то время как мировой рынок, напротив, заинтересован в ее продукции.
Отрицательное сальдо возникает тогда, когда импорт преобладает над экспортом. В большинстве случаев эта ситуация неблагоприятна для страны. Такой баланс является свидетельством того, что она не может самостоятельно себя обеспечить и попадает в зависимость от соседей. Также отрицательное сальдо говорит и о плачевном положении местного производителя: ограничении его возможностей, неконкурентоспособности продукции. Отрицательное сальдо чревато снижением курса национальной валюты.
Таким образом, отрицательное сальдо не сулит государству ничего хорошего. Правда, в высокоразвитых странах оно далеко не всегда является проблемой. Отрицательный баланс препятствует росту инфляции в США, а также в некоторых европейских государствах. Кроме того, он делает возможным перемещение сложных производств в развивающиеся страны.
Сальдо торгового баланса является основой для сальдо платежного баланса.
Сальдо платёжного баланса – это разница между суммой платежей из-за рубежа и суммой платежей за рубеж. Когда приток превышает отток, сальдо положительное. Если же страна отдает больше средств, чем получает – отрицательное.
Отрицательное сальдо не лучшим образом сказывается на местной валюте: она обесценивается. Поэтому нет ничего удивительного в том, что большинство развитых стран все-таки заинтересовано в обеспечении положительного сальдо.
Как видите, сальдо – многозначный термин. Но все вариации его толкования не теряют связи с изначальным пониманием сальдо как разницы между доходами и расходами.
На активно-пассивных бухгалтерских счетах ведется учет расчетов с различными организациями или отдельными лицами, т. е. учет дебиторской и кредиторской задолженности.
Если предприятие пользуется привлеченными или заемными средствами, то оно имеет кредиторскую задолженность перед другими организациями или отдельными лицами, которые являются кредиторами этого предприятия.
Если предприятию должны другие организации или отдельные лица, то этих должников называют дебиторами, а их задолженность предприятию - дебиторской.
Дебиторы должны предприятию, а кредиторам должно само предприятие. Слово «дебет» образовано от латинского debet, что означает «должен», а «кредит» - от латинского слова credo, что значит - «верю».
Схема активно-пассивного счета:
К основным активно-пассивным счетам относятся:
71 - «Расчеты с подотчетными лицами»;
75 - «Расчеты с учредителями»;
76 - «Расчеты с разными дебиторами и кредиторами»;
99 - «Прибыли и убытки».
На счете 71 ведутся расчеты с подотчетными лицами. Подотчетными лицами являются работники предприятия, которым из кассы выдаются деньги на командировочные расходы или хозяйственные нужды, т. е. для покупки товаров на небольшие суммы. После того как работник израсходовал полученные деньги, он должен отчитаться, т.е. предоставить счета о покупке товаров, железнодорожные или авиабилеты, счета за гостиницу и т.п. Все это утверждается в авансовом отчете, который сдает подотчетное лицо. Эти расходы обычно списывают как производственные затраты.
Рассмотрим на примерах, как ведется учет на активно-пассивных счетах.
Пример: Ведение учета расчетов с подотчетными лицами.
На начало месяца подотчетное лицо Петров А. С. имеет задолженность предприятию 500 р. (дебиторская задолженность).
В течение месяца отражены следующие хозяйственные операции, связанные с подотчетными лицами:
Задание. Оформить активно-пассивный счет 71 «Расчеты с подотчетными лицами», рассчитать обороты и сальдо.
Для того чтобы определить сальдо конечное на активно-пассивном счете, нужно подсчитать все суммы по дебету, включая начальное сальдо, таким же образом следует подсчитать итоговую сумму по кредиту. Сальдо конечное на активно-пассивном счете будет находиться там, где сумма больше, и будет равно разности сумм по дебету и кредиту.
Счет 71 «Расчеты с подотчетными лицами»
Относительно счета 99, который ранее рассматривался как пассивный, следует сказать следующее: все предприятия работают, имея основную цель - получение прибыли, но если по каким-либо причинам они несут убытки, то в этом случае счет 99 становится активно-пассивным. Рассмотрим на примере, как ведется учет на счете 99 «Прибыли и убытки».
Пример: Ведение учета прибылей и убытков. На начало месяца предприятие имеет убыток 4000 р.
В течение месяца отражены следующие хозяйственные операции:
Задание: Оформить активно-пассивный счет 99 «Прибыли и убытки», рассчитать обороты и сальдо.
Счет 99 «Прибыли и убытки»
Таблица пассивных счетов
02 Амортизация основных средств
05 Амортизация нематериальных активов
42 Торговая наценка
63 Резервы по сомнительным долгам
66 Расчеты по краткосрочным кредитам и займам
67 Расчеты по долгосрочным кредитам и займам
70 Расчеты с персоналом по оплате труда
80 Уставный капитал
82 Резервный капитал
83 Добавочный капитал
86 Целевое финансирование
96 Резервы предстоящих расходов
98 Доходы будущих периодов
Активно – пассивные счета
Это счета, которые могут иметь сальдо, либо по дебиту, либо по кредиту в зависимости от сложившегося результата хозяйственных результатов за отчетный период.
А некоторые из этих счетов могут иметь развернутое сальдо, т.е. по дебиту и кредиту одновременно. В этом случае сальдо дебитовое показывается в активе баланса, а сальдо кредитовое показывается в пассиве баланса.
Это счета:
40 Выпуск продукции
60 Расчеты с поставщиками и подрядчиками (сальдо дебетовое бывает в случае выдачи аванса поставщику)
62 Расчеты с поставщиками и заказчиками (сальдо кредитовое бывает, когда покупатель перечислил нам аванс)
68 Расчеты по налогам и сборам
69 Расчеты с фондами социального страхования и обеспечения
71 Расчеты с подотчетным лицам
73 Расчеты с персоналом по прочим операциям
75 Расчеты с учредителями
76 Расчеты с разными дебеторами и кредиторами
84 Нераспределенная прибыль (непокрытый убыток) сальдо кредитовое отражает прибыль прошлых лет, сальдо дебетовое – убыток прошлых лет
90 Продажи
91 Прочие доходы и расходы
99 Прибыли и убытки (по кредиту прибыль текущего года, по дебету - убыток текущего года).
Кредит пассивного счета
Пассивный счет (наименование объекта учета):
Таким образом, по пассивному счету, на котором учитываются источники формирования имущества, отражаются: по кредитовой стороне счета - остатки на начало и конец проведения операций и хозяйственные операции, вызывающие увеличение остатков; по дебетовой стороне счета показываются лишь хозяйственные операции, вызывающие уменьшение остатков.
Используя ранее приведенные обозначения, для определения остатка по пассивному счету на конец отчетного периода составим следующую формулу:
Ск = Сн + Ок - Од
В пассивных счетах увеличение источников образования хозяйственных средств показывается по правой стороне, и сальдо может быть только кредитовым.
При записях хозяйственных операций в пассивные счета могут быть только две ситуации:
Ситуация первая: сумма начального остатка и сумма оборота по кредиту счета должны быть больше суммы, показываемой по дебету счета. В этом случае имеем остаток на конец проведения хозяйственных операций, который определяется по вышеприведенной формуле.
Ситуация вторая: сумма начального остатка и сумма оборота по кредиту счета равны сумме, показываемой по дебету счета. В этом случае сальдо на конец отчетного периода не будет.
Остатки по активным счетам, на которых отражается имущество организации, и по пассивным счетам, на которых показываются источники формирования этого имущества, затем увязываются и соответственно отражаются в активе и пассиве баланса.
Но бывают также и активно-пассивные счета, которые имеют признаки как активных, так и пассивных счетов. В таких счетах остаток может быть и дебетовым, и кредитовым или одновременно дебетовым и кредитовым (так называемое «развернутое сальдо»).
Например, по счету «Расчеты с разными дебиторами и кредиторами» дебетовое сальдо показывает сумму дебиторской задолженности и отражается в активе баланса. Кредитовое сальдо по этому счету показывает сумму кредиторской задолженности и отражается в пассиве баланса.
Развернутое сальдо в активно-пассивных счетах в обычном порядке определить невозможно, для этого необходимы данные аналитического учета. Аналитический учет дает информацию о состоянии расчетов с каждым дебитором (например, с покупателем) и с каждым кредитором (например, поставщиком организации в долг материалов), т. е. выводится сальдо по каждому покупателю и поставщику отдельно, а затем подсчитывается общая сумма дебиторской и кредиторской задолженности.
Исходя из изложенного порядок записей по счетам следующий:
Счета открываются на начало года (периода);
в течение года (периода) счета открываются по мере необходимости;
в начале года (периода) по счетам по данным баланса записываются начальные остатки (сальдо);
в течение отчетного периода (месяца) по счетам отражаются хозяйственные операции;
по истечении отчетного периода (месяца) по счетам подсчитываются обороты и выводятся конечные остатки (сальдо);
в конце отчетного периода (месяца) на основании данных о конечных остатках (сальдо) по счетам составляется баланс.
Пассивные счета банка
На пассивных балансовых счетах отражаются: фонды банка, средства организаций и граждан, депозиты, средства в расчетах, прибыль банка, кредиторская задолженность, другие пассивы и привлеченные средства. Увеличение пассивного счета отражается по кредиту, а уменьшение по дебету.
Средства на пассивных счетах являются ресурсами банка для кредитования и финансирования организации, а задолженность на активных счетах показывает использование этих ресурсов.
Внебалансовые счета по экономическому содержанию также разделены, как и балансовые, на активные и пассивные. В учете операции отражаются методом двойной записи: активные счета корреспондируют со счетом 99999, пассивные - со счетом 99998, при этом счета 99998 и 99999 ведутся только в валюте РФ - в рублях.
На основе плана счетов коммерческие банки составляют баланс. Баланс - это основная форма финансовой отчётности, а непосредственно Бухгалтерский баланс - это отчёт о финансовом состоянии банка, который отображает его активы, пассивы и собственный капитал в денежном выражении на определённую дату. Баланс является главным инструментом для изучения деятельности банка.
Счета номенклатуры баланса банка подразделяются на балансовые и внебалансовые. Балансовые счета бывают активными и пассивными. Они группируются в разделы по их экономическому содержанию. В одном разделе могут быть активные и пассивные счета.
На активных балансовых счетах учитываются: денежная наличность в кассах банка, краткосрочные и долгосрочные кредиты, затраты на капитальные вложения, дебиторская задолженность, другие активы и отвлеченные средства. На активных счетах увеличение отражается по дебету, а уменьшение по кредиту.
Дебет пассивного счета
В зависимости от вида объекта наблюдения счета делят на активные и пассивные. На активных счетах отражается имущество предприятия, а на пассивных отражаются обязательства организации (способы формирования этого имущества). Например, к активным счетам можно отнести счета «Основные средства», «Касса», «Материалы», а к пассивным счетам «Расчеты с персоналом по оплате труда», «Уставный капитал», «Резервный капитал» и др. Запись на счетах начинается отражением начального остатка (начального сальдо). На активных счетах этот остаток записывается в дебет, на пассивных – в кредит.
Затем на счетах записываются все операции, приводящие к изменению остатка. Операции, увеличивающие остаток, записываются на стороне остатка, уменьшающие – на противоположной стороне. То есть на активных счетах увеличение отражают по дебету, уменьшение – по кредиту. На пассивных счетах наоборот, увеличение отражают по кредиту, уменьшение – по дебету. Если сложить суммы всех операций, записанных на сторонах счета, то получаются обороты. Итоговая сумма, записанная по дебету счета, называется дебетовым оборотом, по кредиту счета – кредитовым. При подсчете оборотов начальный остаток не учитывается. Конечный остаток (конечное сальдо) счета определяют, прибавляя к начальному остатку оборот по той же стороне счета, на которой находится начальный остаток, и вычитая оборот по противоположной стороне. Например, при определении конечного остатка на активном счете нужно сложить начальный остаток с дебетовым оборотом и вычесть кредитовый оборот. Конечный остаток (возможно, его не будет) записывается на той же стороне счета, что и начальный. Если первоначального остатка не было, то сальдо на конец отчетного периода находят вычитанием из большего оборота меньшего. Остаток записывают на той стороне счета, на которой была отражена сумма большего оборота.
Схема строения активных и пассивных счетов:
Помимо счетов для учета имущества организации (активных) и источников его формирования (пассивных), в бухгалтерском учете существуют также счета, на которых одновременно отражаются и имущество, и источники его формирования. Такие счета называются активно-пассивными, которые предназначены в основном для расчетов с разными дебиторами и кредиторами.
В зависимости от состояния этих расчетов может быть три случая:
Либо нашему предприятию должны другие предприятия, т.е. являются нашими дебиторами, - в этом случае сальдо по таким счетам будет дебетовым, будет отражаться в активе баланса, сам счет соответственно будет выступать активным;
либо наше предприятие является должником какого-нибудь другого предприятия, которое будет являться нашим кредитором, - в этом случае сальдо будет кредитовым, отразится в пассиве баланса, сам счет соответственно будет выступать пассивным;
однако на практике чаще всего встречается следующая ситуация, когда нашему предприятию должны другие хозорганы, и наше предприятие является должником каких-либо хозорганов, - в этом случае сальдо будет одновременно дебетовым и кредитовым (развернутое сальдо), отразится и в активе, и в пассиве баланса.
Для того чтобы определить конечное сальдо по активно-пассивному счету используют следующее правило: к начальному сальдо прибавляют месячный оборот по той стороне счета, где отражено начальное сальдо, и вычитают месячный оборот по противоположной стороне счета. Положительная разность составит конечное сальдо, которое будет отражено на той же стороне счета, где и начальное; а отрицательная разность - что сальдо перейдет на противоположную сторону счета по отношению к начальному. Если по активно-пассивному счету нет начального сальдо, то конечное сальдо определяется сравнением месячных оборотов и отражается на той стороне счета, где оборот больше.
Активно-пассивные счета бывают двух видов: с односторонним сальдо (либо с дебетовым, либо с кредитовым) и с развернутым (и дебетовым, и кредитовым одновременно). Например, если на счете «Прибыли и убытки» дебетовый оборот превышает кредитовый, то конечное сальдо будет записано на дебете счета (это означает, что предприятие в данном отчетном периоде получило убыток). Если же наоборот, расходы предприятия были меньше его доходов (получена прибыль), то на счете «Прибыли и убытки» кредитовый оборот будет больше дебетового и соответственно, конечное сальдо на этом счете будет отражено по кредиту (прибыль является источником формирования имущества и отражается в пассиве баланса). Из этого можно сделать вывод, что счет «Прибыли и убытки» является активно-пассивным с односторонним сальдо.
В качестве примера активно-пассивного счета с развернутым сальдо можно привести счет «Расчеты с разными дебиторами и кредиторами». Сальдо по дебету этого счета отражает дебиторскую задолженность, сальдо по кредиту – кредиторскую задолженность. Записи на дебете могут иметь разное значение – либо увеличение дебиторской задолженности, либо уменьшение кредиторской. На кредите отражается либо увеличение кредиторской задолженности, либо уменьшение дебиторской. Структуру активно-пассивного счета с развернутым сальдо можно представить в таблице.
Для учета материальных ценностей пользуются счетом другой формы, в который помимо денежных измерителей вносят натуральные показатели. Такая форма применяется в основном на аналитических счетах.
Аналитические – счета, которые используются для детальной характеристики объекта наблюдения. Они открываются в развитие каждого синтетического счета.
Структура активно-пассивного счета:
Счета, на которых имущество организации, ее обязательства и хозяйственные процессы отражаются в обобщенном виде, называются синтетическими. Например, это счета «Основные средства», «Расчеты по оплате труда» и др. Учет, осуществляемый на синтетических счетах, называется синтетическим. Он ведется только в денежном выражении. Для оперативного руководства хозяйственной деятельностью, а также контроля над сохранностью собственности обобщающих данных, получаемых с помощью синтетического учета, недостаточно. Например, кроме данных об общей сумме основных средств, необходимо иметь сведения о каждом объекте основных средств в отдельности (здание, оборудование, машины и т.п.); чтобы иметь полное представление о расчетах с персоналом по оплате труда, нужно знать подробности расчетов с каждым сотрудником в отдельности (Петров, Сидоров и т.д.). Для получения подробных, расчлененных, аналитических данных об объектах бухгалтерского учета, применяют аналитические счета. Счета, на которых отражаются детальные данные по каждому отдельному виду имущества, обязательств организаций и процессов, называются аналитическими. Учет, осуществляемый на аналитических счетах, также называется аналитическим.
Аналитические счета открываются в дополнение к синтетическим с целью их детализации и получения частных показателей по каждому отдельному виду имущества, источнику формирования имущества, хозяйственной операции. Например, к синтетическому счету «Материалы» могут быть открыты аналитические счета «Бензин», «Солярка» и т.п. В этом случае аналитические счета будут показывать движение каждого материала в отдельности. Очевидно, что при этом будут выполняться следующие условия. Суммы дебетовых и кредитовых оборотов аналитических счетов будут соответственно равны дебетовому и кредитовому обороту объединяющего их синтетического счета. Сумма начальных остатков аналитических счетов будет равна начальному остатку объединяющего их синтетического счета. То же самое можно сказать и о конечных сальдо.
Тип: Статья
Платформа: 1C: Предприятие 8.2
Конфигурация: 1С:Бухгалтерия 8
Страна: Россия
Рано или поздно почти каждый начинающий программист 1С испытывает нехватку знания базовых принципов ведения бухгалтерского учета. Готовясь к «Специалисту по платформе 8.2» я и сам испытал это при решении бухгалтерских задач.
Просмотрев различные форумы по решению бух. задач в 1С, книги по 1С: Бухгалтерии и перечитав добрый десяток статей для бухгалтеров-новичков, я постарался систематизировать полученные знания, надеюсь, Вам понравится. Выражаю благодарность авторам с проекта infostart.ru за конструктивные замечания и поддержку. Особая благодарность Шилкину Николаю!
Откуда взялся бухучет?
Бухгалтерский учёт — это упорядоченная система сбора, регистрации и обобщения информации в денежном выражении о состоянии имущества, обязательств организации и их изменениях (движении денежных средств) путём сплошного, непрерывного и документального учёта всех хозяйственных операций.Представьте себе большую сумку, где в одном кармане в одной куче у вас лежит телефон, расческа, документы, ключи, блокнот, ручки, и т.п. Вы едете за рулем автомобиля, и вдруг из сумки доносится звонок. Вы начинаете судорожно копаться в этой куче одной рукой. Телефон уже замолчал, и вы его так и не нашли. Звонок упущен, продажа не произошла, встреча сорвалась и т.п. последствия. Так вот, с ростом конкуренции пришлось более рационально относится к таким звонкам, и быстрее реагировать на события, т.е. в любом месте с закрытыми глазами вы должны знать, где у вас лежит телефон, где расческа, документы, ключи и другие вещи.
То есть организация учета должна обеспечивать построение такой системы, которая позволит давать четкие ответы, где что находится в организации и в каких суммах. Организация бухгалтерского учета потребовалась, когда люди стали складывать свои капиталы, давать имущество друг другу на время, одалживать деньги в банках, продавать товары в долг своим покупателям.
Литературный период развития учета начинается в 1494 г. с работы Луки Пачоли «Сумма арифметики и геометрии, учение о пропорциях, отношениях». Один из разделов этой работы - трактат «О счетах и записях» - представлял собой первое из известных к настоящему времени учебных пособий для изучения бухгалтерии с использованием двойной записи.
Двойная бухгалтерия и двойная запись
В жизни часто слышим выражение: двойная бухгалтерия. Скорее всего, речь идет об обмане: одни записи - для налоговой инспекции, другие - для себя; одна бухгалтерия - белая (она неправильная), вторая - черная (она правильная). Двойная бухгалтерия подразумевает собой либо две учетных цели (например, налоговый и бухгалтерский учет), либо учет по двум планам счетов.А вот двойная запись — это способ ведения бухучёта, при котором каждое изменение состояния средств организации отражается, по крайней мере, на двух счетах, обеспечивая общий баланс. По Дт одного счета и по Кт другого счета.
Как понять Баланс? Отличие активов от пассивов
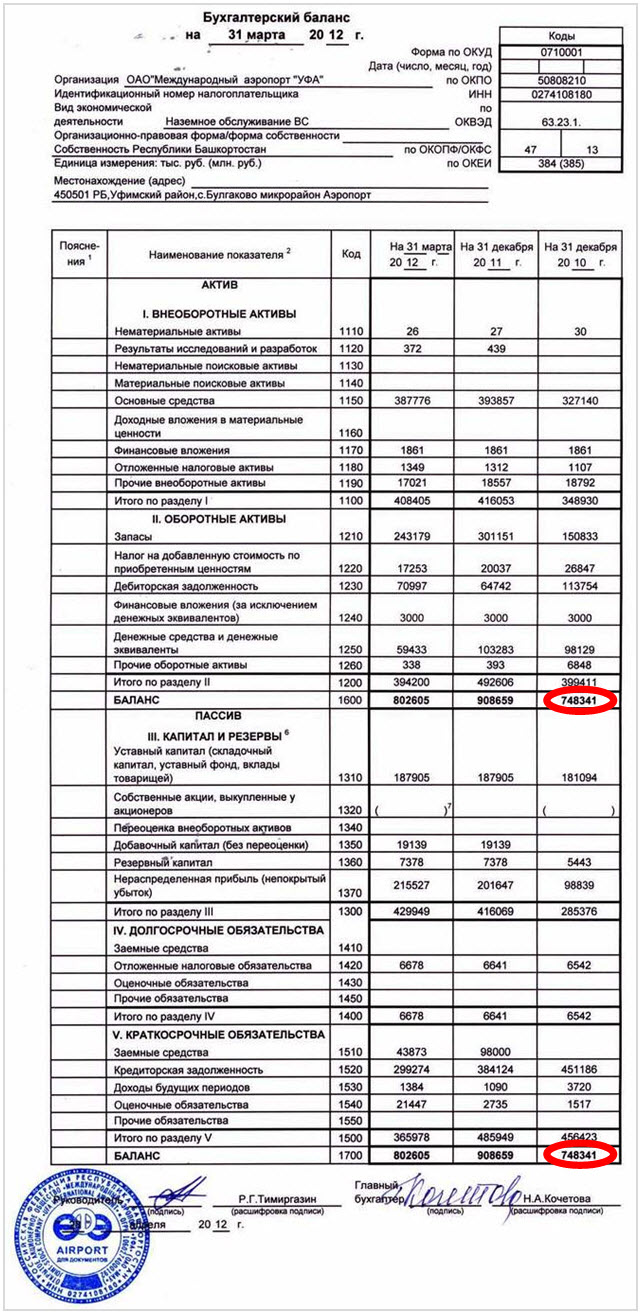
В левой (верхней) части отражаются активы (средства) предприятия: деньги в кассе и на расчетном счете банка, товарно-материальные запасы, долги «кого-то» нашему предприятию. Все это имущество предприятия, т.е. активы.
В правой (нижней) части отражаются источники средств предприятия (либо откуда предприятие их получило, либо кому должно).
Следует знать, что заполнение, форма, сроки сдачи и места сдачи бух. баланса регламентированы законами/приказами.
Средства не могут взяться из «ниоткуда» и исчезнуть в «никуда» (по правилу двойной записи), поэтому раз у нас есть какое-то имущество, должны быть и обязательства (пассивы). Часть средств нам дали собственники бизнеса, и мы учитываем долг предприятия перед ними на счете «Уставный капитал». Другую часть средств мы получили в банке или взяли товары в долг у поставщика.
Сумма имущества должна быть равна сумме обязательств, другими словами сумма активов должна быть равна сумме пассивов и капитала.
Все, что мы имеем в активе организации, было кем-то предоставлено ранее. Т.е. в пассиве мы собираем информацию о тех людях и организациях, которые сформировали активы нашей организации.
Виды счетов. Взаимосвязь Активных счетов с Активом баланса
Счета, используемые для операций с имуществом, остатки которых находят свое отражение в активе баланса, называют «Активными».Счета учета обязательств называют «Пассивными» и остатки по ним отражают в пассиве баланса.
Сальдо на начало и на конец периода
Сальдо в переводе на русский - остаток. А остаток, как известно, характеризуется определенной датой. Например: 01 августа в холодильнике было 10 яиц, а на 18 августа в холодильнике осталось 7 яиц. Так: сальдо на 01 августа = 10 яиц, сальдо на 18 августа = 7 яиц.Поскольку почти все бухгалтерские отчеты строятся за определенный промежуток (период) (который имеет дату начала и дату окончания), существуют понятия «Сальдо на начало» и «Сальдо на конец». Если мы строим отчет с 01 по 31 августа , 1С выведет сальдо на начало - на 01 августа 00 часов 00 минут , а сальдо на конец - на 31 августа 23 часа 59 минут .
Обороты по счету
Оборотами называются все операции прихода-расхода в пределах указанного периода. Таким образом, строя отчет по остаткам склада № 1 за август 2012 года, в обороты попадут все документы прихода и расхода, которые создавались с 01 по 31 августа 2012.Итоговым оборотом, называется общая сумма оприходованного (израсходованного) за период.
Как в управленческом учете, обороты делятся на «пришло за период» и «ушло за период», в бухгалтерском учете также существуют обороты по Дебету (для активных счетов показывают сумму поступлений, а для пассивных - сумму погашенной задолженности) и обороты по Кредиту (для активных счетов показывают сумму списанных средств, а для пассивных - сумму увеличенной задолженности).
Особые «активно-пассивные» счета
Если с «владельцем предприятия» и его счетом «Уставный капитал» все просто - навряд ли когда-нибудь он будет должен своему предприятию, то со счетами расчетов, например, с сотрудниками-подотчетниками, могут быть сложности в определении типа счета. Если предприятие выдало сотруднику какую-то сумму денег, и он не отчитался документально, или не вернул деньги, стало быть он должен предприятию, у него сейчас находятся наши средства. В этом случаеподотчетника можно назвать «дебитор » и долг его отразить по дебету счета и включить в актив баланса. Если же сотрудник за свой счет купил что-то полезное, отчитался, и мы (предприятие) признали за собой задолженность перед ним, то получается, что он уже наш «кредитор » и мы ему должны вернуть израсходованные деньги. Пока не вернули, должны учитывать задолженность как кредитовый остаток по счету в пассиве баланса.Еще один пример, поставщик доставил нам товар на сумму 100 руб. На счете 60 "Поставщики" отразится долг перед ним по кредиту. В конкретно этот момент времени счет 60 "Поставщики" является пассивным, на нем отражен долг перед поставщиками.
Другой вариант - мы сделали предоплату поставщику за товар на сумму 100 руб. На счете 60 "Поставщики" отразится долг поставщика перед нами, в этот момент он будет нашим дебитором (должником) и счет 60 "Поставщики" является активным, на нем отражены сейчас наши активы (долг перед нами).
Контрольное правило: на активном счете никогда не может быть остатка по кредиту, на пассивном счете никогда не может быть остатка по дебету, а на активно-пассивном счете может быть и дебетовый и кредитовый остаток одновременно. Поэтому активно-пассивные счета в конкретный момент времени могут отражаться и в активе баланса (если у счета есть дебетовый остаток, т.е нам кто-то должен) и в пассиве баланса (если у счета есть кредитовый остаток, т.е мы кому-то должны).
В активе баланса выводятся все дебитовые сальдо по активным и активно-пассивным счетам, а в пассиве баланса - все кредитовые сальдо по пассивным и активно-пассивным счетам.
Первичные документы
Первичный документ является первым свидетельством произошедших фактов. Он подтверждает юридическую силу произведённой хозяйственной операции. К первичным документам относятся кассовый ордер, накладная, справка, акт и т.п. Вопрос об отнесении счета-фактуры к первичным документам является дискуссионным. Счет-фактура сам по себе не обозначает какую-либо хозяйственную операцию, он является лишь приложением к собственно первичному документу (накладной, акту). Наличие счета-фактуры необходимо для получения вычета по НДС, но получение вычета по одному лишь счету-фактуре в отсутствие акта/накладной будет являться неправомерным (из этого правила имеются исключения).Отражение операций на счетах
Проводки читают так: В дебет счета «Касса» с кредита счета «Расчетный счет», или проще: Положили в «Кассу», взяв с «Расчетного счета». Дебет всегда пишется слева, кредит - справа. В активных счетах отражаются операции с имуществом, в пассивных - обязательства предприятия перед кем-либо.
Открытие счета
Открыть счет - элементарное понятие. Это значит, при нулевом остатке на нем произвести первую бухгалтерскую операцию по Дт или по Кт в зависимости от назначения счета.Закрытие счета. Закрытие месяца
Чтобы определить финансовый результат деятельности организации (отчет о прибылях и убытках), нужно закрыть отчетный период. В бухучете отчетным периодом признается месяц (п. 48 ПБУ 4/99).В плане счетов бухгалтерского учета есть ряд счетов, которые называются калькуляционными (или собирательно-распределительными). В конце каждого месяца остатки на них должны быть нулевые. В течение месяца по дебету и кредиту этих счетов отражаются обороты, которые специальной бухгалтерской процедурой "закрытие месяца" переносятся на счета прибылей и убытков. Во время закрытия месяца вычисляется финансовый результат деятельности за месяц, а на первое число нового финансового года - годовой финансовый результат разносится по счетам нераспределенной прибыли (непогашенных убытков). Это называется "реформацией баланса".
В 1С: Бухгалтерии процедуру закрытия месяца запускают через меню «Операции - Закрытие месяца».
Отличие операции от проводки
Движение средств на счетах отражают взаимосвязано: не могли возникнуть средства на счете из «ниоткуда». Или их должно стать меньше в другом месте или должна увеличиться задолженность за них перед кем-то. Поэтому любая запись в бух. учете затрагивает сразу два счета: дебет одного и кредит другого. И такая запись называется проводкой.Все записи по всем счетам (проводки), которые будут сделаны на основании одного первичного документа, называются операцией.
Корреспонденция счетов
Западные стандарты учета допускают использование сложных проводок (один счет дебетуется, несколько кредитуются, или наоборот) и сборник проводок (несколько счетов дебетуются и несколько кредитуются). В этом случае каждая операция состоит из нескольких зависимых записей.При вводе такой проводки проверяется равенство суммы всех дебетовых всем кредитовым записям одной операции. Таким образом не нарушается правило двойной записи.
Обратная сторона медали этой системы в том, что теряется возможность анализа оборотов между счетами: мы не сможем узнать на какую сумму было получено товаров (именно товаров, а не материалов, основных средств и т.д.) от поставщиков (именно поставщиков, а не прочих дебиторов-кредиторов или сотрудников). Остается лишь возможность анализа остатков и оборотов по отдельно взятому счету.
1С: Предприятие позволяет реализовать обе схемы учета.
Счета, которые не отражаются в Балансе
Такие счета называются забалансовыми. На них учитываются, например, имущество, которое не является собственностью организации. Это могут быть товары, принятые на комиссию (которые продолжают считаться собственностью комитента), арендованные основные средства и др. Исключение из правила двойной записи составляют только забалансовые счета. При формировании проводки по забалансовому счету:При схеме учета с корреспонденцией (Российская система): не требуется указывать корреспондирующий счет.
При схеме учета без корреспонденции (Западная система): не требуется формировать еще одну зависимую запись с противоположным типом движения.
Счета и субсчета

Счета имеют целочисленные номера: 01 , 02 , 03 , 04 и т.д.
Субсчета имеют дробные номера: 01.01 , 01.02 , 01.03 и т.д.
Разделение может быть и иным, например, дефис (как в минфиновской Инструкции по применению плана счетов) или вообще пустым (как это часто встречается на Западе).
Остаток счета равен сумме остатков всех принадлежащих ему субсчетов . То же касается и оборотов.
Нюанс: в активно-пассивных счетах агрегация данных осуществляется независимо: отдельно по дебетовым и отдельно по кредитовым остаткам.
Синтетический и аналитический учет. В чем разница?
Синтетический учет - это учет по счетам и субсчетам. Субсчет кстати, также может трактоваться как разновидность аналитического учета.Аналитический учет - это учет с дополнительной аналитикой (в 1С по Субконто).
У каждой проводки может быть указаны несколько субконто (в типовой 1С:Бухгалтерии - до трех).
Вид субконто - это тип элемента, например «Номенклатура», «Контрагент» и т.д.
Субконто - это конкретный элемент выбранного типа, например «Ложка» - из справочника «Номенклатура», «ООО Веселый молочник» из справочника «Контрагенты» и др.
Виды субконто хранятся в плане видов характеристик (этот объект чем-то похож на справочник, основное отличие которого в том, что программист отдельно указывает возможные типы хранимых значений для каждого элемента ПВХ. Рекомендую почитать подробнее).
В отличие от субсчетов, учет на которых также детализирует счет в целом, учет на аналитических счетах (видах субконто) может вестись параллельно по нескольким аналитическим срезам (например, товары и склады: один и тот же товар может лежать на разных складах и, наоборот, на одном складе могут лежать товары разных видов).
Свернутое и развернутое сальдо
Представим, что у нас есть счет «Расчеты с подотчетными лицами» (Активно-пассивный), который мы используем для учета денег, которые мы даем сотрудникам под отчет. Так как название счета не дает нам понять, кому конкретно мы действительно выдали/должны денег, мы ввели дополнительную аналитику по сотрудникам (в 1С - субконто «Сотрудник» регистра бухгалтерии).Так вот, за месяц кто-то отчитался по полученным деньгам (Дт Расходы, Кт Расчеты с подотчетными лицами), кому-то выдали денег (Дт Расчеты с подотчетными лицами, Кт Касса), кто-то не отчитывался и оставался должен предприятию.
Пришла пора формировать баланс за месяц. Как известно, в балансе отображается обобщенная информация, и поэтому мы должны решить - в актив или пассив записать сальдо нашего счета «Расчеты с подотчетными лицами»?
Посмотрите на таблицу, что будет, если мы свернем наше сальдо.
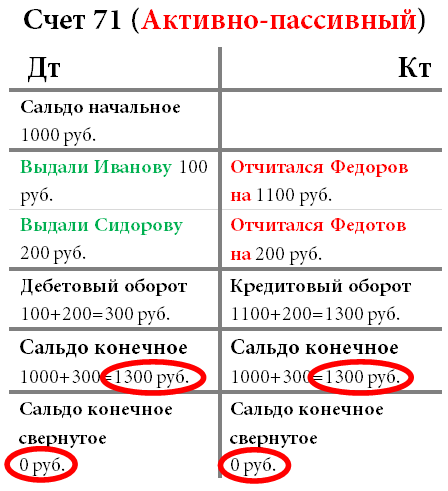
Впервые взглянув на активно-пассивный счет с нулевыми остатками можно подумать «Ну и что тут особенного?». А представьте, Иванов взял 100 рублей из кассы и, не отчитавшись за них, благополучно уволился. Что будет с остатками по дебету? 100 рублей «зависнут» навсегда. Похожая ситуация часто встречается на предприятиях, когда несколько предприятий должны нам 100 тыс. рублей, и мы одновременно должны кому-то 100 тыс. рублей. Если свернуть сальдо - получится что никто никому ничего не должен, что естественно неверно.
Поэтому сальдо по счетам расчетов, к которым относится счет «Расчеты с подотчетными лицами» никогда не показываются в балансе свернуто, это является нарушением ПБУ 4/99 и ПВБУБО (РСБУ) и IAS1 (МСФО).
Развернутое сальдо покажет нам остаток, как по дебету, так и по кредиту по конкретным сотрудникам (в 1С - для каждого субконто счета).
Но по другим счетам сворачивать остатки разрешается. Чтобы это выяснить, нужно определить - какие остатки перевешивают (кто должен больше - мы или нам?). Делается это простым подсчетом суммы начального сальдо и оборотов (отдельно по дебету и отдельно по кредиту). Затем из большего вычитаем меньшее и получаем сумму которую нужно записать в дебет. Если в Дебете было 11, а в кредите 9, значит у нас еще остались должники на 2 рубля, таким образом свернутое сальдо у нас будет дебетовым.
Количественный учет
Дополнительно к синтетическому учету может быть организовано ведение и других видов учета. Так, например, отдельные виды средств предприятия требуют хранения информации и в количественном (натуральном) выражении. Это все, или почти все, материальные средства: материалы, товары, продукция и т.д. Учет в натуральном выражении подразумевает, что на отдельных счетах (не всех, а только нужных - не ясно, например, что можно учитывать в натуральном выражении в кассе: количество монет или «бумажек») мы будем хранить информацию по еще одному виду учета - количественному учету.Количественный учет обеспечивается с помощью добавления в регистр бухгалтерии ресурса «Количество» с признаком учета «Количественный».
Многовалютный учет
Для бухгалтерского учета в России, валютой учета является рубль. Для управленческого учета, как правило, выбирается та, курс которой более стабилен. До недавних пор это был Доллар США. Последнее время в качестве валюты учета все чаще выбирается Евро или Рубль. Многовалютный учет подразумевает оценку отдельных активов (обязательств) и регистрацию некоторых хозяйственных операций не только в валюте учета, но и в других валютах. При этом в учете нужно отразить и сумму в валюте сделки (проводки, операции, документа…), и ее эквивалент в валюте учета. Пересчет производится через установленный на день сделки курс (и кратность, для валют с маленьким значением курса).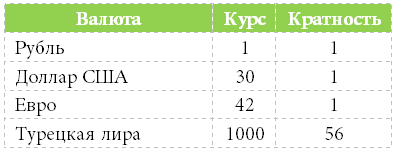
Многовалютный учет обеспечивается с помощью добавления в регистр бухгалтерии измерения «Валюта» со снятым флажком «Балансовый» (контролировать баланс по разным валютам - невозможно, т.к. курс меняется ежедневно).
Сами курсы валют хранят обычно в регистре сведений, откуда через виртуальную таблицу «СрезПоследних» получают актуальную валюту на момент проводки.
Что такое кратность? Если 56 рублей можно обменять на 1000 «Турецких лир», то кратность = 56.
Трехвалютный учет
Если базовая валюта (относительно которой вводятся курсы в справочнике валют) - рубль, валюта учета - доллар, а валюта сделки (документа, проводки, операции) - евро, то это уже трехвалютный учет в котором вводится понятие кросс-курса.Кросс-курс - это разность между курсом валюты сделки и курсом валюты учета.
Например, заключили сделку на 1000 евро. Валюта учета - доллар. Значит кросс-курс = 42/30.
Сумма сделки (в €) * Кросс-курс = Сумма сделки в валюте учета (в $)
1000 € * 42/30 = 1400 $
Несколько Балансов, или учет по предприятиям холдинга
Такой учет реализуется подобно многовалютному учету, только с установленным флажком «Балансовый» (чтобы контролировать баланс в разрезе нескольких предприятий). Подобным образом можно «разделить» балансы не только по предприятиям, но и, например, по центрам финансовой ответственности, проектам, магазинам и т.д.Директор и владелец - разные понятия
Любой бизнес начинается с инвестиций в него определенной суммы денег - начального капитала.Например, Петров вложил в бизнес 100 рублей. В данном случае директор и владелец одно лицо - Петров. Петров (как владелец) дал деньги в оборот Петрову (как директору). Бухгалтерский учет «смотрит» на все это со стороны директора, и видит, что директор имеет в своем распоряжении 100 рублей в кассе и должен теперь владельцу 100 рублей.
Резюмируя
Для того чтобы программисту 1С успешно решать основные бухгалтерские задачи совсем не обязательно несколько лет учиться в институте бухгалтерскому учету, можно самостоятельно овладеть основными принципами.Буду рад любым вашим идеям по дополнению и развитию статьи, а также совместному сотрудничеству! Пишите мне на [email protected].
В бухгалтерии точно так же, как и в математике, большую роль играет точность. Здесь не может быть условностей. При этом одним из самых значимых терминов многие специалисты называют сальдо. Предлагаем выяснить что такое сальдо, бывает ли сальдо в экономике и что принято понимать под сальдо торгового баланса.
Что такое сальдо в бухгалтерии?
Еще в 19-м веке было известно, что же такое сальдо. В те времена слово начали использовать как называющий остаток средств по всем счетам термин. Неизменным смысл остается и на сегодняшний день. Однако сейчас оно приобрело более широкое значение. Прежде его было принято использовать исключительно, чтобы обозначить разницу между дебетом и кредитом счетов. С 20-го века применение термина смогло выйти дальше бухгалтерского учета.
Данный термин в бухгалтерском учете является одним из самых значимых терминов. Про его значение очень хорошо знают специалисты в этой области. Сальдо платежного баланса – это разница, возникающая между израсходованными и поступившими средствами за определенное время. Для специалистов данное понятие является более широким. Разделяют такое сальдо:
- дебетовое;
- кредитовое;
- за период;
- исходящее;
- входящее.
Что такое исходящее сальдо?
В бухгалтерии важно знать не только, что обозначает сам термин сальдо, а и что принято понимать под такими терминами как входящее и исходящее сальдо. Между входящим и исходящим сальдо есть существенная разница, которую определенно должен видеть каждый специалист в бухгалтерии. Конечное или, как еще его часто называют, исходящее сальдо представляет собой остаток по счету на конец периода. Его принято рассчитывать в качестве суммы начального сальдо и всех оборотов за период.

Что такое входящее сальдо?
В бухгалтерии и экономике очень важна точность и понимание основных процессов. Любая ошибка может стать фатальной. По этой причине специалисты в бухгалтерии должны определенно понимать, что собой представляет сальдо и каким оно может являться. Понятие сальдо принято разделять на входящее и исходящее. Под первым понимают то, что возникло во время анализа движений по счету за последний проанализированный период и на начало определенного периода.
Активное и пассивное сальдо торгового баланса
Новички в бухгалтерии и экономике часто задаются вопросом, что такое сальдо и что же такое активное и пассивное сальдо. Под первым понимают превышение экспорта над импортом. Что касается пассивного сальдо, данный термин говорит про превышение импортного над экспортным. Нередко можно слышать про нетто-баланс, представляющий собой ситуацию, где экспорт и импорт являются равными.
Активное сальдо платежного баланса
Бухгалтера сальдо платежного баланса называют определенный результат, что отражается в конечной строчке определенного баланса страны, что представлен в форме напоминающего бухгалтерский баланс документа. Он показывает как доходные, так и расходные операции государства. Сальдо платежного баланса разделяют на активное (положительное) и пассивное (отрицательное). Активное сальдо – это сальдо баланса счета настоящих операций и баланса счета движения средств.
Пассивное сальдо платежного баланса
Негативное или, как еще его часто называют, пассивное сальдо не всегда свидетельствует про кризис платежного баланса государства, поскольку его часто можно покрывать благодаря передвижению предпринимательского капитала. Это может быть, когда в стране присутствует нормальный инвестиционный климат как для иностранных, так и для отечественных предпринимателей. Можно говорить про то, что кризис существует, если регулярно значительное негативное сальдо покрывают благодаря валютным и золотым резервам.

Как рассчитать сальдо?
Не только бухгалтерам, а и порой даже обычным гражданам нужно понимать, как правильно узнать про значение сальдо. Примером такой ситуации, где важно знать про его показатель, может быть необходимость вычисления в квитанции за коммунальные услуги. Здесь важна точность и определенные знания. Однако не каждый начинающий специалист в сфере бухгалтерии знает, как вычислить сальдо. Важно знать основные моменты:
- Для подсчета этой величины по материальным средствам необходимо сложить все пришедшие деньги за определенное время и расходы за данный период. При этом нужно посчитать разницу между 2-мя цифрами, которая и будет тем самым сальдо.
- Есть формулы, при помощи которых можно рассчитать сальдо пассивных и активных счетов:
- по дебету = сальдо изначальное + обороты по дебету – обороты по кредету;
- по кредету = сальдо изначальное + обороты по кредету – обороты по дебету. Эта разница считается очень удобной во время составления актов сверок.
Что такое сальдо в квитанции?
Про некоторые моменты в бухгалтерии должно быть известно не только специалистам, а и обычным людям. Иногда даже при оплате коммунальных услуг возникает масса вопросов и недоразумений, поскольку сложно разобраться с бухгалтерскими терминами. Одним из них принято считать сальдо. Для кого-то понятный и несложный термин, а для других новое значение. Современному человеку важно понимать, что же такое сальдо в квитанции ЖКХ.
Данное значение может показывать остаток по лицевому счету на начало этого месяца. А когда значение является положительным, это говорит про переплату за коммунальные услуги. Когда число отрицательное, однозначно имеются долги. При этом такой ее принято считать после десятого числа месяца, следующего за расчетным. Можно говорить про то, что сальдо рассматривают в качестве входящего остатка по лицевому счету жилого помещения.
-