Оборотные средства предприятия представляют собой стоимостную оценку оборотных производственных фондов и фондов обращения. Оборотные средства одновременно функционируют как в сфере производства, так и в сфере обращения, обеспечивая непрерывность процесса производства и реализации продукции.
Оборотные производственные фонды - это часть средств производства, которые целиком потребляются в каждом цикле производства, полностью переносят свою стоимость на производимую продукцию и целиком возмещаются после каждого производственного цикла. Они классифицируются по следующим элементам:
- производственные запасы (сырье, основные и вспомогательные материалы, покупные полуфабрикаты и комплектующие изделия, топливо, тара, запасные части для ремонта оборудования, малоценные и быстроизнашивающиеся предметы); К категории малоценных и быстроизнашивающихся предметов относят: предметы, служащие менее одного года и стоимостью на дату приобретения не более 100-кратного (для бюджетных учреждений - 50-кратного) установленного законодательством Российской Федерации минимального размера месячной оплаты труда за единицу; специальные инструменты и специальные приспособления, сменное оборудование независимо от их стоимости; специальная одежда, специальная обувь независимо от их стоимости и срока службы и др.
- незавершенное производство и полуфабрикаты собственного производства (НЗП);
- незавершенное производство представляет собой продукцию, не законченную производством и подлежащую дальнейшей обработке;
- расходы будущих периодов, т.е. затраты на освоение новой продукции, плата за подписные издания, оплата на несколько месяцев вперед арендной платы и др. Эти расходы списываются на себестоимость продукции в будущих периодах;
- фонды обращения, т.е. совокупность средств, функционирующих в сфере обращения; (готовая к реализация продукция, находящаяся на складах предприятия; продукция отгруженная, но еще не оплаченная покупателем; денежные средства в кассе предприятия и на счетах в банке, а так же средства, находящиеся в незаконченных расчетах (дебиторская задолженность).
Оборотные средства постоянно совершают кругооборот, в процессе которого проходят три стадии: снабжение, производство и сбыт (реализация). На первой стадии (снабжение) предприятие на денежные средства приобретает необходимые производственные запасы. На второй стадии (производство) производственные запасы вступают в производство и, пройдя форму незавершенного производства и полуфабрикатов, превращаются в готовую продукцию. На третьей стадии (сбыт) происходит реализация готовой продукции и оборотные средства принимают денежную форму.
Структура оборотных средств – это удельный вес стоимости отдельных элементов оборотных средств в их общей стоимости.
Источники формирования оборотных средств
По источникам формирования оборотные средства подразделяются на собственные и заемные оборотные средства. Собственные оборотные средства - это средства, закрепленные в уставном фонде в части, предназначенной для формирования оборотных средств, необходимых для функционирования предприятия. Собственные оборотные средства могут пополняться за счет прибыли, амортизационного фонда и др.
Кроме того, предприятия в качестве источника формирования оборотных средств могут пользоваться средствами, приравненными к собственным (так называемые устойчивые пассивы), к которым относят: постоянная минимальная задолженность по заработной плате и отчислениям на социальные нужды; суммы начисленные работникам за отпуска; расчеты с финансовыми органами по налогам и сборам и т.д.
Заемные средства служат для покрытия временных нужд предприятия в оборотных средствах, создаются за счет ссуд банка и кредиторской задолженности поставщикам.
Определение потребности в оборотных средствах
Для определения потребности предприятия в оборотных средствах осуществляется нормирование оборотных средств. Под нормированием оборотных средств понимается процесс определения экономически обоснованной потребности предприятия в оборотных средствах, обеспечивающих нормальное протекание производственного процесса.
К нормируемым оборотным средствам относятся все оборотные производственные фонды (производственные запасы, незавершенное производство и полуфабрикаты собственного производства, расходы будущих периодов) и готовую к реализации продукцию.
Нормативы оборотных средств рассчитываются в натуральном выражении (штуки, тонны, метры и т.п.), в денежном выражении (рублях) и в днях запаса. Общий норматив оборотных средств предприятия рассчитывается только в денежном выражении и определяется путем суммирования нормативов оборотных средств по отдельным элементам:
ФОБЩ = ФПЗ + ФНЗП + ФРБП + ФГП,
где ФПЗ – норматив производственных запасов, руб.; ФНЗП – норматив незавершенного производства, руб.; ФРБП – норматив расходов будущих периодов, руб.; ФГП – норматив запаса готовой продукции на складах предприятия, руб.
Общая норма запаса (НПЗi) определяет на какое количество дней предприятие должно быть обеспечено оборотными средствами по данному виду производственного запаса.
НПЗi= НТЕКi + НСТРi + НПОДГi ,
где НТЕКi – норма текущего запаса, дн.; НСТРi – норма страхового запаса, дн.; НПОДГi – норма подготовительного (технологического) запаса, дн.
Текущий запас необходим для обеспечения бесперебойного хода производства на предприятии в период между очередными поставками. Норма текущего запаса принимается, как правило, равной половине среднего интервала между двумя очередными поставками.
Страховой запас предусмотрен для предупреждения последствий связанных со сбоями в снабжении. Норма страхового запаса устанавливается либо в пределах 30-50% от нормы текущего запаса, либо равной максимальному времени отклонений от интервала поставок.
Подготовительный (технологический) запас создается в тех случаях, когда поступающие на предприятие сырье и материалы, требуют соответствующей дополнительной подготовки (сушка, сортировка, раскрой, комплектация и т.п.). Норма подготовительного запаса определяется с учетом конкретных условий производства и включает в себя время на прием, разгрузку, оформление документов и подготовку к дальнейшему использованию сырья, материалов и комплектующих.
Показатели использования оборотных средств
Важнейшими показателями использования оборотных средств на предприятии являются коэффициент оборачиваемости оборотных средств и длительность одного оборота.
Коэффициент оборачиваемости оборотных средств, показывающий сколько оборотов совершили оборотные средства за рассматриваемый период определяется по формуле:
КООС = NРП/ФОС,
где NРП – объем реализуемой продукции за рассматриваемый период в оптовых ценах, руб.; ФОС – средний остаток всех оборотных средств за рассматриваемый период, руб.
Длительность одного оборота в днях, показывающая за какой срок к предприятию возвращаются его оборотные средства в виде выручки от реализации продукции, определяется по формуле:
Тоб = n/КООС,
где n – количество дней в рассматриваемом периоде.
Ускорение оборачиваемости оборотных средств ведет к высвобождению оборотных средств предприятия из оборота. Напротив, замедление оборачиваемости приводит к увеличению потребности предприятия в оборотных средствах. Ускорение оборачиваемости оборотных средств может быть достигнута за счет использования следующих факторов: опережающий темп роста объемов продаж по сравнению с темпом роста оборотных средств; совершенствование системы снабжения и сбыта; снижение материалоемкости и энергоемкости продукции; повышение качества продукции и ее конкурентоспособности; сокращение длительности производственного цикла и др.
Инструкция
Оборот активов – это превращение их из материально-вещевой формы в денежную. Скорость оборота – число оборотов за заданный отрезок времени. Данная скорость представляет собой отношение средней стоимости оборотных средств к выручке или себестоимости продукции, работ, услуг за анализируемый период.
Для определения скорости оборота оборотных средств используйте следующий алгоритм:
- вычисление коэффициента оборачиваемости оборотных активов или их отдельных составляющих;
- расчет периода оборота.
Определите коэффициент оборачиваемости совокупных оборотных активов по формуле:
К об.а = (Выручка)/(Средняя величина оборотных активов)
Затем рассчитайте скорость оборота, разделив количество дней в периоде на полученный коэффициент оборачиваемости. Для удобства округляйте число дней до ровного десятка: 30, 90, 180, 360.
Проанализируйте скорость оборота отдельных элементов оборотных активов по тому же принципу. Для этого сначала рассчитайте средние величины активов путем сложения ½ суммы показателей на начало и конец периода, а также целых промежуточных величин, и деления полученного значения на количество отчетных дат.
Вычислите коэффициенты оборачиваемости:
- запасов: К оз = (Выручка)/(Средняя величина запасов) или К оз = (Себестоимость)/(Средняя величина запасов);
- дебиторской задолженности: К одз = (Выручка)/(Средняя величина дебиторской задолженности) или К одз = (Сумма погашенной дебиторской задолженности)/(Средняя величина дебиторской задолженности);
- денежных средств: К одс = (Выручка)/(Средняя величина денежных средств) или К одс = (Сумма оттока денежных средств)/(Средняя величина денежных средств).
Следующим шагом рассчитайте скорость оборота элементов оборотных активов по следующим формулам, где Т - период оборота, Д – количество дней в периоде.
Запасы: Т = Д/К оз. Этот показатель характеризует средний срок хранения производственных запасов, готовой продукции или товаров, а также период производства;
Дебиторская задолженность: Т = Д/К одз. Значение показывает период расчетов дебиторов с предприятием;
Денежные средства: Т = Д/К одс. Результат отражает количество дней, которое в среднем проходит с момента поступления денег на расчетный счет до их выбытия на оплату обязательств.
Источники:
- определение время оборота
- Длительность одного оборота
Совет 2: Как рассчитать оборачиваемость оборотных средств
Оборотные средства – это те средства предприятия, которые авансируются в производственный процесс непрерывно и возвращаются в виде выручки в денежной форме, т.е. именно в той, в которой они начали свое движение.
Инструкция
Для анализа оборачиваемости оборотных средств применяется ряд коэффициентов. Основными из них являются средняя продолжительность в днях, коэффициент оборачиваемости – количество оборотов, совершаемых средства ми за определенный период, сумма занятых оборотных средств, которая приходится на выпускаемой продукции – коэффициент загрузки оборотных средств.
Первый показатель – средняя продолжительность одного оборота, характеризует время, в течение которого оборотные средства проходят производственный цикл: от момента приобретения материалов до момента продажи изготовленной из этих материалов продукции. Он рассчитывается как отношение произведения среднего остатка оборотных средств и дней в отчетном периоде к выручке от реализации за этот период (месяц, квартал, год). Иными , среднего остатка оборотных средств к однодневному объему выручки.
Второй показатель оборачиваемости оборотных средств – коэффициент оборачиваемости, может быть рассчитан как отношение объема реализованной продукции к среднему остатку оборотных средств. Его можно найти и другим способом. Это будет отношение числа дней в рассматриваемом периоде к средней продолжительности одного оборота.
Оборотные активы — один из ресурсов, без которого невозможна коммерческая деятельность предприятия. Расчет и анализ показателей оборачиваемости оборотных активов , характеризующих эффективность управления этим ресурсом, будут рассмотрены в настоящей статье.
Оборотные активы, их состав и показатели для анализа
Систематический анализ коммерческой деятельности предприятия как элемент эффективного управления строится на расчете ряда показателей и нормировании их значений. Сопоставление фактических и нормативных показателей позволяет выявлять различные закономерности в бизнес-процессах, устранять риски, своевременно и правильно принимать управленческие решения.
Основным источником информации для расчета аналитических коэффициентов служит бухгалтерская отчетность.
Значительная часть расчетов основывается на сведениях о движении и остатках оборотных активов .
К оборотным активам относятся следующие виды активов предприятия:
- запасы, в том числе сырье, материалы, товары для перепродажи и товары отгруженные, готовая продукция, расходы будущих периодов;
- НДС по приобретенным ценностям;
- дебиторская задолженность;
- финансовые вложения;
- денежные средства.
В соответствии с ПБУ 4/99 «Бухгалтерская отчетность организации» данные об оборотных активах предприятия содержатся в разделе II бухгалтерского баланса. Часто в литературе можно встретить термины «оборотные средства» или «средства в обороте».
Величина оборотных активов используется при расчете следующих показателей:
- рентабельности;
- ликвидности;
- финансовой устойчивости.
Остановимся более подробно на анализе оборачиваемости оборотных активов , являющемся одним из аспектов, характеризующих деловую активность предприятия.
Для чего нужен анализ оборачиваемости оборотных активов
Динамика показателей, характеризующих оборачиваемость оборотных средств, обязательно раскрывается в информации, сопутствующей бухгалтерской отчетности (пп. 31, 39 ПБУ 4/99), в составе группы коэффициентов, позволяющих заинтересованным пользователям бухгалтерской отчетности оценить финансовую устойчивость, ликвидность и деловую активность предприятия. Оборотные активы и их справедливая оценка подвергаются тщательной проверке в процессе аудита бухгалтерской отчетности.
Грамотное управление средствами в обороте позволяет эффективно привлекать кредитные источники для финансирования текущей деятельности. Для оценки кредитоспособности предприятия банки пользуются общеизвестными показателями оценки финансово-хозяйственной деятельности. На основе ранжирования этих показателей предприятию присваивается определенный рейтинг, от которого зависят условия кредитования, в том числе кредитная ставка, объем обеспечения и срок кредитования. Оборотные активы также могут быть обеспечением по кредитным обязательствам.
Наличие системы аналитических коэффициентов значительно облегчает диалог с налоговыми органами, если необходимо объяснить причины возникновения сезонных убытков. Оборотные активы могут послужить причиной превышения вычетов по НДС над суммой НДС к начислению.
Рассмотрим порядок расчета показателей оборачиваемости.
Коэффициент оборачиваемости оборотных активов
Коэффициент оборачиваемости показывает, сколько раз в рассматриваемом периоде оборотные активы трансформируются в денежные средства и обратно. Коэффициент рассчитывается по формуле:
Коб = В / ССОА,
где: Коб — коэффициент оборачиваемости оборотных активов;
В — выручка за год либо другой анализируемый период;
ССОА — средняя стоимость оборотных активов за период анализа.
Следует обратить внимание на расчет средней стоимости оборотных активов . Для целей получения наиболее корректного значения коэффициента оборачиваемости имеет смысл разделить анализируемый период на равные промежутки и вычислить среднюю стоимость по следующей формуле:
ССОА = (СОА0 / 2 + СОА1 + СОАn / 2) / (n - 1),
где: ССОА — средняя стоимость оборотных активов за период анализа;
СОА0 — сальдо средств в обороте на начало анализируемого периода;
СОА1, СОАn — сальдо средств в обороте на конец каждого равного промежутка анализируемого периода;
n — количество равных промежутков времени в анализируемом периоде.
Такой способ расчета средней стоимости средств в обороте позволит учесть сезонные колебания остатков, а также влияние внешних и внутренних факторов.
Тем не менее значение рассчитанного коэффициента оборачиваемости дает лишь общую информацию о состоянии деловой активности предприятия и не представляет ценности для управления без анализа его динамики, сопоставления с нормативными показателями.
Оборачиваемость оборотных активов: формула в днях
Наиболееинформативным показателем с точки зрения управления коммерческой деятельностью предприятия является оборачиваемость оборотных активов в днях или других единицах времени (неделях, месяцах). Данный показатель можно рассчитать по формуле:
Об = К_дн / Коб,
где: Об — оборачиваемость в днях;
К_дн — количество дней в периоде анализа;
Коб — коэффициент оборачиваемости оборотных активов.
Нормативные значения оборачиваемости в днях и коэффициента оборачиваемости устанавливаются предприятием самостоятельно исходя из анализа совокупности факторов, таких как условия договоров, отраслевые особенности, регион деятельности и пр.
Оборотные активы имеют различную структуру в зависимости от вида деятельности. Например, если предприятие оказывает услуги и не имеет запасов, акцент в анализе оборачиваемости оборотных активов будет сделан на дебиторской задолженности. Эффективное управление этим видом средств в обороте даст предприятию возможность высвободить замороженные в дебиторской задолженности денежные средства и тем самым улучшить финансовое положение предприятия.
Как установить норматив для оборачиваемости дебиторской задолженности? Необходимо сопоставить оборачиваемость дебиторской задолженности с оборачиваемостью кредиторской задолженности. Экономический эффект от управления дебиторской задолженностью будет тем выше, чем больше превышение в днях оборачиваемости кредиторской задолженности над оборачиваемостью дебиторской задолженности.
Анализ динамики показателей оборачиваемости дебиторской задолженности даст возможность выявить негативные тенденции в случае появления в составе дебиторской задолженности долгов, невозможных к взысканию.
Итоги
Оборотные активы предприятия — быстро меняющийся ресурс, наиболее остро реагирующий на изменение внешней и внутренней деловой среды. Показатели оборачиваемости оборотных активов являются важным индикатором эффективности коммерческой деятельности предприятия.
Успех любого предприятия напрямую зависит от того, насколько рационально расходуются оборотные средства. Очень важно уделять большое внимание экономической стороне оборотного фонда.
Проводить такие исследования совсем несложно и это поможет определить есть ли на предприятии проблемы и решить их, предотвратив тем самым убытки.
Очень большую роль играет коэффициент оборачиваемости . С его помощью можно охарактеризовать, насколько эффективен оборот активов.
Необходимые данные для расчетов такого коэффициента берутся их баланса бухгалтерии.
Понятие коэффициента оборачиваемости оборотных средств, представляет собой отношение суммы, которая была выручена от продажи продукции.
Оборотные средства это определенная сумма денег, которая вкладывается для того, чтоб создавать производственные фонды оборота. Все это позволяет фирме либо компании работать без перерывов.
Откуда взять показатели для расчета
Конечно, необходимо помнить, что все эти данные должны использоваться за период, по которому ведется расчет. Обычно расчет всех показателей ведется за год, поэтому берется вся нужная информация из годового отчета по бухгалтерии.
Объем всей уже проданной продукции обозначается в формуле РП. Этот объем располагается в 10 строке отчета по убыткам и прибыли. Именно в этом ответе можно наглядно увидеть всю выручку нетто от общей продажи за определенный период.
Важно вычесть и среднюю стоимость всех средств оборота. Для этого необходимо разделить все суммы оборотной стоимости с начала и до конца нужного периода.
Необходимые данные для того, чтобы произвести расчет, берутся из бухгалтерского баланса, в точности из строки 290. Именно в ней указываются итоги всех оборотных активов.
От чего зависят коэффициенты
В каждой отрасли свой показатель. Больше всего показатель в торговых отраслях. Другие из отраслей, например культурные или научные организации не обладают высоким уровнем коэффициента. Поэтому нельзя сравнивать все предприятия, ведь они отличаются по своему виду деятельности.
Коэффициент зависит от следующих факторов:
- Разновидность сырья, которое применяется в отрасли;
- Объем и темп производства;
- Длительность цикла;
- Квалификация всех сотрудников предприятия;
- Вид деятельности предприятия;
Расчеты коэффициента
Коэффициент позволяет узнать, какой получается объем выручки от реализации всего товара или продукции и сколько приходится от этого на рубль оборотного фонда. В таком вычислении применяется формула
Коб = РП/СО
Здесь коэффициент оборачиваемости определяется как Коб.
РП – это объем всей продукции, которая была реализована за тот период, отчет которого проводится.
СО – обозначает среднюю стоимость средств оборота за нужный период.
Анализ коэффициента оборотных активов
В случае, когда коэффициент активов составляет больше 1, это говорит о том, что предприятие приносит доход. Если коэффициент превышает 1.36, такое предприятие сверхрентабельное и приносит очень хорошую прибыль.
Важно также наблюдать за изменениями коэффициента по динамике. Более наглядно все выглядит в таблицах, по которым можно следить за всеми изменениями и делать соответствующие выводы.
Возможные причины понижения оборотного коэффициента
Если динамика коэффициента падает, это тревожный знак, и руководству компании стоит всерьез задуматься, как повысить его и что для этого нужно предпринять.
Нередко причиной низкого показателя является чрезмерные накопления материальных ценностей. В таком случае нужно сократить объем товара, а все сэкономленные средства вложить в производство.
Важным пунктом является внедрение нового оборудования и технологий, стремление усовершенствовать все производство и работу предприятия.
Причины низкого коэффициента может быть что угодно. Например, очень важно следить за квалификацией сотрудников и их уровнем производительности , за состоянием оборудования, чтобы не возникало поломок и застоя производства.
Расчет оборотного коэффициента оборотных материальных средств
Невозможно представить эффективную и плодотворную работу предприятия без правильного применения оборотных средств.
Всегда оборотный капитал различен, в зависимости от времени года, от уровня жизни и деятельности. Если ресурсы грамотно использовать, тогда деятельность предприятия будет успешной и плодотворной.
Насколько грамотно и правильно используется капитал можно выяснить при помощи коэффициентов. Некоторые из них помогают проанализировать ликвидность и скорость работы организации. Очень важен показатель оборота средств. Обозначает он как Коб.
Показатели, необходимые для расчета
Коэффициент оборачиваемости определяется при помощи тех данных, которые есть в финансовом отчете предприятия, а именно в двух первых строчках отчета по бухгалтерии.
Вычислять объем необходимо как выручку за определенный период, которую берут из отчета финансовых результатов.
Нужны цифры, которые написаны в строке отчета где указывается сумма, которая была получена от всех продаж или реализации услуги и товара.
Средняя остаточность вычитывается из суммы, расположенной во второй колонке баланса по бухгалтерии при помощи формулы:
Ф об.ср = Ф1+Ф0/2
Ф0 и Ф1 это две величины оборота средств предприятия за настоящий и прошедший период.
Формула и расчет
Коэффициент оборачиваемости указывает на число оборотов оборотных средств за определенный период времени. Рассчитать его можно используя следующую формулу:
Коб = Qp/Фоб.ср.
То есть получается таким образом, что все денежные средства, которые организация вкладывает в развитие своего дела, возвращаются обратно через определенное время и в виде уже готового продукта, которой потом продается и приносить денежную прибыль.
Кроме коэффициента, обозначающего оборачиваемость в экономическом анализе, есть и другие обозначения:
- Продолжительность одного оборота Тоб;
- Рентабельность Роб.ср;
Анализ коэффициента оборота
Перед тем как проводить анализ коэффициента оборота необходимо понимать, что из себя представляет оборотный капитал предприятия. Это величина активов, полезный срок использования которых составляет менее года.
К ним можно отнести:
- Производство на незавершенном этапе;
- Уже готовый продукт и товары;
- Запас;
- Материальные средства;
- Дебиторские задолженности;
Сократить запасы можно, если экономнее применять все ресурсы и при увеличении потери на производстве.
Причины снижения коэффициента оборачиваемости
Снижение коэффициента может происходить по нескольким причинам, исходящим из внутренних и внешних факторов.
Допустим, в стране ухудшилась экономика и люди стали меньше приобретать определенный товар или при появлении новых моделей оборудования, старее уже не будут продаваться. Это причина внешняя.
Внутренние причины:
- Неправильное управление средствами;
- Ошибочные действия в логистике и маркетинге;
- Долги организации;
- Применение старых технологий в производстве;
Вывод говорит о том, что все эти причины появляются из-за ошибок внутри компании и недостаточной квалификации работников.
Если компания перешла на новый более модернизированный уровень и новые методики, коэффициент также может понижаться.
Расчеты с использованием примера
Например, существует организация под названием «Омега». Сделав анализ за 2012 год, результат показал, что доход в том году был 100 000 р. а величина всех оборотных средств 35 000 р. а в 2013 45 000р.
Смотрим по формуле:
Коб = 100 000р/ (35+45/2)=2,5
Используя результат этой формулы, вычислим годовой цикл оборота предприятия:
Тоб = 360/2,5=144 дней
Получается, что цикл производства организации «Омега» равен 144 дням.
Оборачиваемость оборотных активов
Определение
При помощи показателя оборотных активов можно узнать, какое количество раз за определенный период организация пользовалась средним остатком всех имеющихся средств.
В соответствии с балансом бухгалтерии оборотные активы это:
- Запасы;
- Материальные средства;
- Краткосрочная задолженность по дебиторам приобретенных товаров, вместе с НДС.
Формула (расчет)
Оборотные активы вычисляются специальной формулой:
Оборачиваемость средств оборота = Выручка/ активы оборота
Для формулы оборотные активы должны браться за среднегодовой остаток.

Нормальное значение
У показателей оборачиваемости нет каких-то общих норм. Они анализируются в динамике или в сравнении с такими же отраслевыми предприятиями. Очень низкий коэффициент говорит о том, что произошло очень большое накопление запасов в предприятии .
Коэффициент оборачиваемости активов на примере ОАО «Ростелеком»
Коэффициент оборачиваемости активов состоит в группе показателей деловой активности и показывает, насколько интенсивно использовались ресурсы организации.
Экономический смысл коэффициента оборачиваемости активов
Коэффициент оборачиваемости активов помогает определить, насколько эффективна деятельность организации не со стороны прибыли, а со стороны применения активов в производстве.
Что является составной частью оборотных активов?
Оборотные средства это:
- Какие-либо запасы;
- Материальные средства, а именно денежные;
- Вложения на короткие сроки;
- Задолженность по дебиторам на короткие сроки;
От каких факторов зависит значение коэффициента активов оборота?
Коэффициент активов оборота зависит от некоторых факторов:
- Длительность производства;
- Уровень квалификации персонала организации;
- Деятельность организации;
- Темпы производства;
Самый большой коэффициент в предприятиях, где занимаются торговлей. Самый низкий его уровень в предприятиях научных. Поэтому необходимо проводить сравнение организации по их отрасли.
Синонимы значения коэффициента оборачиваемости активов
У такого значения как коэффициент оборачиваемости активов есть синонимы.
Коэффициент оборачиваемости может быть функционирующего капитала или мобильных средств.
Знать синонимы коэффициента полезно, так как существуют различные литературные источники, и везде коэффициент называется по-разному.
Но из-за того, что многие экономисты называют коэффициенты по-своему, отсутствует одно конкретное определение и термин коэффициента.
Норматив коэффициента оборачиваемости активов
Коэффициент не бывает отрицательным. Его низкий уровень говорит о том, что на предприятии скопилось чрезмерное количество оборотных средств.
Чтобы коэффициент стал выше, нужно продавать то, что нужно людям и при этом товар должен быть качественным и доступным . Это поднимает конкурентоспособность. При этом цикл производства продукции должен быть ниже.
Анализ коэффициента при помощи динамик позволит определить его уровень и выяснить, хорошо ли продвигается экономика организации.
Носкова Елена
В профессии бухгалтера я уже 15 лет. Работала главным бухгалтером в группе компаний. Имею опыт прохождения проверок, получения кредитов. Знакома со сферами производства, торговли, услуг, строительства.
Оборотные средства предприятия находятся в постоянном движении. Интуитивно понятно, что чем быстрее они обращаются, тем меньше в них общая потребность.
Из чего складывается продолжительность оборота оборотных средств?
Минимальная его продолжительность задается продолжительностью производственного периода, т.е. времени, в течение которого изготавливаемое изделие находится в производстве: очевидно, что раньше, чем продукция будет изготовлена, авансированные средства к предпринимателю вернуться не смогут. Однако в действительности продолжительность оборота будет больше, поскольку прежде чем попасть в производство, авансированные средства в виде сырья, материалов, полуфабрикатов, топлива и т.п. в течение какого-то времени будут находиться на складе, а после завершения изготовления какое-то время полежат на складе в виде готовой продукции.
Продолжительность оборота оборотных средств равнялась бы продолжительности трех указанных стадий в том случае, если и покупки сырья и материалов, и продажи готовой продукции осуществлялись бы за наличные деньги (имеется в виду без продажи в кредит). Если предприятие продает свою продукцию в кредит, то оно вынуждено ждать поступления денег еще какое-то время после того, как готовая продукция покинула склад, т.е. продолжительность оборота увеличивается на время погашения дебиторской задолженности.
Но если предприятие должно будет вносить предоплату за сырье и другие материалы, то продолжительность оборота его оборотных средств еще увеличится, так как их придется авансировать за несколько дней до поступления сырья на предприятие.
Как же определить продолжительность оборота?
Можно попытаться определить его прямо по описанной выше схеме: оцениваем продолжительность каждой стадии, а общая продолжительность оборота определяется как сумма продолжительностей всех стадий.
Таким методом иногда пользуются при определении потребности в оборотных средствах для вновь проектируемого предприятия, поскольку в таких случаях часто отсутствует другая необходимая информация. При расчетах по действующим предприятиям этот способ не используется, так как он дает очень грубые оценки.
Обычно продолжительность оборота определяется как время, через которое к предпринимателю вернулись авансированные им средства, и делается это при помощи сопоставления авансированных оборотных средств и выручки, полученной за проданную продукцию. Этот метод также не свободен от недостатков. Некоторые из них мы рассмотрим позже.
Скорость оборота оборотных средств характеризуется коэффициентом оборачиваемости и продолжительностью одного оборота в днях.
Коэффициент оборачиваемости рассчитывается по следующей формуле:
где В - выручка от реализации продукции предприятия, руб.; Об средн - средняя величина оборотных средств, руб.
Таким образом, коэффициент оборачиваемости характеризует число оборотов, совершенное каждым рублем, вложенным в оборотные средства предприятия, за рассматриваемый период.
Как правило, размер оборотных средств предприятия фиксируется на какую-то дату (начало месяца, квартала и т.д.). В то же время понятно, что продукция, произведенная за некоторое время, должна и сопоставляться с оборотными средствами за тот же период. Именно поэтому в формуле участвует средняя величина оборотных средств за тот же период, за который берется выручка от реализации продукции.
Средняя за период величина оборотных средств в простейшем случае определяется как полусумма значений оборотных средств на начало (Об нач) и конец (Об кон) периода, т.е.
Для повышения точности, если есть возможность, оборотные средства лучше рассчитывать по большему числу промежуточных данных (квартальные, ежемесячные или даже ежедневные). Например, среднегодовую величину можно определить как среднее значение оборотных средств на начало и конец года, а можно и с учетом значений на начало второго, третьего и четвертого кварталов. В этом случае среднегодовая величина определяется по так называемой формуле средней хронологической:
Вернемся снова к показателям оборачиваемости.
Продолжительность одного оборота определяется по формуле

где Т - продолжительность периода, дн.
В финансовом учете и анализе принято продолжительность одного месяца принимать равной 30 дн., квартала - 90 дн., года - 360 дн.
Для эффективного управления оборотными средствами важно знать не только продолжительность одного оборота, но и его структуру, т.е. продолжительность оборота каждого элемента оборотных средств. Обычно для анализа используется следующая схема.
Как мы уже выяснили, оборотные средства предприятия (ОбС) в каждый момент времени можно представить в виде суммы денег связанных: в авансах, выданных поставщикам (А); запасах сырья, материалов и т.п. (3); незавершенном производстве (НП); запасах готовой продукции (ГП); дебиторской задолженности (Дб); ликвидных средствах, необходимых для обслуживания оборота (Л).
Напишем формулу оборачиваемости оборотных средств, использовав в числителе не выручку, а себестоимость реализованной продукции (Сб) (в принципе, можно использовать и выручку, но считается, что так получится точнее):
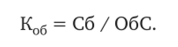
Напомним, что берется средняя величина оборотных средств за период.
Теперь напишем формулу для определения продолжительности одного оборота (L). Для этого продолжительность периода (Т) разделим на коэффициент оборачиваемости.
А теперь представим оборотные средства предприятия как сумму составных частей (беря каждую составляющую тоже как среднюю за период):
В полученной формуле каждое слагаемое характеризует продолжительность оборота соответствующей группы оборотных средств. Наблюдая за этими продолжительностями в динамике, можно выявить, чем обусловлено негативное изменение общей продолжительности, на какой элемент оборотных средств надо обратить особое внимание, где заложены резервы сокращения и т.п. Этот же результат позволит выявить сравнительную эффективность ускорения оборачиваемости каждого элемента оборотных средств, например, на один день.
Следует отметить, что у этих формул есть один очень большой недостаток: в действительности вышеназванные показатели (по крайней мере, часть из них) вовсе не те, за кого себя выдают, точнее, за кого мы их принимаем. Речь идет о том, что некоторые из полученных результатов оказываются достаточно трудно экономически интерпретируемыми.
Рассмотрим такую условную задачу. Предположим, Некто купил в начале квартала на 100 тыс. руб. материалов, арендовал помещение с оборудованием, нанял работников, в течение квартала равномерно переработал все материалы, произвел какое-то количество продукции, затратив на это всего 450 тыс. руб., и в последний день квартала оптом продал продукцию за 500 тыс. руб. и на этом прекратил свою деятельность.
Сколько оборотов совершили деньги, вложенные в приобретение материалов, и сколько дней в среднем находилась на складе каждая единица материала? Из логики задачи следует, что все затраты, в том числе и расходы на материал, совершили один оборот, поскольку второго и последующих оборотов не было, а каждая единица материала находилась на складе в среднем полквартала, т.е. 45 дн.
Попытаемся теперь определить число оборотов по формуле, учитывая, что средний за квартал остаток материала на складе составлял
Тогда коэффициент оборачиваемости материальных запасов будет равен

а продолжительность одного оборота
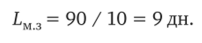
Как уже отмечалось, экономический смысл одного оборота материальных запасов можно интерпретировать как время, в течение которого в среднем материалы пролеживают на складе. В этом смысле полученный выше результат вообще не поддается интерпретации, так как материал лежал на складе не 9 дн., а значительно дольше.
Не спасает ситуацию и использование в расчете оборачиваемости материалов затрат вместо выручки. Использовав в расчете 450 тыс. вместо 500 тыс., получим коэффициент оборачиваемости 9, а продолжительность одного оборота - 10 дн.
Поэтому показатели оборачиваемости отдельных элементов оборотных средств - они носят название частные показатели оборачиваемости - рассчитываются несколько по другим формулам. В этих формулах вместо выручки за реализованную продукцию используется показатель, характеризующий оборот (расход или выпуск) по тому элементу, по которому рассчитывается оборачиваемость. Иными словами, в выручке от реализации продукции надо сопоставлять с рассматриваемым элементом только ту ее часть, в формировании которой непосредственно участвовал данный элемент.
Так, с запасами сырья, материалов, топлива надо сопоставлять материальные затраты предприятия (без амортизации), поскольку материальные затраты как раз и образовались за счет перенесения на готовую продукцию стоимости этих запасов. Поэтому если на некотором предприятии в среднем за год запасы сырья, топлива, материалов на складе и т.п. составляли 500 тыс. руб., а материальные затраты на произведенную продукции (без амортизации) - 3 млн руб., то это действительно означает, что оборотные средства в материалах обернулись за год шесть раз (3 млн / 500 тыс.), продолжительность одного оборота равна 60 дн., или, что то же самое, каждая единица запаса на складе лежала в среднем 60 дн.
С незавершенным производством надо сопоставлять себестоимость продукции; с запасами готовой продукции - отгрузку продукции по себестоимости (поскольку готовая продукция на складе учитывается по себестоимости); с дебиторской задолженностью - объем реализованной продукции.
Хотя оборачиваемость кредиторской задолженности не имеет отношения к оборачиваемости оборотных средств, но подход к определению скорости оборота кредиторской задолженности тот же самый. А сам этот показатель имеет большое практическое значение.
Вернемся еще раз к предыдущему условному примеру: его дальнейший анализ позволит нам глубже понять смысл показателей оборачиваемости.
Предположим, что в начале своей деятельности Некто авансировал все деньги, необходимые для производства запланированной продукции.
Поскольку общая сумма затрат составила 450 тыс. руб., то, следовательно, эта сумма и была авансирована. В начальный момент на 100 тыс. руб. из нее были приобретены материалы, а остальные деньги находились на расчетном счете. Каковы в этом случае показатели оборачиваемости оборотных средств и продолжительности одного оборота?
Начальная величина оборотных средств - 450 тыс. руб. (в запасе материала и на расчетном счете), конечная - тоже 450 тыс. руб. (в запасе готовой продукции), следовательно, средняя величина оборотных средств - также 450 тыс. руб. Если определим коэффициент оборачиваемости оборотных средств через себестоимость произведенной продукции, то он будет равен 1, а продолжительность одного оборота - 90 дн., что полностью соответствует нашим представлениям о характере процесса.
Если же мы определим коэффициент оборачиваемости через выручку, то столкнемся с тем, что коэффициент оборачиваемости уже не будет равен 1:
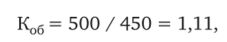
а продолжительность оборота будет меньше 90 дн. Причем если нам удастся продать продукцию дороже, например за 675 тыс. руб., то коэффициент оборачиваемости будет равен уже 1,5, а если за 900 тыс. руб., то и 2.
Произошло это потому, что в расчет вмешалась прибыль. Прибыль создается в процессе производства, а не переносится оборотными средствами. Величина прибыли, получаемой за один оборот, не влияет на скорость оборота, поэтому включение ее в расчет искажает получаемые результаты.
Вернемся к нашему примеру. Предположим теперь, что необходимые средства были вложены в рассматриваемое мероприятие в два приема: 200 тыс. руб. в начале и 250 тыс. руб. в середине периода.
Определим среднюю величину оборотных средств за период: первую половину периода они равнялись 200 тыс. руб., во вторую - 450 тыс., а в среднем 325 тыс. руб. Теперь найдем коэффициент оборачиваемости и продолжительность одного оборота:
На первый взгляд еще один неожиданный результат, поскольку, напомню, мы имели всего лишь один производственный цикл и он продолжался 90 дн.
Разберемся в сложившейся ситуации. Ее можно представить следующим образом: первые 200 тыс. руб. обернулись за 90 дн., вторые 250 тыс. руб. - за 45 дн. А в среднем у нас получится:
Иначе говоря, 65 дн. продолжительности одного оборота интерпретируются достаточно просто: часть денег находилась в обороте 90 дн., другая часть - 45 дн., а в среднем получилось 65 дн.
Сложнее интерпретировать 1,38 оборота за один производственный цикл. В действительности обе составные части капитала совершили по одному обороту, но они его совершили за разное время и с разной скоростью: 200 тыс. руб. обернулись один раз за 90 дн., а 250 тыс. руб. тоже один раз, но за 45 дн. Легко сосчитать, что у 200 тыс. руб. коэффициент оборачиваемости равен 1, а у 250 тыс. руб. - 2. Но это вовсе не значит, что 250 тыс. руб. действительно совершили два оборота.
Поскольку оборотный капитал предприятия всегда состоит из частей, обращающихся разное время и с разной скоростью, то коэффициент оборачиваемости следует понимать как средневзвешенную скорость оборачиваемости различных составных частей авансированного капитала, а продолжительность одного оборота - как средневзвешенную из продолжительностей их оборотов.
Обратимся теперь к частным коэффициентам оборачиваемости, которые характеризуют оборачиваемость отдельных составных частей оборотных средств. Для начала рассчитаем коэффициент оборачиваемости материальных запасов. Как уже было определено, средний запас материалов равен 50 тыс. руб., материальные затраты за период - 100 тыс. руб., отсюда коэффициент оборачиваемости материальных запасов - 2, а продолжительность одного оборота - 45 дн. Точно такой же результат мы получим, если попытаемся рассчитать показатели оборачиваемости запасов готовой продукции: они тоже будут 2 и 45 дн. Но мы же уверены, что был всего один оборот. Опять неожиданности!
Для того чтобы их объяснить, важно понять, что, используя приведенные выше формулы, мы рассчитываем оборачиваемость не авансированного в запас, а связанного в запасе капитала. В рассматриваемом примере среднесвязанный в запасе капитал действительно в 2 раза меньше авансированного (вначале 100, а в конце 0, в среднем - 50), поэтому и скорость его оборота в 2 раза выше, а продолжительность одного оборота - в 2 раза меньше. Но при этом продолжительность оборота среднесвязанного капитала и интерпретируется не так, как авансированного.
Продолжительность оборота авансированного в запас капитала можно понимать как время, в течение которого этот запас будет находиться на складе, т.е. будет полностью израсходован. В данном примере это 90 дн., а коэффициент оборачиваемости авансированного капитала равен 1 (100 / 100).
Продолжительность оборота связанного в запасе капитала можно понимать как время, в течение которого в среднем каждая единица запаса будет находиться на складе. Поскольку часть запаса будет израсходована в первый же день, а часть пролежит до самого последнего, 90-го дня, то в целом и получится, что каждая единица в среднем пролежит на складе 45 дн.
Данные обстоятельства необходимо учитывать, когда в расчетах требуется перейти от периодичности авансирования капитала к сроку его связывания, и наоборот. Например, от интервала поставки на склад перейти к среднему периоду хранения. При равномерном нарастании (или убывании) запаса эта задача решается путем деления или умножения на 2, в других случаях она сложнее. С одним из таких вариантов мы познакомимся далее.
Может возникнуть вопрос, почему эти проблемы не появлялись, когда мы рассматривали оборачиваемость всех оборотных средств, а начались, когда перешли к частным показателям оборачиваемости. В действительности они возникают и там, но носят менее острый характер.
Вернемся снова к первоначальному варианту, когда предприниматель сразу авансирует 450 тыс. руб. В этом случае мы получим коэффициент оборачиваемости 1, а продолжительность оборота 90 дн., т.е. показатели оборачиваемости авансированного капитала. Почему? На самом деле мы получили показатели среднесвязанного капитала. Просто в данном случае авансированный совпал со среднесвязанным: будучи авансированным, он постепенно, через запас материала и обработку перешел в форму готовой продукции, но при этом все время оставался равным 450 тыс. руб.
В этом, собственно, и состоит основное отличие изучения оборачиваемости оборотных средств в целом от оборачиваемости отдельных их составных частей: оборотные средства в процессе кругооборота меняют свою форму, но при этом, как правило, их размер меняется незначительно, поэтому среднесвязанные оборотные средства всегда примерно равны авансированным (исключением из этого правила являются отрасли с ярко выраженной сезонностью, но там и показатели оборачиваемости должны считаться по-другому). Размер же отдельных составных частей регулярно меняется в широком диапазоне, и поэтому здесь авансированные средства почти никогда не равны среднесвязанным.
Для полноты представления осталось выяснить, какие показатели оборачиваемости в рассматриваемом примере даст обычная схема, основанная на использовании себестоимости.
Будем рассматривать тот же пример. Пусть авансировано сразу 450 тыс. руб. На 100 тыс. руб. сразу же закуплен материал, а остальные находятся на расчетном счете, по мере необходимости расходуясь на переработку. Переработка происходит мгновенно, после чего готовая продукция направляется на склад, где и лежит до конца квартала. Тогда имеем:
Таким образом, общий период оборота оборотных средств - 90 дн. - распадается следующим образом: 10 дн. - оборот материальных запасов; 35 дн. - оборот денежных средств; 45 дн. - оборот запаса готовой продукции.
Понимать эти результаты надо следующим образом. Из 90 дн. квартала 10 дн. предприятие работало, чтобы «оправдать» затраты на материал (себестоимость произведенной за 10 дн. продукции как раз равна стоимости материала), следующие 35 дн. «отрабатывало» авансированные денежные средства. Наконец, последние 45 дн. «работало на склад».
Если чуть внимательней присмотреться к механизму действия этой формулы, то легко увидеть, что она общую продолжительность оборота оборотных средств делит между оборотами отдельных составных частей пропорционально величине каждой части: если, как в данном примере, средний размер запасов составляет 1/9 от средней величины оборотных средств, то и продолжительность их оборота равна 1/9 от продолжительности оборота всех оборотных средств. При этом все обороты совершаются строго последовательно, так как если предположить, что обороты некоторых частей происходят параллельно, то сумма частных продолжительностей не даст общую. Понятно, что в действительности правилом служит как раз обратная ситуация: все составные части оборотных средств оборачиваются параллельно, поэтому приведенная выше интерпретация является серьезным упрощением.
В заключение отметим, что частные показатели оборачиваемости можно рассчитывать и по отдельным подразделениям предприятия. Важно только, чтобы выполнялось приведенное выше правило: с оборотными средствами подразделения сопоставлялся показатель, в формировании которого они непосредственно участвовали.
Обратим внимание на то, что сумма времени оборотов по частным показателям, к сожалению, не совпадает со временем оборота всех оборотных средств.
-