Многие предприниматели помнят 2013 год, когда изменения в законодательстве привели к тому, что налоги для ИП в Пенсионный фонд вместо 17 тысяч за год достигали 35; в результате более 600 тысяч индивидуальных предпринимателей предпочли свернуть свой бизнес или ушли в «тень», что негативно отразилось на госбюджете.
С 2015 года были приняты законопроекты, направленные на уменьшение размера пенсионных взносов и их соотнесение с доходами каждого ИП. Таким образом, в 2016 году будут носить характер дифференцированных страховых взносов.
Изменения для ИП в 2016 году
В 2016 году предприниматели столкнутся с такими новшествами:
- изменятся коды КБК. С ними можно ознакомиться на сайте Пенсионного фонда в разделе Страхователям/Самозанятому населению»;
- всем работающие пенсионеры с 01.02.2016 года страховую пенсию будут получать без учета индексации;
С апреля 2016 года всем работодателям придется формировать больше документов, так как вводится новая форма отчетности, хоть и в упрощенной форме. Основываясь на полученной информации, ПФ будет ежемесячно осуществлять контроль над тем, работают ли люди, а также принимать решения, выплачивать ли им пенсию с учетом индексации или нет.
Размер взносов во внебюджетные фонды в 2016 году
Расчеты перечислений во внебюджетные фонды будут такими:
- Бизнесмены с доходом ниже 300 тыс. в год должны будут платить 26% в Пенсионный фонд и 5,1% – в ФФОМС. При условии, что МРОТ в 2018 году составляет 9849 рубля, платежи соответственно будут равны 30 728,88 и 6028,588 р. Что в общей сумме составит 36 757,468 тыс. рублей в год с каждого мелкого предпринимателя.
- Бизнесмены с доходом свыше 300 тыс. будут выплачивать аналогичную сумму и еще 1% дополнительно от всех доходов. Внесен лимит страховых взносов и выше этой отметки он не поднимется. Крупным предприятиям следует платить не больше 154 851,84 р. в год.
Таким образом, среднему бизнесу приходится выплачивать самые крупные взносы в сравнении с прибылью, а на крупных предприятиях будут, наоборот – существенно меньше платить. Такая тенденция позволит расширить бизнес и создать стабильную макроэкономическую ситуацию в стране за счет того, что средний предприниматель будет стараться расширить производство, чтобы меньше денег отдавать на налоги.
Что входит в значение «доход», когда речь идет о пенсионных взносах
Налог в Пенсионный фонд для ИП в 2018 году составляет часть прибыли, которая и подлежит налогообложению. В зависимости от того, какой вид бизнеса и насколько велики его масштабы, доходы могут быть разными.
Таким образом, существуют прописанные законом стандарты:
Также следует уточнить, что даже при самых минимальных товарооборотах и получении прибыли, существует фиксированная сума, которую ежегодно необходимо вносить в качестве страхового взноса. Налоги ИП в 2018 году в Пенсионный фонд и Фонд медстрахования при минимальных объемах производства составляют 23 153,33 руб. Также учитываются размеры доходов для предпринимателей среднего звена.
Если сумма доходов за год превышает 300 тыс. рублей, то оплачивать налоговый взнос следует не до конца года, а до апреля следующего года. При этом основной налог следует оплатить сразу, как и предпринимателям с минимальными доходами. После этого в течение трех месяцев бизнесмену дается время на оплату в ПФ еще 1% от прибыли. При этом максимальный годовой платеж в Пенсионный фонд не должен превышать 154 851,84 р. Таким образом, бизнесменам достаточно ежеквартально отправлять в налоговую службу по 38 712,96 р.
Снижение налогов на взносы в пенсионный фонд
Является привилегией бизнесменов, которые находятся на УСН и ЕНВД. Для этих предпринимателей, согласно нормам, установленным законом, налог при отсутствии работников снижают до размеров суммы обязательной страховки. Если же у предпринимателя есть работники, оплата осуществляется в размере не более 50%.
ЕНВД индивидуальных предпринимателей снижают на все налоги, а бизнесмены, являющиеся работодателями, снижают 50% на сумму взносов, которые уже уплачены за работников. Основное условие, как и прежде, остается стабильным: снизить налоги можно только на сумму взносов, которые оплатили за этот же период, когда и рассчитаны платежи. Бизнесмены способны снизить ЕНВД или авансы по упрощенке ровно на сумму налогов. Расчет пенсионных отчислений производится в плановом порядке.
Таким образом, пенсионный налог для ИП в 2018 году варьируется в зависимости от размеров предприятия, однако данные изменения положительны для малого и большого бизнеса. Предпринимателям среднего звена по-прежнему придется переплачивать солидную сумму. Как планируется в госбюджете, поступления позволят стране получить достаточное количество прибыли, а средний бизнес должен будет развиваться, чтобы снизить количество налогообложений, что тоже положительно отобразится на экономике государства.
Налоги ИП: Видео
И году читайте отдельные статьи.
Какие взносы платит ИП в 2016 году за себя? Те же самые, что и раньше: фиксированный платеж в ПФР и ФФОМС. При этом сумма взноса в ПФР зависит от размера полученного ИП за 2016 год дохода.
ИП должны заплатить страховые взносы за себя в 2016 году в следующем размере.
То есть максимум, который возможно придется заплатить в ПФР по итогам 2016 года, составляет 154 851,84 руб. (19 356,48 руб. + 135 495,36 руб.).
Заполнить платежное поручение на уплату взносов в ПФР, к примеру, при доходе не более 300 000 руб., можно с помощью .
Сроки уплаты взносов за себя
Они не изменились и остались в 2016 году такими же, как и раньше.
КБК для уплаты взносов ИП за себя 2016
ФСС: добровольное страхование ИП в 2016 году
Некоторые ИП добровольно страхуются в ФСС с целью получения пособий на случай нетрудоспособности и в связи с материнством (ч. 3 ст. 4.5 Закона от 29.12.2006 № 255-ФЗ). Для участия в страховании нужно заплатить в ФСС взносы. Каков же размер взносов в 2016 году? Это 2158,99 руб. за год.
Что включается в отчисления в Пенсионный фонд в 2019 году для ИП? Российская экономика предусматривает обязанность физических лиц уплачивать определённые суммы денег в бюджет и внебюджетные фонды. Что касается платежей в бюджет, то здесь всё понятно: налог начисляется на что-то конкретное (на доход, на имущество и т. д.). Выплатам нельзя дать название налог в Пенсионный фонд для ИП в 2019 году. Это неверное определение, так как перечисление денег в государственные фонды осуществляется на собственное страхование (пенсионное, медицинское и социальное). Индивидуальный предприниматель, согласно действующей формуле расчёта, начисляет и выплачивает фиксированные взносы на себя, а работодатели – за работников в зависимости от зарплаты. Учитывая ситуацию в стране, совершенно естественно, что фиксированные платежи имеют тенденцию к ежегодному росту. Ранее расчёт производился исходя из минимального размера зарплаты (МРОТ РФ). С наступлением 2019 года концепция начислений в корне изменилась.
В зависимости от характера, объёма и трудности выполняемой работы, ИП может:
- вести дело самостоятельно, не прибегая к помощи посторонних;
- производить наём сотрудников по трудовому договору;
- пользоваться услугами работников по договору подряда.
В каждом из этих случаев индивидуальный предприниматель обязан пополнять фонды Российской Федерации страховыми выплатами за себя. Если работу за плату выполняет кто-то помимо самого ИП, бизнесмен в роли работодателя должен перечислять суммы за наёмных работников.
Решившись зарегистрировать статус ИП, гражданин должен учитывать факт возникновения обязательств, касающихся этой организационно-правовой формы. Главной обязанностью является оплата взносов Пенсионного и Медицинского фонда для физического лица в роли ИП в 2019 году. Это не зависит от того, осуществляется деятельность или нет. Даже если предпринимательская деятельность не ведётся, но ИП не снят с регистрационного учёта как бизнесмен, он перечисляет страховые суммы. Расчёт взносов для ИП индивидуален, суммы зафиксированы на законодательном уровне. Отчисления на себя имеют ряд отличающихся черт от платежей за работника, например, даты оплаты, алгоритм расчёта.
Куда ИП должен платить обязательные взносы:
- Пенсионный фонд Российской Федерации – ПФР – перечисления состоят из двух сумм (обязательный платёж и сумма с дохода);
- Федеральный Фонд обязательного медицинского страхования – ФФОМС (фиксированная сумма).
Кроме того, ИП вправе добровольно перечислять дополнительные суммы в ФОМС. Это делают для возможных или непредвиденных ситуаций: больничный лист по болезни, по родам и материнству.
Фонд социального страхования – ФСС – предусматривает внесение платежей на страхование от несчастных случаев, заболеваний профессионального характера. ИП на себя перечислять суммы в ФСС не может даже добровольно.
Решив прибегнуть к помощи наёмных рабочих, стоит понимать, что каждый работодатель обязан перечислять страховые платежи за людей, в чью пользу производит начисления. Регулируется это Налоговым Кодексом (Глава 34), для расчёта сумм берутся все выплаты физическому лицу. В этом случае нет разницы между индивидуальным предпринимателем и организацией.
Стоит отметить, что пенсионные и прочие страховые взносы для ИП в 2019 году – это расходы работодателя. То есть эти суммы не удерживаются из заработка работника, как НДФЛ, а оплачиваются дополнительно.
В общей сложности страховые платежи составляют 30% от начисленной зарплаты, из них:
- 22% идут на пенсионное страхование;
- 5,1% - на медицинское;
- 2,9% - в соцстрах.

Индивидуальные предприниматели при регистрации имеют право выбора любой системы налогообложения и любого вида деятельности. В зависимости от произведённого выбора, ИП может попадать под различные льготы, в том числе на уплату страховых взносов.
Правила пользования льготными ставками:
- Определить, что ИП относится к определённой льготной группе.
- Начислять и уплачивать страховые суммы за работников по общим ставкам до достижения предельной базы (1021000 рублей на пенсионное страхование и 815000 рублей на медицинское) по каждому работнику.
- Применять для начисления взносов сниженные льготные ставки.
Даже если ИП не входит в группу налогоплательщиков-льготников, как работодатель по достижению предельных сумм, он также имеет право на снижение процентов для уплаты пенсионного взноса до 10% и освобождения от перечисления социальных взносов за сотрудников. Платежей в ФФОМС послабления не касаются.
Итак, какие же предприниматели имеют право на льготы:
- ИП – упрощенцы. Некоторые коды ОКВЭД (общероссийский классификатор видов экономической деятельности) при упрощённой системе налогообложения дают понижение процентных ставок страховых платежей. Главным условием является то, что доля выручки по льготному коду должна превышать 70-процентный порог при общей выручке ИП не больше 79 млн рублей. При соблюдении всех параметров ИП не платит взносы в ФФОМС и ФСС, а в ПФР уходят 20% от заработка сотрудников.
- Индивидуальные предприниматели на ПСН. Патентная система налогообложения, также в союзе с определёнными видами деятельности, дают преимущество ИП при уплате взносов. Если ИП платит патент и не занимается розничными продажами товаров, арендой или общепитом, он, как и упрощенец, не пополняет медицинский и страховой фонд, и платит льготные 20% на пенсионное страхование.
- Предприниматели, которые ведут деятельность на территориях с особым статусом экономической зоны. 13% в Пенсионный фонд, и привычные 2,9% и 5,1% в остальные фонды уплачиваются ИП при ведении технико-внедренческой или туристско-рекреационной деятельности.
Индивидуальные предприниматели участники разработок на территории Сколково, экипажи судов, занимающиеся информационными технологиями и прочие – также относятся к категории льготных налогоплательщиков.
Многие думают, что индивидуальный предприниматель – «свободная птица». Отчасти, это так, ведь физическое лицо может планировать своё рабочее время и досуг, свободен в выборе вида деятельности, без проблем распоряжается средствами и обладает всем необходимым для успешного ведения бизнеса. Но стоит понимать, что ИП – это и огромная ответственность за своё детище. Непогашенные обязательства – имущественная ответственность гражданина, неудачи и промахи – психологическая, долги по сдаче отчётности – налоговая и т. д. Индивидуальный предприниматель не делит ни с кем результаты своего труда. Но эти результаты могут быть как положительными, так и отрицательными.
Столкнувшись с непреодолимыми трудностями, бизнесмены теряют интерес к дальнейшему ведению дел. Но, несмотря на несложную процедуру закрытия ИП, зачастую бросают предпринимательскую деятельность по факту, но не подтвердив это документально. Бывает и такое, что физические лица со статусом ИП устаиваются наёмным рабочим в другую организацию. Неподкованные предприниматели полагают, что с прекращением деятельности и отсутствием перечислений по счёту в банке завершается действие статуса ИП. Это ошибочное суждение.
 До момента исключения индивидуального предпринимателя из списка ЕГРИП и официального снятия его с налогового учёта, статус ИП не утрачивает своей силы. Вместе с этим, остаются и обязательства гражданина выплачивать страховые пенсионные и медицинские отчисления ИП на себя в 2019 году.
В случаях, когда ИП по результатам деятельности не получил прибыли или даже потерпел убытки, обязанность платить фиксированные взносы также не утрачивает своей силы. Оплата страховых платежей должна осуществляться в срок независимо от рентабельности бизнеса. Законами практически не предусматривается освобождение ИП от уплаты взносов. Наличие статуса индивидуального предпринимателя не даёт послаблений ни инвалидам, ни пенсионерам.
Но есть исключения, когда платежи в пенсионный фонд в 2019 году не обязательны для ИП:
- Декретный отпуск до достижения ребёнком полутора лет.
- Наличие в семье пожилого человека (старше 80 лет), инвалида 1 группы или ребёнка с ограниченными возможностями, нуждающихся в уходе.
- Прохождение срочной службы в армии РФ.
- Командирование семьи с супругом-димпломатом или консулом.
- Пребывание в месте прохождения военной службы супруга.
Чтобы получить право на освобождение от перечисления страховых сумм, необходимо посетить ИФНС с пакетом документов, подтверждающих принадлежность к особой категории плательщиков. Как вариант, можно пройти процедуру закрытия ИП для отмены взносов на себя.
Без уведомления налоговой службы и получения ответа от органов власти прекращать выплачивать фиксированные платежи запрещено.
 История создаётся на глазах современников, законы устанавливаются в интересах общества. Правительство Российской Федерации старается поддерживать все начинания предпринимателей, поэтому в большей части законодательная база РФ предусматривает лояльное отношение к малому бизнесу. Основываясь на фактах из истории экономики страны, когда вслед за резким повышением налоговой нагрузки предпринимателей последовала массовая ликвидация малых экономических субъектов, к изменениям в законах относятся строже. Однако без определённых коррективов оплата в Пенсионный фонд для ИП 2019 стала бы непосильной ношей. Согласно закону №335ФЗ от 21.11.17, поправки в ст.430 НК РФ сделаны существенные, но они учитывают интересы малого предпринимательства.
Прежняя схема исчисления платежей основывалась на привязке к минимальной оплате труда.
В 2017 году ИП должны были оплачивать следующие суммы:
- на пенсионное страхование: МРОТ х 12 мес. х 26% = 23400 рублей.
- на медицинское страхование: МРОТ х 12 мес. х 5,1% = 4590 рублей.
Итого за 2017г. перечислено 27990 рублей.
В 2019 году МРОТ был увеличен с 7500 до 9489 рублей, то есть по прежней формуле ИП заплатил бы:
- на пенсионное страхование: МРОТ х 12 мес. х 26% = 29606 рублей.
- на медицинское страхование: МРОТ х 12 мес. х 5,1% = 6028 рублей.
Итого за 2019г. – 34634 рублей.
Не нужно калькулятора, чтобы понять, что с ростом МРОТ страховые платежи ежегодно будут повышаться как минимум на 7600 рублей. Такая перспектива неутешительна для предпринимателей. Предусматривая недовольство ИП, Правительство утвердило новую методику расчёта платежей: привязка к МРОТ упраздняется, вместо этого устанавливаются фиксированные суммы в каждый фонд.
 С учётом индексации, данные суммы имеют тенденцию к росту, и на данный момент в НК прописаны значения платежей на 3 года вперёд:
- в 2019 году ИП заплатит в ПФР – 26545 рублей, в ФФОМС – 5840 рублей;
- в 2019 – 29365 и 6884 рубля соответственно на пенсионное и медицинское страхование;
- в 2020 суммы составят 32448 рублей и 8426 рублей.
В общей сложности в зависимости от результативности годовой деятельности ИП перечислит в ПФР сумму, не превышающую восьмикратного размера фиксированного платежа. Минимальный платёж устанавливается на законодательном уровне каждый год с учётом инфляции. Новая технология расчёта призвана снизить издержки индивидуальных предпринимателей.
Взносы в ПФР с сумм свыше 300 тысяч рублей
В Пенсионный фонд Российской Федерации индивидуальный предприниматель обязан перечислять следующие платежи:
- фиксированный – его сумма закреплена в законе и обязательна к уплате в любом случае;
- дополнительный – рассчитывается как 1% от годового дохода, превышающего 300 тысяч.
Большое значение для расчёта этого взноса имеет выбранная система налогообложения, так как при разных режимах учитываются разные виды доходов:
- Плательщиками общей системы не очень часто можно встретить индивидуальных предпринимателей. Её выбор обоснован свободой в выборе вида деятельности, желанием быть интересным партнёром для прочих плательщиков всех налогов. Но вместе с этим существует ряд трудностей: полная отчётность, налог на имущество, 13%-й налог на доходы, Налог на добавленную стоимость и т. д. Доходами при ОСН для страховых платежей считается разница между выручкой и затратами на предпринимательскую деятельность.
- В противовес общей, существует упрощённая система, которую стремятся выбрать большинство ИП. Есть два варианта расчёта и уплаты налога: УСН 6% и УСН 15%. В первом случае для оплаты 1% страхового платежа базой служит общая сумма полученной выручки, во втором – разница между доходами и понесёнными расходами.
- Сельскохозяйственный налог можно уплачивать только при условии производства продукции фермерского хозяйства. При этом налоговой базой считается разница между доходом и издержками, а базой для расчёта дополнительного взноса в ПФР – общая сумма доходов.
- Налог на вменённый доход уплачивается в размере, установленном государством. Эта сумма просчитывается, исходя из коэффициентов и утверждённой мены (предполагаемой суммы дохода). Плательщики ЕНВД ограничены в выборе вида деятельности, не могут заниматься производством, строительством и т. д. 1% с дохода такие ИП уплачивают также с вменённой суммы.
- Специально для индивидуальных предпринимателей существует патентная система налогообложения. Ни одна организация не может её применять. Схема расчёта налогов и страховых платежей для её плательщиков аналогична ЕНВД.
Законом предусмотрено право ИП возвратить суммы страховых платежей в ПФР, ошибочно перечисленных в большем размере.
Так как ИП может в качестве плательщика взносов играть разные роли, то и сроки должен соблюдать соответствующие этой роли:

- Если ИП перечисляет страховые суммы за работников, то Налоговым Кодексом закреплена крайняя дата уплаты: 15 число месяца после начисления дохода. Если 15 число выпадает на нерабочий день, крайним сроком принимается первый рабочий день, следующий за 15 числом.
- При оплате фиксированных платежей на себя, ИП даётся срок до 31 декабря отчётного года.
Страховые суммы на себя индивидуальный предприниматель может вносить удобными способами: полную сумму единовременным платежом или авансовыми платежами несколько раз в год.
Разделение платежей принято осуществлять в равных долях на 4 части для выплаты каждый квартал года:
- до 31 марта за 1 квартал;
- до 30 июня – за 2;
- до 30 сентября – за 3;
- до 31 декабря (крайний срок уплаты взносов) – за 4 квартал или за год.
Дробить платежи удобно для уменьшения разовых выплат. Кроме того, ежеквартальные авансовые платежи применяются предпринимателями, пользующимися налоговыми вычетами.
Дополнительный платёж в Пенсионный фонд оплачивается после закрытия года и подведения итогов работы ИП. Крайним сроком является 1 июля следующего отчётного года. В случаях, когда сумма доходов превысила порог в 300 тыс. р. в течение года, дополнительный однопроцентный взнос можно перечислять уже в отчётном периоде.
Индивидуальный предприниматель, зарегистрировавшийся не с начала года, должен платить взносы только за то время, когда существовал данный статус. Такая же схема действительна и при закрытии ИП – расчёт производится за то количество времени, когда действовал ИП. Сумма платежа всегда округляется до целых.
 За просрочкой оплаты страховых взносов следует ожидать начисление пеней. Но это не единственная санкция, которую можно получить за страховые платежи. В случаях, когда таковые умышленно уменьшены либо рассчитаны с ошибками в сторону уменьшения, деяние приравнивается к нарушению налогового законодательства.
Штраф, который в такой ситуации грозит ИП, установлен статьёй 122 НК РФ размером 20-40% от недоплаченной суммы.
Куда перечислять взносы
В ведении Федеральной налоговой службы с 2017 года оказались внебюджетные фонды РФ. Это повлияло на изменения в платёжных реквизитах для перечисления страховых сумм.
ПФР и ФОМС не аккумулируют средствами, а ведут их учёт. Физические лица перечисляют деньги в ФНС по реквизитам:
| Фонд/Вид | ИП на себя | ИП за работника |
| ПФР | 18210202140061110160 | 18210202010061010160 |
| ФФОМС | 18210202103081013160 | 18210202101081013160 |
| ФСС | 39310202050071000160 | 18210202090071010160 |
Для правильного заполнения платёжки можно обратиться в налоговую инспекцию. Там можно взять бланк-образец заполнения платёжного поручения или спросить помощи у инспектора.
Кроме того, квитанцию можно заполнить онлайн, воспользовавшись официальным порталом ФНС, где пошагово вносятся данные для перечисления.
Изменения в уплате взносов в Пенсионный, Медицинский и Страховой фонды для ИП в 2019 году
Анализируя все поправки в законодательстве, можно отметить их существенность. Это кардинальные изменения, коснувшиеся абсолютно разных сфер.
Принципиально новая технология уплаты и расчёта должна быть более выгодной для ИП:
- Сумма платежа больше не рассчитывается исходя из размера минимальной оплаты труда. Её рост больше не оказывает влияния на налоговую нагрузку предпринимателя. Суммы зафиксированы государством, прописаны в НК и подвергаются ежегодной инфляции.
- Федеральная налоговая служба – центр в сосредоточении денежных средств. Сюда перечисляются все налоги и сборы, а также страховые платежи физических лиц.
- Крайние сроки уплаты и отчётность не претерпели изменений в 2019 году.
- Изменения коснулись реквизитов для перечисления страховых сумм.
Индивидуальный предприниматель должен с ответственностью относиться к своим обязанностям по уплате страховых платежей. Это не налог и не обременение – это суммы, которые он инвестирует в своё будущее. Действующий статус ИП – это всегда обязательство по перечислению взносов.
Какую сумму страховых взносов потребуется уплатить ИП «за себя» в 2018 году? Что изменилось в расчете суммы? Какие особенности уплаты фиксированных страховых взносов ИП без работников? Правда ли, что размер страховых взносов с 2018 году больше не зависит от МРОТ? Будет ли повышение суммы взносов в 2018 году, если доход индивидуального предпринимателя менее 300 000 рублей? Какая максимальная сумма взносов к уплате? Ответим на эти и другие вопросы, приведем примеры, а также приведем точные суммы фиксированных страховых взносов на обязательное пенсионное и медицинское страхование в 2018 году. Данная статья подготовлена с учетом положений Федерального закона от 27.11.2017 № 335-ФЗ.
Какие взносы платят ИП: вводная информация
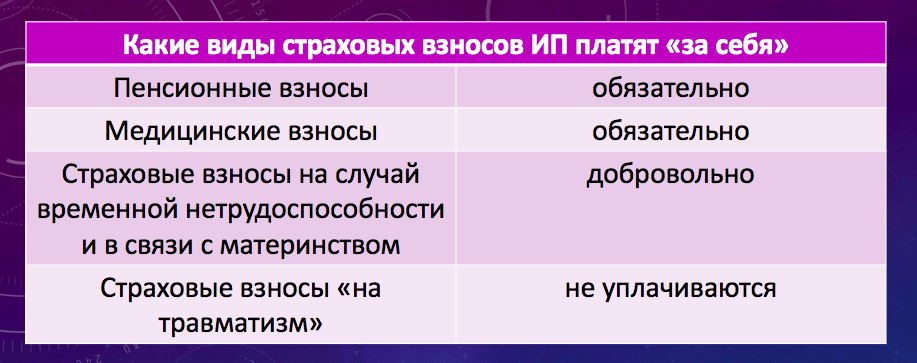
Индивидуальные предприниматели обязаны уплачивать страховые взносы с выплат и вознаграждений, начисляемых в пользу физлиц в рамках трудовых отношений и гражданско-правовых договоров на выполнение работ, оказание услуг (п.1 ст. 419 НК РФ). Но также ИП должны перечислять обязательные страховые взносы «за себя» (ст. 430 НК РФ):
- на пенсионное страхование;
- на медицинское страхование.
Перечислять страховые взносы «за себя» ИП обязаны в любом случае. То есть, вне зависимости от того, ведут ли они фактическую предпринимательскую деятельность или же просто зарегистрированы в статусе ИП и бизнесом не занимаются. Это следует статьи 430 НК РФ. Такой подход применяется и в 2018 году.
Существуют также страховые взносы на случай временной нетрудоспособности и в связи с материнством. Этот вид страховых взносов ИП, по общему правилу, не платят (п.6 ст. 430 НК РФ). Однако уплату этих взносов можно производить на добровольных началах. Это предусмотрено статьей 4.5 Федерального закона от 29.12.2006 № 255-ФЗ. Для чего платить эти взносы добровольно? Это делается для того, чтобы в случае, например, болезни, ИП мог бы получить соответствующее пособие по болезни за счет средств ФСС.
Изменились сроки уплаты взносов ИП
Страховые взносы «на травматизм» индивидуальные предприниматели не уплачивают совсем. Уплата этого вида страховых взносов ИП не предусмотрена даже на добровольной основе.
Как рассчитывались страховые взносы до 2018 года
- МРОТ на начало календарного года;
- тарифы страховых взносов в соответствующий фонд;
- период расчета страховых взносов «за себя» (он может быть целый год, а может быть и меньше).
Принимая во внимание эти показатели индивидуальные предприниматели до 2018 года рассчитывали:
- фиксированный платеж «за себя», который не зависит от величины дохода;
- дополнительный взнос за себя с доходов свыше 300 000 руб. за год.
В результате, например, в 2017 году получались такие показатели к уплате:
Таким образом, до 2018 года на размер страховых взносов влиял, в частности, минимальный размер оплаты труда (МРОТ). Для расчета брали МРОТ по состоянию на 1 января 2017 года. Соответственно, если МРОТ на эту дату повышался, то увеличивалась и сумма страховых взносов ИП к уплате. См. « ».
Новый порядок расчета страховых взносов ИП с 2018 года
С 1 января 2018 года МРОТ составит 9489 рублей. См. « ». Если придерживаться прежних правил, то сумма фиксированных страховых взносов ИП с 2018 года должна была бы повысится. Однако с 2018 года вводится новый порядок расчета страховых взносов индивидуальных предпринимателей. Он зафиксирован в Федеральном законе от 27.11.2017 № 335-ФЗ «О внесении изменений в части первую и вторую Налогового кодекса Российской Федерации и отдельные законодательные акты Российской Федерации».
С 1 января 2018 года устанавливается новый фиксированный размер страховых взносов на обязательное пенсионное и медицинское страхование для ИП без наемных работников (уплачивающих взносы «за себя»). Эти платежи больше не будут зависеть от минимального размера оплаты труда (МРОТ). Для чего вводятся такие поправки? Поясним.
Правительство РФ решило довести МРОТ до прожиточного минимума – это должно произойти в начале 2019 года. Это значит, что страховые взносы ИП, если не отвязать их от МРОТ, вырастут очень сильно в ближайшие пару лет. А предложенные изменения позволят сохранить «экономически обоснованный уровень фискальной нагрузки» по уплате страховых взносов для ИП, не производящих выплат физлицам. Так сказано в пояснительной записке к законопроекту.
Идея законопроекта обсуждалась и была одобрена в ходе встречи президента России Владимира Путина и президента «Опоры России» Александра Калинина.
Пенсионные взносы ИП с 2018 года: новые размеры
С 2018 года страховые взносы на обязательное пенсионное страхование будут рассчитываться в следующем порядке:
- если величина дохода плательщика за расчетный период не превышает 300 000 рублей, – в фиксированном размере 26 545 рублей за расчетный период;
- если величина дохода плательщика за расчетный период превышает 300 000 рублей, – в фиксированном размере 26 545 рублей за расчетный период плюс 1,0% суммы дохода плательщика, превышающего 300 000 рублей за расчетный период.
Расшифруем новые значения и приведем примеры расчетов сумм к уплате в различных обстоятельствах.
Фиксированная сумма при доходах 300 тыс. рублей и меньше
Как мы уже сказали, в 2017 году фиксированные пенсионные взносы ИП «за себя» при доходах менее 300 000 рублей составляли 23 400 рублей. Эта сумма определялась по специальной формуле исходы из МРОТ и тарифов страховых взносов. Однако с 2018 года фиксированная сумма пенсионных взносов не будет зависеть от этих значений. Она будет просто закреплена в законе как 26 545 рублей.
Таким образом, с 2018 года фиксированные пенсионные взносы увеличились на 3145 р. (26 545 р. – 23 400 р.). C 2018 года всем индивидуальным предпринимателям, вне зависимости от ведения деятельности и получения доходов от бизнеса, потребуется заплатить в качестве обязательных пенсионных взносов 26 545 рублей.
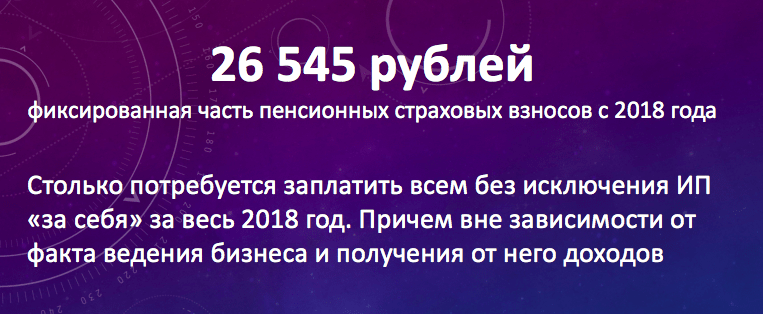
Предусматривается, что фиксированный размер страховых взносов на обязательное пенсионное страхование (26 545 р.) с 2019 года будет ежегодно индексироваться по решению Правительства РФ.
Пример 1. Деятельность в 2018 году не велась
Индивидуальный предприниматель Величко А.Б. был зарегистрирован в статусе ИП в 2017 году. Весь 2018 год он сохранял статус предпринимателя, но не вел никакой деятельности и не имел движений по расчетным счетам. Но, несмотря на это, за 2018 год ему, все равно, нужно перечислить в качестве фиксированных пенсионных взносов 26 545 рублей.
Пример 2. Доход за 2018 год менее 300 000 рублей
За 2018 год индивидуальный предприниматель Казанцев С.А. получил доход в размере 278 000 рублей (то есть, менее 300 тыс. рублей). В таких обстоятельствах за 2018 год ему также нужно перечислить в качестве фиксированных пенсионных взносов 26 545 рублей.
Если доходы более 300 000 рублей
Если по итогам 2018 года доходы ИП превысят 300 000 рублей, то индивидуальному предпринимателю потребуется заплатить дополнительно плюс 1,0% суммы дохода плательщика, превышающего 300 000 рублей за расчетный период. В этой части никаких изменений с 2018 года не произошло. Такой подход применялся и ранее.
Максимальная сумма пенсионных страховых взносов
До 2018 года действовала формула по которой рассчитывали максимальную сумму пенсионных взносов. Больше суммы, рассчитанной по этой формуле, платить не требовалось. Вот эта формула:
Максимальная величина пенсионных взносов ИП за 2017 год, рассчитанная по этой формуле, составляла 187 200 руб. (8 x 7500 руб. x 26% x 12 мес.).
Однако с 2018 года порядок установления максимальной суммы пенсионных взносов изменился. Примерятся другая формула:
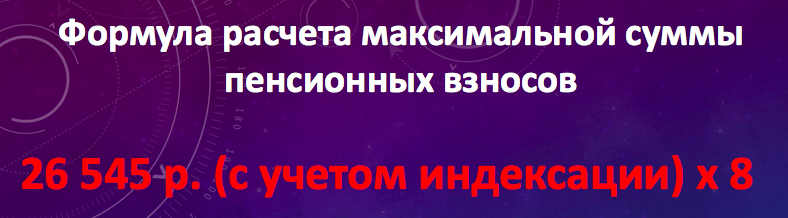
Как видно, в 2018 году также применятся восьмикратное ограничение, но уже не к МРОТ, а к фиксированной сумме – 26 545 рублей. Таким образом, более чем 212 360 р. (26 545 р. x 8) в 2018 году платеж в качестве пенсионных взносов быть не может.
Получается, что максимальная сумма пенсионных взносов к уплате с 2018 года увеличилась на 25 160 р. (212 360 р. – 187 200 р.).

Пример 3. Доход более 300 000 рублей
За 2018 год индивидуальный предприниматель Казанцев С.А. получил доход в размере 6 800 000 рублей. Эта сумма более 300 000 рублей на 6 500 000 р. (6 800 000 р. – 300 000 р.), поэтому пенсионные взносы за 2018 год будут включать в себя:
- 26 545 рублей – фиксированная часть пенсионных взносов;
- 65 000 р. (6 500 000 р. x 1 %) – это 1 процент от суммы дохода, превышающего 300 000 рублей.
Итого, общая сумма пенсионных взносов ИП «за себя» к уплате составит 91 545 р. (26 545 р. + 65 000 р.). Эта сумма не превышает максимальной величины (212 360 р.), поэтому должна быть перечислена в бюджет в полном объеме.
Медицинские взносы ИП с 2018 года: новые размеры
Размер медицинских страховых взносов в ФФОМС в 2017 году не зависили от дохода ИП, но также рассчитывался исхода из МРОТ. В 2017 году сумма медицинских взносов составляла 4590 рублей. См. « ».
С 2018 года сумма обязательных медицинских страховых взносов «отвязана» от МРОТ и зафиксирована в сумме 5840 рублей за расчетный период. На сколько с 2018 года увеличились страховые взносы ИП? Ответ- на 1250 р. (5840 р. – 4590 р.).

5840 рублей – это обязательная сумма. Ее с 2018 года должны уплатить за расчетный период все ИП вне зависимости от ведения деятельности, движения по счетам и получения доходов.
Откуда взялись такие суммы?
Ставку пенсионных взносов с 2018 года зафиксирована в размере 26 545 руб., если доход ИП не превышает 300 тыс. руб. за год. Если доход предпринимателя превышает 300 тыс. руб., то взносы в Пенсионный фонд составят 26 545 руб. + 1% доходов свыше 300 тыс. руб. Для взносов на медицинское страхование устанавливается платеж 5840 руб. Но откуда взялись такие цифры? К сожалению, в пояснительной записке к законопроекту никак не пояснялось, почему цифры именно такие.
Ежегодная индексация страховых взносов
Предусматривается, что фиксированный размер страховых взносов на обязательное пенсионное и медицинское страхование с 2019 года подлежит ежегодной индексации по решению Правительства РФ. Страховые взносы по новому порядку, скорее всего, будут индексироваться с опережением инфляции, которая прогнозируется в пределах 4% в ближайшие три года.
Страховые взносы для КФХ
С 1 января 2018 года также изменяется порядок расчета страховых взносов для глав и членов крестьянско-фермерских хозяйств. Размер страховых взносов на обязательное пенсионное и медицинское страхование в целом по крестьянскому (фермерскому) хозяйству определяется произведением фиксированного размера 26 545 рублей и 5 840 рублей на количество всех членов КФХ, включая его главу.
Взносы по нетрудоспособности и материнству
Как мы уже сказали, этот вид страховых взносов не является обязательным. Их ИП в 2018 году вправе перечислять добровольно. Чтобы рассчитать величину добровольного взноса по этому виду страхования за 2018 год, следует применить формулу, которая установлена частью 3 статьи 4.5 Федерального закона от 29.12.2006 № 255-ФЗ: МРОТ на начало года x тариф x 12 .
Если с 1 января 2018 года МРОТ будет 9489 рублей, то сумма взносов по нетрудоспособности и материнству в 2018 году для ИП будет составлять 3300 руб. (9489 руб. × 2,9% × 12 мес.).
Если статус ИП приобретен или утрачен в 2018 году
В 2018 году ИП должен платить фиксированные страховые взносы «за себя» только за то время, пока он пребывал в статусе индивидуального предпринимателя. То есть, можно сказать, что платить взносы нужно только за тот период, пока человек числился в ЕГРИП в статусе бизнесмена. Приведем примеры расчета страховых взносов ИП «за себя» в 2018 году в ситуации, когда человек приобрел и утратил статус индивидуального предпринимателя.
Условия примера. Человек получил статус ИП 16 февраля 2018 года. Однако 14 ноября 2018 года он уже снялся с учета в ИП и его исключили из ЕГРЮЛ. За весь период предпринимательской деятельности доход ИП составит 1 100 000 рублей. Как рассчитать обязательные фиксированные взносы «за себя» за 2018 год? Поясним.
Итак, статус ИП приобретен и утрачен в течение 2018 года. На такой случай принимайте во внимания такие положения налогового законодательства РФ:
- количество календарных дней в месяце начала осуществления деятельности нужно считать со дня, следующего после даты государственной регистрации ИП (п.2 ст. 6.1, п.3 ст. 430 НК РФ). То есть, в 2018 году фиксированные взносы ИП нужно рассчитывать с 17 февраля 2017 года;
- количество календарных дней в том месяце, когда ИП утратил свой статус, считайте до дня регистрации прекращения деятельности. Дату исключения из ЕГРИП в расчет страховые взносов в 2017 году не включайте (п.5 ст. 430 НК РФ). То есть, в нашем примере страховые взносы за ноябрь 2018 рассчитаем с 1 по 13 ноября.
Расчеты. Размер обязательных пенсионных взносов за один календарный месяц 2018 года составляет 2212 р. (26 454 р. / 12 мес.). Размер обязательных медицинских взносов за один месяц – 486 р. (5840 р. / 12 мес.).
Далее рассчитаем страховые взносы за неполные месяцы ведения предпринимательской деятельности в 2018 году. В нашем примере это февраль и ноябрь. За эти месяцы нам нужно посчитать дни ведения деятельности. Остальные месяцы (март-октябрь) зачтем полностью.
| Месяц | Сумма взносов |
| Февраль | В феврале 2017 года предпринимательская деятельность велась с 17 по 28 число (12 календарных дней). Всего в феврале 28 дней. Поэтому сумма взносов за февраль 2017 года составит: пенсионные взносы = 948 руб. (2212 р./ 28 дн.× 12 дн.); медицинские взносы = 208 руб. (486 р. / 28 дн.× 12 дн.). |
| Ноябрь | В ноябре 2018 года предпринимательская деятельность велась с 1 по 13 ноября 2017 года (13 календарных дней). Всего в ноябре 30 календарных дней. Поэтому сумма взносов за ноябрь 2018 года составит: пенсионные взносы = 958 руб. (2212 р. / 30 дн.× 13 дн.); медицинские взносы = 210 руб. (486/ 30 дн.× 13 дн.) |
| Март – октябрь (целые месяцы) | За период с марта по октябрь 2018 года включительно (за восемь полных месяцев) сумма взносов составит: пенсионные взносы: 17 696 руб. (2212руб. × 8 мес.); медицинские взносы 3888 руб. (486 р. % × 8 мес.). |
| ИТОГО | Итого фиксированные страховые взносы ИП «за себя» в 2018 году, который начал и прекратил деятельность, составят:
Поскольку ИП за период своей деятельности в 2018 году получил доход в общей сумме 1 100 000 рублей, требуется перечислить дополнительный пенсионный взнос с суммы, превысившей 300 000 руб. Сумма превышения составила 800 000 руб. (1 100 000 руб. – 300 000 руб.). Величина пенсионных взносов с дохода свыше 300 000 руб. равна 8000 руб. (800 000 руб. × 1%). Итого общая сумма пенсионных взносов в 2018 году составит 27 602 р. (19 602 р. + 8000 р.). Эта сумма не превышает максимального размера пенсионных взносов, установленного на 2018 год. Максимальная сумма пенсионных взносов в 2018 году – 212 360 рублей (о ней мы писали выше). |
Главные выводы
Инструкция
Индивидуальные предприниматели осуществляют два вида отчислений в пенсионный фонд : Фиксированные взносы в пенсионный фонд (ПФ, ПФР), а также взносы ФФОМС (Федеральный Фонд Обязательного Медицинского Страхования) и ТФОМС (Территориальный Фонд Обязательного Медицинского Страхования). Прежде чем переводить денежные средства в пенсионный фонд , необходимо сходить в отделение пенсионный фонд Российской Федерации и , нет ли задолженности по выплатам за предыдущий год. Если задолженностей нет, то в отделении пенсионного фонд а, должны предоставить квитанции на погашение задолженностей на весь текущий год. Данную операцию стоит проводить до 1 марта года, в котором будут производиться .
После получения квитанций можно уже оплачивать взносы. Как производить выплаты, и в какие периоды, решает плательщик, т.к. есть выплаты, осуществлять которые необходимо ежемесячно, ежеквартально или раз в год. Оплату можно произвести , либо любое отделение . Через , можно также ознакомиться с суммой задолженности, для этого в необходимо ввести ИНН плательщика и ознакомиться с предстоящими выплатами. Оплату следует проводить не позднее последнего дня квартала.
Также важной особенностью данных выплат, является то, что в декабре текущего года, необходимо появиться в отделении пенсионного фонд а, чтобы сверить, нет ли задолженностей по пенсионным отчислениям. Если задолженностей нет, то год считается закрытым и штрафы не начисляются, если же имеются просрочки платежей, то будет равен 10% от начислений за предыдущий год. Если же обнаружится переплата по взносам, то данная сумма автоматически будет перенесена на первый квартал, месяц или период года, следующего, за текущим.
Полезный совет
Платить взносы в пенсионный фонд, можно в любой промежуток времени, как удобнее предпринимателю, но не стоит откладывать это на последний месяц года, т.к. сумму взносов проще поделить на весь год и платить маленькими частями
Источники:
- задолженность в пенсионный фонд ип
Регистрация ИП в Пенсионном фонде обязательное условие для ведения коммерческой деятельности. Постановкой на учет ИП занимаются территориальные отделения Пенсионного фонда.
Вам понадобится
- - копия ИНН;
- - копия свидетельства о государственной регистрации в качестве индивидуального предпринимателя;
- - копия страхового свидетельства обязательного пенсионного страхования;
- - трудовой договор с наемнымным работником;
- - копия паспорта.
Инструкция
Регистрация в Пенсионном фонде произойдет автоматически, после получения вами ОГРН в налоговой инспекции. Пенсионный фонд присвоит вам регистрационный номер из 13 цифр. Первые три цифры - код субъекта Российской Федерации; последующие три цифры - код района (города); последующие шесть цифр - порядковый номер записи о физическом лице в отделении ПФР.
Если вы планируете нанимать работников, вам нужно встать на учет в Пенсионном фонде в качестве страхователя не позднее 30 дней после заключения трудового договора. Регистрация проходит в территориальном органе ПФР по вашему месту жительства. Предоставьте весь пакет документов и вам выдадут «Уведомление о регистрации в качестве страхователя, производящего выплаты физическим лицам».
-